

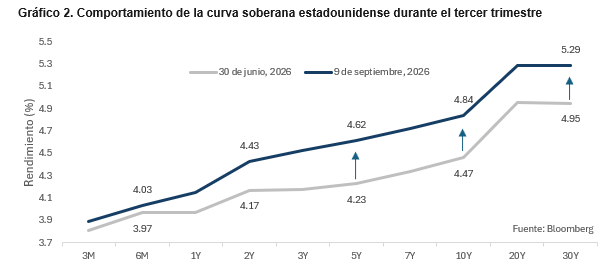
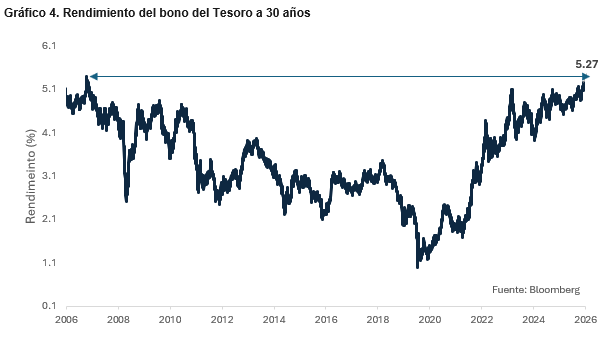
Durante 2026, los mercados financieros globales se han caracterizado por un elevado nivel de incertidumbre, reflejando una mayor volatilidad y un aumento de las expectativas de inflación en las principales economías del mundo. De manera particular, los rendimientos de los bonos del Tesoro de Estados Unidos han mostrado una tendencia alcista, particularmente en los vencimientos de mayor plazo, movimiento que se ha intensificado en los últimos meses. El rendimiento del bono a 10 años inició el año en 4.17%, y se ubicó en 4.84% al cierre del 9 de septiembre del año en curso, reflejando un aumento de 67 puntos básicos. En el mismo período, el rendimiento del bono a 30 años pasó de 4.84% a 5.29%, aumentando 45 puntos básicos y alcanzando niveles no observados desde 2007.
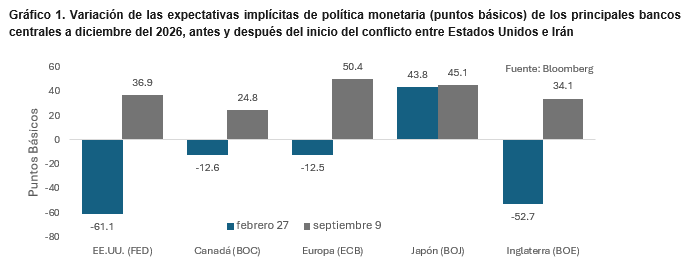
Este comportamiento ha estado marcado por el aumento de los eventos geopolíticos y comerciales, en particular, la intensificación del conflicto con Irán y el consecuente incremento de los precios del petróleo. Estos factores elevaron los riesgos inflacionarios y, con ello, las tasas de interés esperadas a mayor plazo. En este contexto, las expectativas de flexibilización monetaria se redujeron y los principales bancos centrales adoptaron una postura más cautelosa, ante la posibilidad de que las presiones de precios limitaran el margen para reducir sus tasas de referencia en el corto plazo.
El fenómeno adquirió un carácter distinto durante el tercer trimestre. La curva de rendimientos del Tesoro estadounidense se empinó como consecuencia del mayor incremento registrado en los rendimientos de los tramos de mayor vencimiento, y lo hizo pese a la moderación de algunos indicadores económicos, entre ellos la inflación, cuya última lectura se situó en 3.4%, por debajo de su punto más alto de este año y en línea con las expectativas de los analistas económicos.
Ello sugiere que factores ajenos a la trayectoria esperada de la Reserva Federal están adquiriendo mayor relevancia en la determinación de los rendimientos de largo plazo: las presiones fiscales y las necesidades de financiamiento del gobierno, el aumento de la oferta de activos con grado de inversión en el mercado de renta fija y los cambios en la composición de la demanda por títulos del Tesoro. En conjunto, estos elementos apuntan a una mayor prima por plazo exigida por los inversionistas para mantener deuda de larga duración.
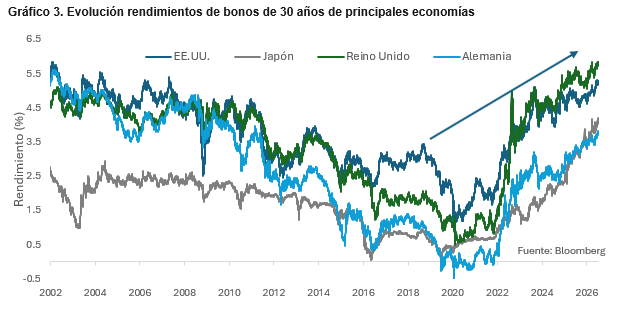
Este fenómeno no ha sido reflejado solamente en Estados Unidos. Otras economías desarrolladas también han experimentado incrementos en los rendimientos de sus bonos soberanos de largo plazo, impulsados en gran medida por factores similares, entre ellos mayores preocupaciones fiscales, elevadas necesidades de financiamiento y una mayor incertidumbre sobre la evolución de los precios y la inflación. Esto sugiere que parte del aumento observado en las tasas de largo plazo responde a una dinámica de alcance global.
Presiones fiscales
Las preocupaciones fiscales han cobrado mayor relevancia en las últimas semanas. El 19 de agosto, el Departamento del Tesoro confirmó que la deuda pública de Estados Unidos superó por primera vez los US$40 billones, lo que eleva las necesidades de financiamiento del gobierno y el volumen de deuda que debe ser absorbido por los mercados. Estas presiones se han concentrado en el tramo largo de la curva, donde el rendimiento a 30 años alcanzó su nivel más alto en cerca de diecinueve años.
Ante este panorama, el secretario del Tesoro estadounidense, Scott Bessent, ha señalado recientemente su intención de coordinar con la Oficina de Administración y Presupuesto medidas orientadas a la consolidación fiscal. En este contexto, destacó que existe una “muy buena probabilidad” de que el déficit fiscal haya alcanzado su punto máximo durante la administración Trump y señaló que el crecimiento económico será fundamental para hacer frente a la elevada carga de deuda. No obstante, la materialización de una reducción significativa del déficit enfrenta importantes restricciones estructurales, dado el elevado peso de los programas de gasto obligatorio y del pago de intereses sobre la deuda federal.
Una proporción significativa del gasto federal corresponde a programas obligatorios tales como seguridad social, Medicare y Medicaid, y al pago de intereses de la deuda, mientras que el margen para reducir el gasto discrecional es comparativamente limitado. En ese marco, las expectativas por parte de los participantes del mercado hacia una reducción del déficit en el corto plazo permanecen sujetas a incertidumbre. De persistir déficits elevados, las necesidades de emisión de títulos del Tesoro aumentarían, lo cual tiende a presionar al alza la prima por plazo, a medida que el mercado exige una mayor compensación por mantener deuda de largo vencimientos.
Mayor competencia por activos de largo plazo y cambios en la base de tenedores
Un segundo factor detrás del reciente aumento de los rendimientos en los tramos largos de la curva es la mayor competencia por instrumentos de largo plazo dentro del mercado de renta fija, impulsada tanto por el incremento de la oferta corporativa como por cambios en la composición de los inversionistas en el mercado de títulos del Tesoro.
La elevada emisión de deuda corporativa, en particular de empresas vinculadas al desarrollo de infraestructura y de tecnologías asociadas a la inteligencia artificial, ha incrementado la oferta de instrumentos de renta fija de largo plazo que compiten por una base de inversionistas similar a la de los títulos del Tesoro, lo cual contribuye a elevar el rendimiento requerido para absorber dicha oferta. Para 2026 se estima que la emisión de deuda corporativa con grado de inversión (emisiones con calificación crediticia igual o superior a BBB-) alcance US$1.9 billones, por encima del récord anual previo de US$1.66 billones registrado en 2020. Asimismo, se proyecta que las emisiones con vencimientos superiores a diez años se ubiquen en torno a US$380 mil millones, de las cuales cerca del 38% correspondería a empresas vinculadas al sector de inteligencia artificial.




