

Ampliar la base imponible del Impuesto sobre Transferencias de Bienes Industrializados y Servicios (ITBIS), sin aumentar su tasa, es una de las medidas que plantea el sector empresarial para fortalecer las recaudaciones del Estado dominicano y contribuir a la sostenibilidad fiscal.
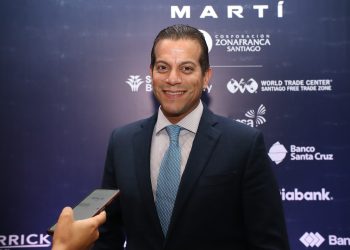
La propuesta fue presentada por el abogado Jaime Senior, durante su participación en el Foro Económico elDinero 2026, titulado “La nueva fiscalidad: retos impostergables para la economía dominicana”, celebrado en Santo Domingo.
Senior consideró que el ITBIS tiene demasiadas exenciones, lo que complica su aplicación y fiscalización, además de generar oportunidades para el fraude y la elusión tributaria.
«No es una cuestión de aumentar la tasa del ITBIS, pero el ITBIS tiene demasiadas exenciones», afirmó al identificar la ampliación de su base como una medida que no debería seguir posponiéndose.
A su juicio, reducir las exenciones permitiría facilitar la fiscalización y el cobro del impuesto, al tiempo que contribuiría a consolidar la base de recaudación tributaria.
El planteamiento se produce en medio del debate sobre una eventual reforma fiscal en República Dominicana, en el que el sector empresarial ha insistido en que cualquier modificación tributaria debe estar acompañada de una revisión de la calidad del gasto público.
Reforma y gasto público
El abogado sostuvo que el sector privado no teme necesariamente pagar más impuestos, pero demanda claridad en las reglas de aplicación y transparencia en el destino de los recursos recaudados.
«La presión tributaria tiene que aumentar, pero el sector privado no le teme a pagar más impuestos», expresó. Agregó que la carga tributaria debe distribuirse bajo criterios claros y que la inversión pública debe reflejar transparencia.
En ese sentido, consideró que una reforma fiscal debe estar precedida o acompañada de una revisión del gasto público y de otros factores que inciden en la actividad económica, como la reforma laboral.
Senior cuestionó que el gasto corriente mantenga una participación elevada, mientras la inversión pública continúa en niveles relativamente bajos. A su entender, sin cambios en esas áreas será difícil alcanzar el consenso social necesario para respaldar una reforma tributaria.
Otro de los aspectos que abordó fue la revisión de los incentivos fiscales. Señaló que el Estado puede evaluar y desmontar exenciones cuando hayan cumplido su propósito, pero advirtió que esos cambios deben aplicarse hacia futuras inversiones y no afectar proyectos que ya fueron ejecutados.
Explicó que muchas inversiones se realizan con horizontes de cinco, diez, 25 o incluso 30 años, por lo que modificar las condiciones fiscales de manera retroactiva podría afectar la seguridad jurídica.
«No pueden afectar las inversiones que ya están realizadas», sostuvo al defender que cualquier eliminación de incentivos se aplique de manera prospectiva.
Senior también planteó que las reglas tributarias deben tener claridad y transparencia, con la menor discrecionalidad posible en su aplicación, para preservar la confianza de los inversionistas.