• Sobre elDinero
  • Contacto
  • Anúnciese
Versión Impresa
Portada de Versión impresa #561
elDinero Mujer
Portada de Edición impresa #034
Foro Económico
Periódico elDinero
Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de valores
    • Finanzas personales
  • Energía
  • Industria
    • Comercio
  • Agricultura
  • Turismo
  • Global
  • Opiniones
    • Editorial
    • Cartas al Director
    • Ojo pelao
    • Observaciones
  • elDinero Mujer
  • MÁS
    • Reportajes
    • Comercio
    • Actividades
    • Cine financiero
    • Entrevista
    • Desayuno Financiero
    • Laboral
    • Tecnología
    • ¿Quiénes compiten?
    • Encuestas
  • Ediciones impresas
Sin resultados
Ver todos los resultados
Periódico elDinero
Sin resultados
Ver todos los resultados
Inicio
Finanzas

¿Cómo saber si su puntaje crediticio es bueno o malo?

Tener un buen historial le ayudará a tener mayores facilidades de financiamiento

Massiel de JesúsPorMassiel de Jesús
11 junio, 2023
en Finanzas
Santo Domingo
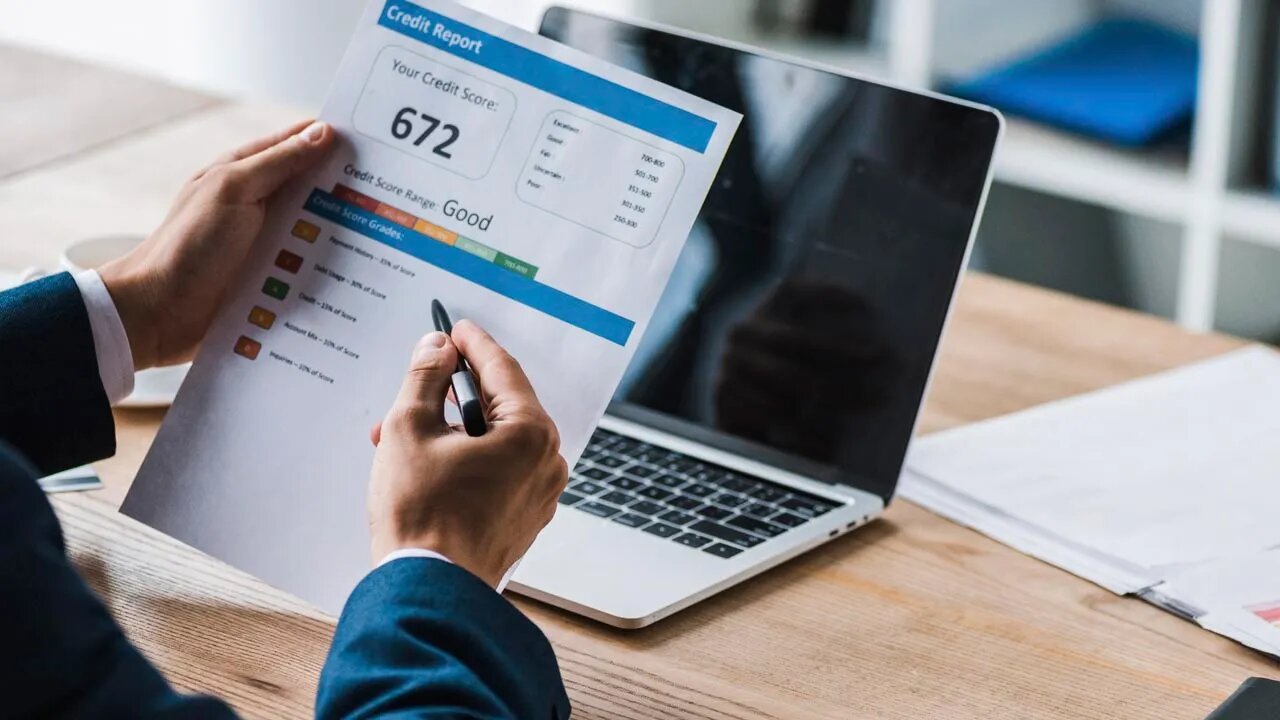
n República Dominicana están Datacrédito y TransUnion, dos empresas que se dedican a recolectar información crediticia de las personas y empresas. - Fuente externa.

n República Dominicana están Datacrédito y TransUnion, dos empresas que se dedican a recolectar información crediticia de las personas y empresas. - Fuente externa.

Whatsapp
Facebook
Twitter
Telegram

Con frecuencia se escucha decir que estar en el “Buró de Crédito” es malo. Sin embargo, estar en él puede representar una puerta hacia una serie de oportunidades financieras. Entre ellas tener acceso a mejores créditos, facilidades para adquirir productos de financiamiento y lograr mejores tasas de interés.

El único requisito es estar, pero con un buen “score” crediticio (puntuación), debido a que los bancos utilizan este indicador para medir el nivel de riesgo que usted le representa al momento de solicitar un préstamo o adquirir otro servicio. Es decir, que, entre otros factores, usted debe ser “buena paga” si desea tener una buena calificación.

Por lo general, el rango usado en el score de crédito ronda entre los 300 a 850 puntos, siendo un buen puntaje en la escala del 720 al 780, según algunos asesores financieros. En República Dominicana están Datacrédito y TransUnion, dos empresas que se dedican a recolectar información crediticia de las personas y empresas. En ambos, usted puede ver su historial de crédito gratis, hasta cuatro veces al año, conforme a la Ley 172-13.

En el caso de Data Crédito, la puntuación varía desde los 150 a 950 puntos. Mientras que en TransUnion, antes llamada Cicla, el puntaje va de A a F. Estas escalas miden la posibilidad de que una persona pague su deuda.

Por ejemplo, de 300 a 600 puntos se califica como muy bajo; de 601 a 657 como bajo; de 658 a 719 justo; de 720 a 780 bueno y de 781 a 950 excelentes. En tanto, en las escalas de TransUnion las calificaciones se representan a través de consonantes: A, B, C, E y F. Estas letras hacen referencia a un rango de referencia a un rango de puntuaciones que va desde los 100 hasta 713 puntos, siendo A la puntuación más alta y F la más baja.

7 pasos para cuidar su historial crediticio:

1- Historial. Propóngase como meta crear su historial crediticio lo antes posible, pero no falte a sus compromisos económicos para que siempre los datos sean positivos.

2- Pague. Póngase al día con sus pagos atrasados y pague a tiempo sus compromisos.

3- Deuda. Evite endeudarse por encima de tu capacidad de pago.

4- Tarjeta de crédito. No se sobregire y úsela de manera responsable, incluyendo el pago a tiempo.

5- Obtener un producto de crédito, si aún no tiene. Pero pagando a tiempo, de esa forma podrá construir un historial crediticio sano.

6- No haga diferencia entre deuda grande o pequeña, ambas dañan el historial si no lleva el ritmo de pago acordado.

7- Manténgase activo en sus créditos. Eso se mantendrá alimentando su historial.
Archivado en: Buró de créditocréditodeudapagopréstamos
Massiel de Jesús

Massiel de Jesús

Massiel de Jesús, periodista coordinadora de la sección Finanzas Personales del periódico elDinero. Se ha especializado en periodismo de investigación, datos, economía, medioambiente y turismo. Es egresada de la Universidad Autónoma de Santo Domingo (UASD), Magna Cum Laude; cuenta con una maestría en Marketing Digital y Redes Sociales, de la Universidad a Distancia de Madrid (UDIMA). Cuenta con un diplomado en Periodismo de Investigación por el Instituto Tecnológico de Santo Domingo (Intec) y la Embajada de Estados Unidos en el país. Así como diplomados en finanzas y relaciones públicas, del Ministerio de Hacienda y la Universidad Dominico-América, respectivamente. Ha trabajado para varios medios digitales e impresos de circulación nacional como elCaribe, El Nuevo Diario y actualmente elDinero. Sus trabajos han sido merecedores de múltiples premios nacionales.

Otros lectores también leyeron...

Finanzas personales

¿Tiene un préstamo? Así impactan los cambios en la tasa de política monetaria

22 octubre, 2026
Los bonos emitidos por el Ministerio de Hacienda concentran la mayor parte de este endeudamiento, con un saldo de US$16,751.13 millones.
Finanzas

Deuda del sector público no financiero alcanza US$67,649.7 millones a agosto de 2026

8 octubre, 2026
Sede del Ministerio de Hacienda y Economía.
Finanzas

RD emite US$1,600 millones en bonos y reduce riesgo de deuda

22 septiembre, 2026
El rendimiento del bono a diez años alcanzó el 4.841%, un nivel no visto desde 2007.
Mercado global

Estados Unidos anuncia recompra de deuda por US$6,000 millones

9 septiembre, 2026
La deuda del Banco Central representa el 11.4% del PIB, a junio de 2026.
Finanzas

Deuda del Banco Central se redujo en 2025, pero repuntó este año

29 agosto, 2026
La plataforma actualiza índice de costos de las tarjetas de crédito con nueva metodología.
Banca

SB presenta herramienta para comparar tasas de interés de préstamos

24 agosto, 2026
Siguiente publicación
Doctores Rebeca Pérez, John Breinholt y Adabeyda Báez. - Fuente externa.

¿Cómo se realizó el primer implante de válvula pulmonar percutánea en el país?

Las más leídas

  • Las fuentes renovables representaron el 20% de la matriz de generación eléctrica durante 2025.

    ¿Cómo está la generación de energías renovables en las provincias de RD?

    compartidos
    Compartir
    Tuit
  • Puerto Rico y Panamá lideran los destinos de dominicanos en el Caribe y AC

    compartidos
    Compartir
    Tuit
  • Honduras y República Dominicana registran inflación más alta hasta septiembre

    compartidos
    Compartir
    Tuit
  • España concentra el 69% de los dominicanos residentes en Europa

    compartidos
    Compartir
    Tuit
  • Indomet: lluvias por vaguada continuarán este miércoles, aunque con menor intensidad

    compartidos
    Compartir
    Tuit

Periodismo económico y financiero responsable

EDITORIAL CM
Edificio Corporativo MARTÍ
Rafael Augusto Sánchez, esquina Winston Churchill,
Ensanche Piantini, Santo Domingo, RD.

Newsletter

  • Sobre elDinero
  • Hacemos esto…
  • Contacto

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de Valores
    • Finanzas personales
  • Energía
  • Industria
  • Agricultura
  • Turismo
  • Mercado global
  • Opiniones
  • elDinero Mujer
  • Contacto
  • Versión impresa
  • Encuestas
  • Newsletter

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

VERSIÓN IMPRESA

Hojee y descargue nuestra versión impresa y disfrute del contenido más relevante y mejor trabajado sobre economía y finanzas

Versión impresa #553