

Por: Héctor R. Sánchez
La inflación en los Estados Unidos se ha mantenido por encima del objetivo del de la Reserva Federal del 2% durante 66 meses consecutivos, o sea, 5 años y 6 meses, desde marzo de 2021 hasta agosto de 2026. Tal y como muestra el recorrido de la línea azul en la gráfica, enero y febrero de 2021 fueron los únicos dos meses del período en los que la inflación se mantuvo por debajo del objetivo del 2%, con registros de 1.4% y 1.7%, respectivamente.
A partir de marzo 2021 la inflación desato una vertiginosa tendencia alcista hasta alcanzar el máximo histórico del 9.1% en junio 2022. Con el objetivo de revertir el curso de la inflación, la Reserva Federal inicio un acelerado movimiento de once ajustas a la tasa de política monetaria entre marzo de 2022 y Julio 2023.
El punto de cruce monetario entre las dos variables se produjo en marzo de 2023 a un nivel del 5% para ambas magnitudes. A partir de ahí, la tasa de política de la Reserva Federal entró en una etapa de meseta al nivel del 5.5% hasta septiembre 2024 cuando inicia una serie de siete descensos hasta el 3.5% en septiembre.
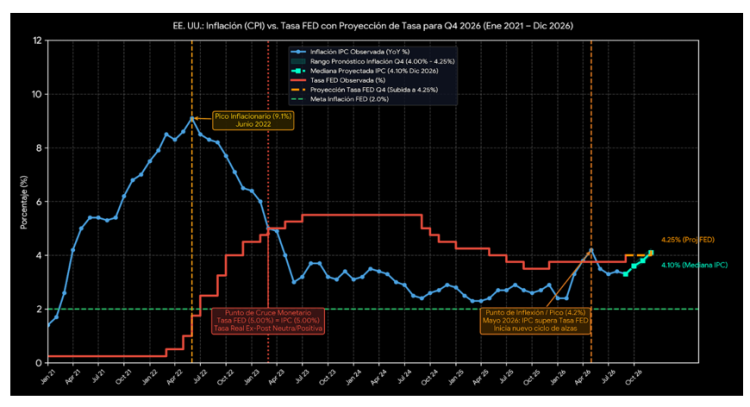
Por su parte la inflación pasa del 5% al 4% para colocarse en un 2.5% en junio 2023. A partir de ahí la inflación inicia un movimiento lateral (etapa de control) de dos años y 9 meses fluctuando entre el 2% y el 4%, sin tocarlos, hasta febrero de 2026 bajo la tutela de una tasa de política monetaria superior a la inflación en 1.79% en promedio. Hasta este punto, la evidencia empírica post pandemia de la relación entre la tasa de política monetaria de la FED y la inflación en los EE.UU., arroja tres lecciones de política monetaria aplicables al caso de Republica Dominicana.
- Para anclar las expectativas y doblegar la inercia inflacionaria no basta con igualar la inflación; se requiere sostener un diferencial positivo constante y suficiente (+/-2%) que desacelere la demanda agregada.
- La transmisión de la política monetaria hacia la economía real requiere tiempo dado que existe un rezago operacional entre la fijación de una tasa de política monetaria y su impacto en los niveles de inflación. El control de la inflación futura requiere colocar la tasa de política monetaria actual en una meseta temporal de al menos entre 1.5% y 2% por encima de la inflación actual.
- El costo macroeconómico de reajustar las tasas al alza tras un brote inflacionario atendido tardíamente es sustancialmente mayor que el costo de mantener una postura restrictiva sólida durante un par de trimestres adicionales.
Simetría entre política monteria EE.UU. y RD: El colibrí monetario
Ambas naciones han tenido una vinculación estrecha a lo largo de los años, pero muy especialmente durante la época pospandémica. Los flujos de inversión, comerciales, financieros, turísticos y migratorios entre ambas naciones han impulsado al país a ajustar su política monetaria a las posturas de tipos de interés de nuestro gran socio comercial.
Para poner en evidencia la naturaleza de dicha relación en graficado la data de la tasa de política monetaria del Banco Central de la Republica Dominicana junto a los datos de la tasa de política monetaria de la Reserva Federal de los Estados Unidos para los últimos diez años es decir, para el periodo 2016-2026.
Antes de entrar en los pormenores de la grafica y su peculiar forma de colibrí es conveniente explicar las implicaciones básicas del diferencial de tasas peso-dollar de modo que el lector pueda entender mejor el impacto de la evolución de dicho diferencial en la coyuntura global y local actual.
El diferencial entre la tasa de política monetaria de Republica Dominicana y la tasa de política monetaria de la Reserva Federal de los Estados Unidos es uno de los principales indicadores de base para la formación de precios y rendimientos en los mercados financieros y por tanto influye que toma de decisiones del inversor local e internacional a la hora de decidir si invertir en instrumentos denominados en pesos o dólares en el mercado local o en su defecto, en dólares en el mercado internacional.
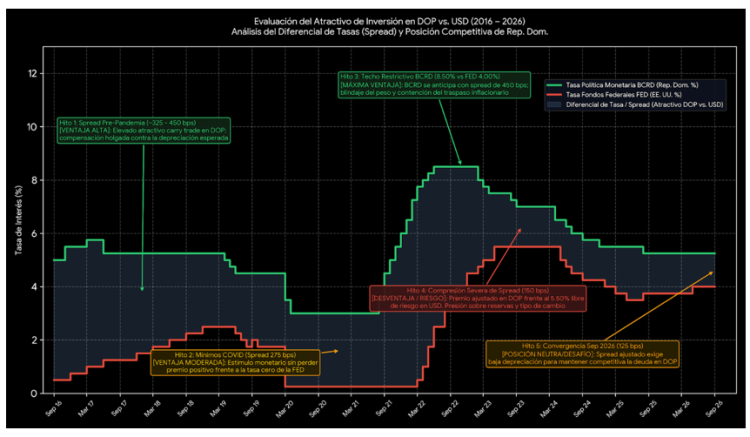
Como se puede observar, el colibrí monetario RD/EE.UU., mantuvo una cola ancha durante el periodo prepandemia 2016-2019 al mantener un diferencial de tasas entre 325 y 450 puntos básicos dotando a Republica Dominicana de una alta ventaja competitiva para las inversiones en pesos. El premio por rendimiento en pesos compensaba holgadamente la depreciación cambiaria histórica esperada, dinamizando el carry tarde y permitiendo una acumulación saludable de reservas internacionales.
Durante el choque pandémico y estímulo monetario global 2020 – 2021 correspondiente la cintura y el cuerpo del colibrí monetario, el diferencial de tasas se contrajo moderadamente, pero se mantuvo positivo en torno a los 275 puntos básicos. República Dominicana sostuvo una atractivo de inversión moderado y a pesar de la caída nominal de tasas, el premio relativo de un 3% frente a la tasa 0.25% de la FED evitó una salida desordenada de capitales y facilitó la rápida recuperación de la actividad económica interna.
Durante el ciclo inflacionario global y techo restrictivo comprendido entre enero 2022 y junio 2023, correspondiente al cuello y parte de la cabeza del colibrí monetario, la TPM del Banco Central paso de 3% hasta alcázar el histórico 8.5%. Posteriormente, la FED inició su ciclo de alzas más agresivo en décadas, alcanzando un techo de 5.50% a mediados de 2023. El spread de tasas alcanzó los 450 puntos básicos en los momentos de mayor tensión inflacionaria ofreciendo una ventaja competitiva máxima como atractivo de inversión en instrumentos en pesos. El BCRD blindó el poder de compra de la moneda local, absorbió liquidez y contuvo el traspaso de la inflación importada (pass-through), ofreciendo rendimientos reales altamente atractivos para el ahorro interno y flujos externos.
Luego vino una etapa de normalización y compresión severa del spread entre julio 2023 y agosto 2024. Durante la etapa que correspondería a la cara del colibrí monetario, el Banco Central ajustó su TPM de 8.5 a 7% y luego a 6%, mientras la FED mantuvo su tasa restrictiva en el pico de 5.50% por un periodo prolongado; El spread se comprimió drásticamente hasta un mínimo de 150 puntos básicos, presentando desventaja competitiva o riesgo de sustituibilidad relativo. Con un premio en pesos tan estrecho frente a una tasa libre de riesgo en dólares base del 5.50%, el incentivo para mantener posiciones en pesos disminuyó, incrementando la preferencia por la liquidez en dólares, presionando ligeramente el tipo de cambio y requiriendo una gestión activa de intervención cambiaria por parte del Banco Central.
En septiembre de 2026 con el ajuste al alza de la tasa de tipos de la FED llega la Convergencia Monetaria. Con una TPM del Banco Central en 5.25% el margen de tasas se comprime hasta 125 puntos básicos dejando la ventaja competitiva del peso en una posición posición neutra y de desafío estructural. En este punto, el atractivo actual es de carácter neutro y altamente exigente. Un spread de 125 puntos básicos significa que la rentabilidad nominal de los instrumentos en pesos ya no ofrece un margen amplio de cobertura. Para que la inversión en pesos mantenga su competitividad frente al dólar, el ecosistema macroeconómico exige un cumplimiento estricto de dos variables clave: Que la inflación local se mantenga sólidamente anclada dentro del rango meta y Que la tasa de depreciación anual del peso frente al dólar se mantenga por debajo del umbral del 1.25% para evitar que el rendimiento neto ajustado por tipo de cambio se torne negativo para el inversionista.
A mi juicio, este miércoles 30 de septiembre, El comité de Mercado Abierto (COMA) del Banco Central de la República Dominicana debe recalibrar su postura monetaria frente al ciclo restrictivo de la Reserva Federal de los Estados Unidos, con el objetivo de resguardar la estabilidad cambiaria, anclar las expectativas de inflación y preservar el atractivo de los instrumentos denominados en pesos dominicanos frente a los activos libres de riesgo en dólares estadounidenses.
La tasa de política monetaria debe ajustarse al alza en mínimo 50 puntos básicos, hasta 5.75% para salvar el rezago abril-junio, devolver operatividad a la política monetaria frente a la inflación, y estar en mejores condiciones de enfrentar la potencial materialización de las expectativas inflacionarias en los EE.UU..
La subida de la tasa de interés de la Reserva Federal se produce en un momento particularmente complejo para la política monetaria dominicana. Con una TPM de 5.25% y una inflación interanual de 5.13%, el margen real ex post de la tasa de referencia se ha reducido prácticamente a cero. Simultáneamente, el aumento de la FED hasta un rango de 3.75%-4.00% estrecha el diferencial nominal de política monetaria entre ambos países. La combinación de estos factores reduce el margen para una flexibilización monetaria por parte del BCRD y aumenta la importancia de la evolución de la inflación subyacente, las expectativas inflacionarias, el tipo de cambio y los rendimientos relativos de los activos en pesos y dólares.
Tal y como puede verse, el movimiento reciente en la política monetaria de la FED en los Estados Unidos tiene amplias implicaciones a nivel global y muy particularmente en Republica Dominicana cuyas autoridades buscan apuntalar y consolidar el crecimiento económico en torno a la capacidad potencial de la economía en torno al 5% anual.
Un encarecimiento del crédito a nivel interno, mayores gastos por intereses de deuda pública y mayor inflación importada por un dólar más fuerte, entran en conflicto con el objetivo de un crecimiento de 4.5 proyectado y constituye un gran reto para la autoridades monetarias y económicas del país.