

Los mercados financieros cuentan con distintos participantes que intervienen cuando existen necesidades de liquidez, oferta o demanda, así como diferencias en los precios de los activos.
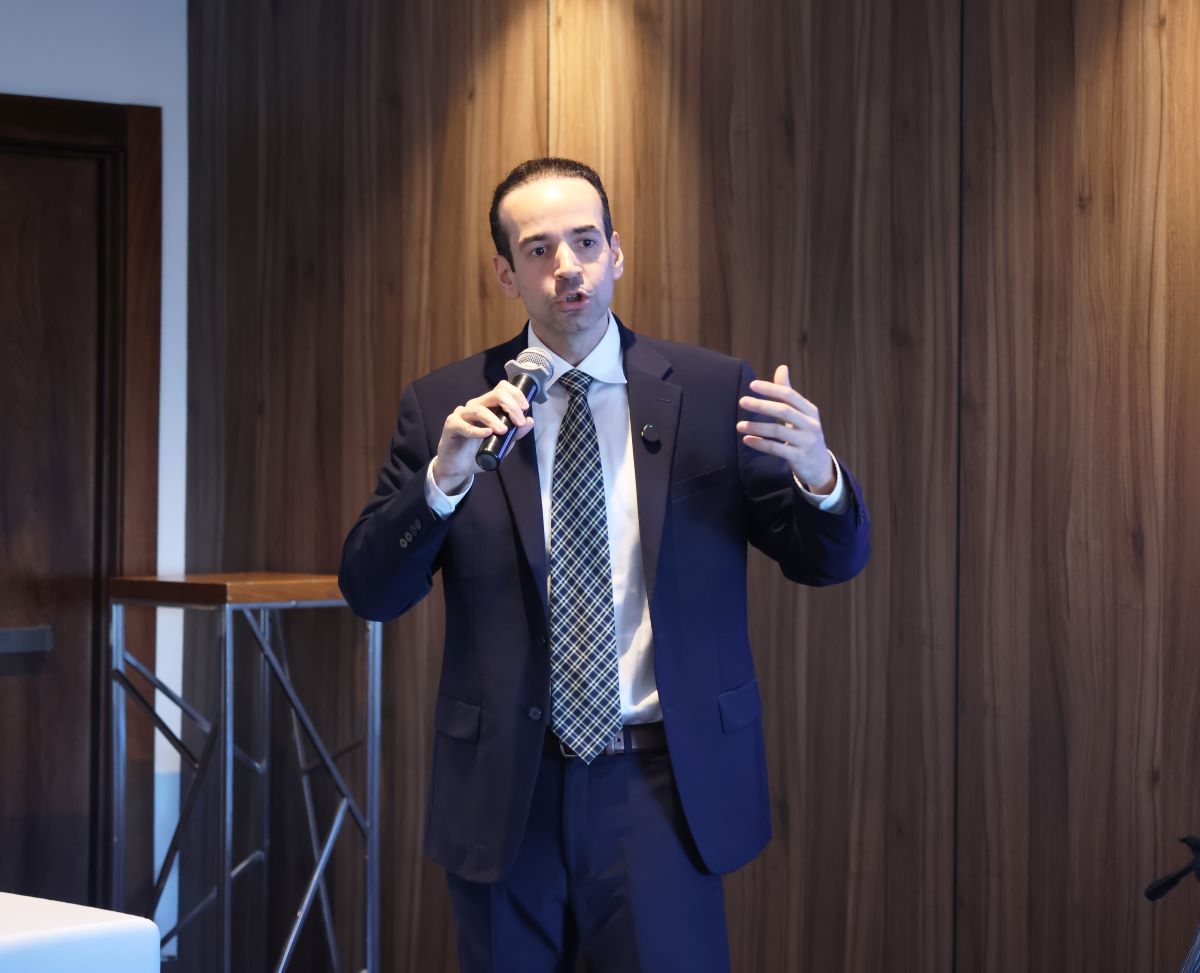
Así lo explicó Robinson Reyes Peña, maestro de la Universidad Internacional de Florida (FIU), durante el 74th EURO Working Group for Commodities and Financial Modeling (EWGCFM), “Conversación sobre conocimiento, mercados e impacto global”, realizado en el Homewood Suites by Hilton Santo Domingo, donde abordó el funcionamiento de los mercados y el papel de los especuladores, arbitrajistas y vendedores en corto.
Reyes Peña explicó que, cuando falta liquidez en el mercado, determinados participantes intervienen para proveerla. De igual manera, cuando no existe suficiente demanda, estos agentes pueden entrar para proporcionarla, mientras que, ante una falta de oferta, participan para suplirla.
También se refirió a los arbitrajistas (arbitragers), quienes intervienen cuando existe un error en el precio de algún activo y contribuyen a solucionar ese mispricing o diferencia de precio.
El especialista señaló que uno de los debates que surge en muchos países y mercados durante las etapas de desarrollo es la participación de los vendedores en corto (short sellers), a quienes también se ha cuestionado por su posible efecto sobre la estabilidad de los mercados.
Para explicar esta discusión, Reyes Peña citó el argumento del economista Milton Friedman. Señaló que, si los especuladores realmente desestabilizaran el mercado, tendrían que comprar cuando los precios están altos y vender cuando están bajos.
En ese escenario, explicó, se produciría una mayor dispersión de los precios, con picos más altos y valles más pronunciados, debido a un aumento de la demanda en los momentos de precios elevados y de la oferta cuando los precios estuvieran bajos. “Si ese fuera el caso, entonces sí, los especuladores desestabilizan el mercado”, afirmó al explicar el planteamiento de Friedman.
Sin embargo, sostuvo que la realidad es diferente, debido a que un especulador que logra mantenerse y sobrevivir como institución debe estar realizando una gestión eficiente. Esto significa que vende cuando el mercado está alto y compra cuando está bajo.
En ese caso, explicó, la presión generada por los especuladores es contraria a la que produciría una desestabilización, pues contribuye a reducir los picos y aumentar los valles. “Ese argumento no es mío, ese argumento es de Milton Friedman”, aclaró.
Reyes Peña agregó que los especuladores, arbitrajistas, hedges y vendedores en corto pueden terminar agregando liquidez y reduciendo la dispersión o los momentos disruptivos en el mercado, generando un comportamiento más fluido y menos interrumpido.
Derivados y gestión de riesgos
El maestro de la Universidad Internacional de Florida también explicó la importancia de contar con derivados, futuros y mecanismos de cobertura (hedging) para gestionar los riesgos de las inversiones.
Señaló que, cuando existe un mercado en el que se invierte pero no hay derivados, futuros ni mecanismos para hacer hedging, la exposición a la pérdida de la inversión puede ser total.
En cambio, cuando se incorporan opciones, futuros, derivados y swaps, y estos cuentan con suficiente liquidez, es posible desarrollar estrategias para mitigar riesgos y reducir de antemano la exposición durante momentos de ambigüedad o incertidumbre. Esto permite establecer de manera intencional qué tan bajo se está dispuesto a permitir que llegue el valor de un portafolio.
“Esto no es gratis, no es free lunch, tiene un costo, pero funciona como un seguro que nos permite manejarnos o maniobrar en tiempos de tormenta en los mercados financieros”, sostuvo.
El mercado del café
Para explicar la utilidad de estas herramientas, Reyes utilizó como ejemplo una finca de café, al señalar que las fluctuaciones del precio del producto generan incertidumbre para productores y exportadores.
Explicó que cuando se presenta un problema en Brasil, como una sequía, el precio del café puede dispararse, mientras que cuando la situación se resuelve, el precio puede volver a bajar.
Sin un mercado de derivados, los participantes tendrían que aceptar esas fluctuaciones. Sin embargo, con estos instrumentos es posible negociar un precio futuro y reducir ese riesgo.
Reyes señaló que este mecanismo también cuenta con una cámara de compensación (clearing house), que funciona como un agente intermediario y cubre el riesgo de contraparte.
Herramientas para modernizar los mercados
El especialista concluyó que este tipo de herramientas forman parte de los recursos que acompañan a los mercados en su proceso de modernización.
Afirmó que contar con estos instrumentos permite manejar los riesgos de una manera más eficiente y abre nuevas posibilidades para los participantes del mercado.
Asimismo, destacó que disponer de herramientas financieras adecuadas permite que otros sectores puedan contar con los recursos necesarios para desarrollar sus agendas sin que el capital se convierta en una limitación.
“Al tener estas herramientas, también permitimos que todos los demás sectores tengan el pulso económico para llevar adelante sus agendas sin que el capital sea una limitación”, concluyó.