En entregas anteriores, hemos señalado la situación financiera desastrosa de las empresas distribuidoras de electricidad (EDE), ya que, de acuerdo con el más reciente Informe de Gestión Comercial del Ministerio de Energía y Minas (MEM) a julio 2026, el balance global de las EDE ha ido creciendo en 16.7% por lo que va del año 2026, al acumular pérdidas por un valor de US$1,098.3 millones, lo que compara negativamente con los US$940.9 millones del mismo período del año anterior.
Este dato ha sido confirmado por los informes mensuales de la Dirección General de Presupuesto (Digepres) y el Ministerio de Hacienda y Economía (MHE) que indican que las transferencias del Gobierno central a las EDE para cubrir sus déficits se incrementaron en 33.9% (en vez de disminuir en 17.5% como lo proyectaba el Presupuesto 2026) al dispararse de RD$51,296.1 millones (a julio 2025) a RD$68,673.1 millones (a julio 2026).
Afortunadamente, el subsector generación continúa respondiendo de manera positiva a la creciente demanda, producto del neto rebote de la economía dominicana que, luego de crecer tan solo 2.1% en 2025, ha acelerado su recuperación al crecer 4.5% a agosto de acuerdo con las cifras del Índice Mensual de Actividad Económica (IMAE) del Banco Central de la República Dominicana (BCRD).
Además de este crecimiento orgánico, es evidente que el fenómeno climático del” Super Niño” está poniendo una doble presión adicional a las empresas generadoras (EGE): de un lado, las altas temperaturas han incrementado la demanda en refrigeración del aire, pero al mismo tiempo, al reducirse las precipitaciones, la generación hidroeléctrica (HI) va a sufrir una merma que pudiese alcanzar hasta un 50% del nivel normal de producción.
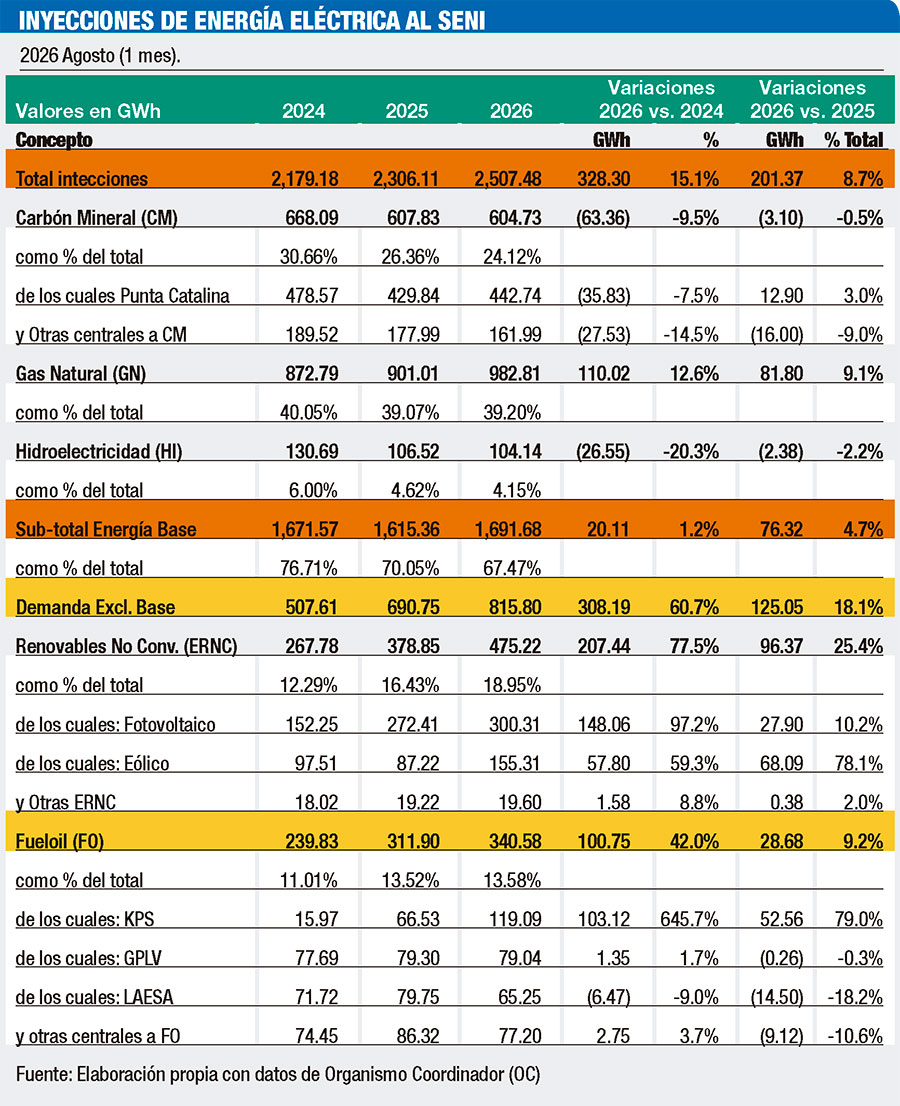 De hecho, en el mes de agosto 2026, la demanda de electricidad, medida a través de las inyecciones de todas las centrales conectadas al Sistema Eléctrico Nacional Integrado (SENI), alcanzó un nuevo nivel récord de 2,507.48 gigavatios/hora (GWh); en otras palabras, la demanda récord de agosto 2026 supera en un 52.9% la demanda del mes de menor intensidad del año que fue febrero con GWh 1,640.42.
Como resultado, el total inyectado por las centrales eléctricas del SENI registró un crecimiento de 8.73%, (luego de 8.89% en la lectura del mes de julio 2026), al pasar las inyecciones totales al SENI de GWh 2,360.11 (08-2025) a GWh 2,507.48 (08-2026), equivalente a GWh 201.37 adicionales (ver cuadro).
Ahora bien, ¿cuáles son las fuentes que permitieron este muy importante crecimiento?
En el caso de las energías base, se observa lo siguiente:
• Luego de acumular una caída muy fuerte (-15.3%) durante el período de siete meses acumulados hasta julio, las inyecciones de las plantas a carbón mineral (CM) sufren un leve retroceso en agosto (-0.5%) equivalente a una pérdida limitada de generación en unos -GWh 3.10, al pasar de GWh 607.83 (08-2025) a GWh 604.73 (08-2026), a pesar del ligero repunte de la central de Punta Catalina (3.0%, equivalente a GWh 12.90 adicionales) pero que no fue suficiente para compensar las caídas adicionales de las demás centrales a CM (Itabo y Barahona) que redujeron sus aportes en un -9.0%, equivalentes a -GWh 16.00 menos; como resultado de lo anterior, el CM tiene una participación de 24.12% en la matriz de generación, por debajo del 30.66% y 26.36% en los meses de agosto 2024 y 2025, respectivamente;
• En cambio, las plantas a Gas Natural (GN), logran crecer este mes (9.1%), al inyectar GWh 81.80 adicionales, pasando sus inyecciones de GWh 901.01 (08-2025) a GWh 982.81 (08-2026); en este sentido, hay que destacar el liderazgo de las centrales de CEPM que contribuyen con GWh 77.03 adicionales.
Además de los aportes de la nueva central de Manzanillo Power Land (que entró en operación comercial el 2 de marzo 2026) que inyectó GWh 54.07 en agosto; y con eso el GN logra mantener su participación bastante estable en torno al 40% de la matriz de generación: 40.05% (2024); 39.07% (2025) y 39.20% (2026).
• En el caso de la generación hidroeléctrica (HI), luego de registrar un muy sólido crecimiento durante el primer cuatrimestre 2026 (+12.6% equivalente a +GWh 54.96 adicionales), las centrales HI vienen sufriendo una muy sensible disminución a partir del mes de mayo, acumulando de este modo una caída de -4.9% equivalentes a -GWh 25.69 adicionales durante el C2-2026, y a -2.2% y -GWh 2.38 en el mes de agosto;
En resumidas cuentas, las energías-base generaron +GWh 76.32 adicionales en este mes, equivalente a un crecimiento de +4.7%, lo que solo pudo cubrir el 37.9% de la demanda adicional de electricidad en agosto 2026.
Por tanto, las fuentes restantes, o sea, las Energías Renovables No Convencionales (ERNC) y las plantas a Fueloil (FO) tuvieron nuevamente que incrementar sus inyecciones para cerrar la brecha entre el crecimiento insuficiente de la energía-base y la demanda total de energía en agosto; en otras palabras, ERNC y FO tuvieron que aportar +GWh 125.05 adicionales, equivalente a un muy fuerte incremento de +18.1% por encima de los GWh 690.75 que habían inyectado en agosto 2025.
En el caso de las ERNC, confirman el acelerado crecimiento de su participación en la matriz de generación que pasa de 12.29% (2024) a 16.43% (2025) y 18.95% (2026), logrando así en agosto una importante contribución adicional de +GWh 96.37 (de hecho superior a la contribución de las centrales a GN), con inyecciones al SENI que pasan de GWh 378.85 (08-2025) a GWh 475.22 (08-2026) equivalente a un enorme crecimiento de +18.1%; o sea, las ERNC aportaron cerca del 77.1% de la generación adicional que se necesitaba.
En virtud de lo anterior, las plantas a FO tuvieron que cubrir la brecha restante (unos GWh 28.68), lo que significa que, luego de crecer muy fuertemente en agosto 2025 (+42.0%), las inyecciones a FO tuvieron que crecer otra vez, pero en una proporción mucho menor (+9.2% en 08-2026), al pasar de GWh 311.90 (08-2025) a GWh 340.58 (08-2026).
Con esto la participación del FO en la matriz eléctrica se ha mantenido netamente arriba del 10.0% y pasó de 11.01% (08-2024) a 13.52% (08-2025) y 13.58% (08-2026). Al igual que durante los meses anteriores, esta generación adicional a FO fue el resultado de las inyecciones adicionales de los barcos de Karpowership (KPS) que aportaron GWh 52.26 adicionales, al dispararse en +79.0% sus inyecciones que pasaron de GWh 66.53 (08-2025) a GWh 119.09 (08-2026); mientras el resto de las centrales a FO disminuyeron sus inyecciones en -GWh 23.88 faltantes.
En conclusión, los datos operativos del SENI para agosto 2026 nos confirman que, dado el crecimiento de la economía, la reducción en la disponibilidad de las energías-base, y los impactos del Super Niño, la demanda en electricidad seguirá batiendo récords de demanda en los próximos meses, por lo que será necesario poner a contribución a todas las centrales del SENI, incluyendo las centrales a FO. La disponibilidad de electricidad adicional será uno de los factores clave para alcanzar el objetivo de duplicar el tamaño de la economía dominicana antes de 2040.