La oferta de financiamientos para adquirir viviendas mantiene su ritmo de expansión en República Dominicana, aunque el acceso a un hogar propio continúa siendo un desafío para una parte importante de la población. A julio de 2026, la cartera de crédito hipotecario del sistema financiero dominicano alcanzó los RD$466,909 millones (US$7,672.84 millones), un aumento de RD$48,387 millones (US$795.16 millones) si se compara con el monto registrada al mismo mes del año anterior.
El crecimiento interanual fue de 11.5%, de acuerdo con los datos de la Superintendencia de Bancos (SB), que muestran que los préstamos destinados a la adquisición de viviendas mantienen una participación relevante dentro del sistema financiero.
Este comportamiento ocurre en un mercado marcado por un elevado déficit habitacional. Según la Encuesta Nacional de Hogares de Propósitos Múltiples (Enhogar) 2024, el 48.9% de las familias dominicanas no dispone de una vivienda propia, mientras que el 42.5% de las viviendas ocupadas son alquiladas.
El saldo de la cartera hipotecaria pasó de RD$418,522 millones (US$6,877.68 millones) en julio de 2025 a RD$466,909 millones (US$7,672.84 millones) en julio de 2026. Esto supone un incremento absoluto de RD$48,387 millones en un año.
 La evolución del crédito hipotecario también refleja un crecimiento sostenido durante los últimos años. En julio de 2024, la cartera alcanzó RD$370,236 millones, para un aumento interanual de 15.4%. Un año antes, en julio de 2023, se situó en RD$320,815 millones, con una expansión de 16.3%.
En 2022, el monto ascendió a RD$275,922 millones, equivalente a un crecimiento de 15.9%. Para julio de 2021, la cartera llegó a RD$238,092 millones, con una variación de 9.1%, mientras que, en 2020, en medio del impacto económico de la pandemia de covid-19, alcanzó RD$218,140 millones, para un crecimiento de 8.7%.
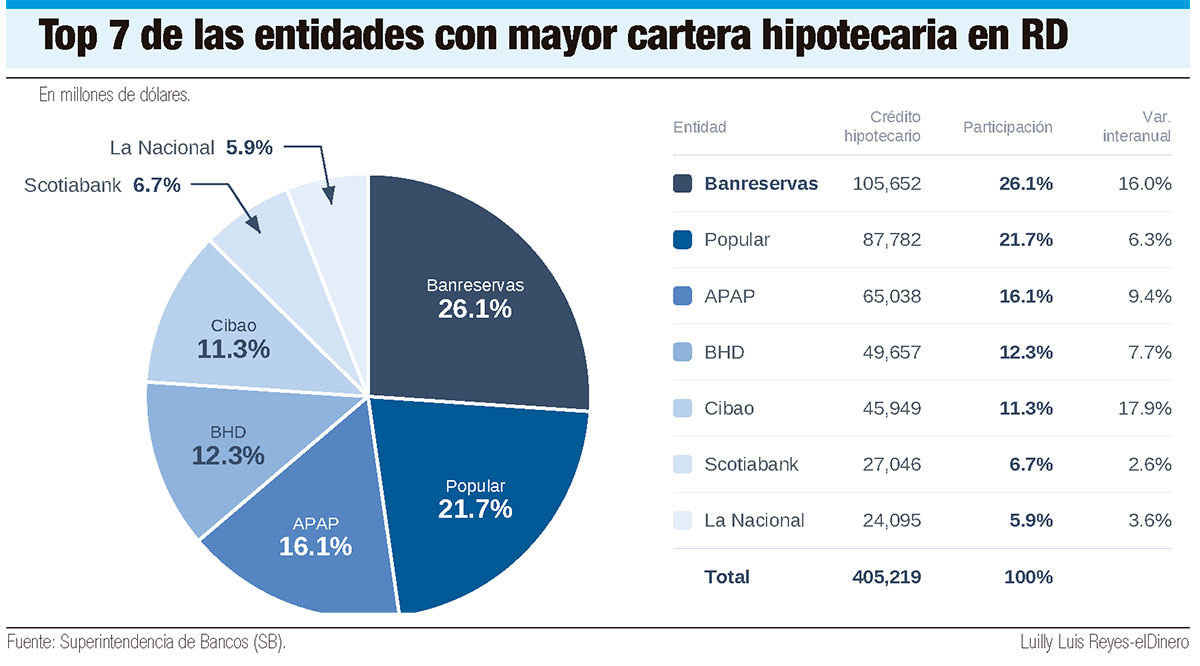
Dentro de la cartera total de crédito del sistema financiero, el financiamiento hipotecario representó el 18.8% a julio de 2026. El crédito comercial concentró la mayor participación, con 54.7%, seguido por los préstamos de consumo, con 21.3%, y las tarjetas de crédito personales, con 5.06%. En conjunto, la cartera de crédito ascendió a RD$2.48 billones.
Por entidad
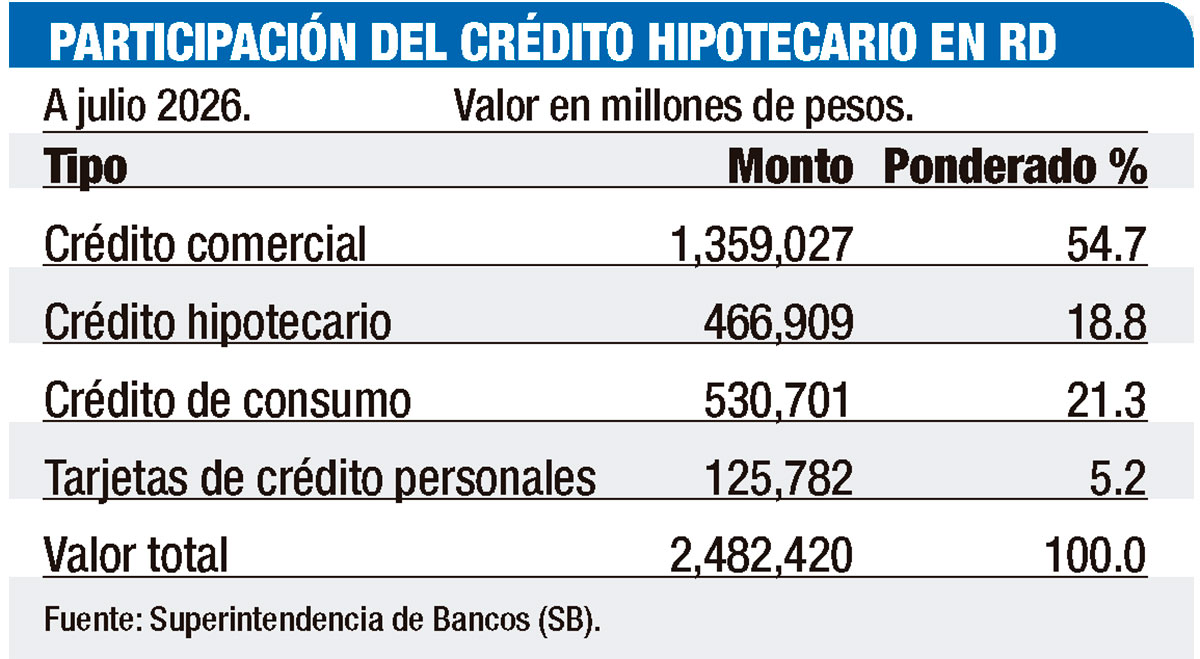 Por entidades, Banco de Reservas de la República Dominicana encabeza el mercado hipotecario con una cartera de RD$105,652 millones a julio de 2026. Su crecimiento interanual fue de 16%.
Le sigue Banco Popular Dominicano, con RD$87,782 millones y un crecimiento de 6.3%, mientras que la Asociación Popular de Ahorros y Préstamos (APAP) registró RD$65,038 millones, para una expansión de 9.4%. Las tres primeras entidades, Banreservas, Popular y APAP, concentran el 63.9% de la cartera hipotecaria registrada entre las principales entidades.
El cuarto lugar corresponde a Banco BHD, con RD$49,657 millones y un crecimiento de 7.7%. Luego aparecen Banco Múltiple BHD León Cibao con RD$45,949 millones y una variación de 17.9%; Scotiabank República Dominicana, con RD$27,046 millones y un crecimiento de 2.6%; y Banco de Ahorro y Crédito La Nacional, con RD$24,095 millones y una expansión de 3.6%.
A diciembre de 2025, el crédito hipotecario destinado a mujeres creció 14.6%, frente al 12% registrado en el segmento masculino, según los datos de la Superintendencia de Bancos. El comportamiento apunta a una reducción gradual de la brecha de género en el acceso al financiamiento para vivienda.
Participación
La composición del crédito hipotecario por género también muestra cambios. A diciembre de 2025, los hombres concentraban el 53.1% del saldo de estos préstamos, aunque su participación ha disminuido progresivamente.
En enero de 2017, los hombres representaban el 56.8% del crédito hipotecario, frente al 53.1% registrado en diciembre de 2025. Mientras tanto, las mujeres han mostrado un mayor ritmo de crecimiento.