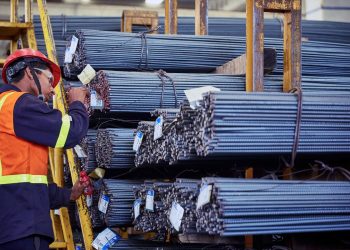


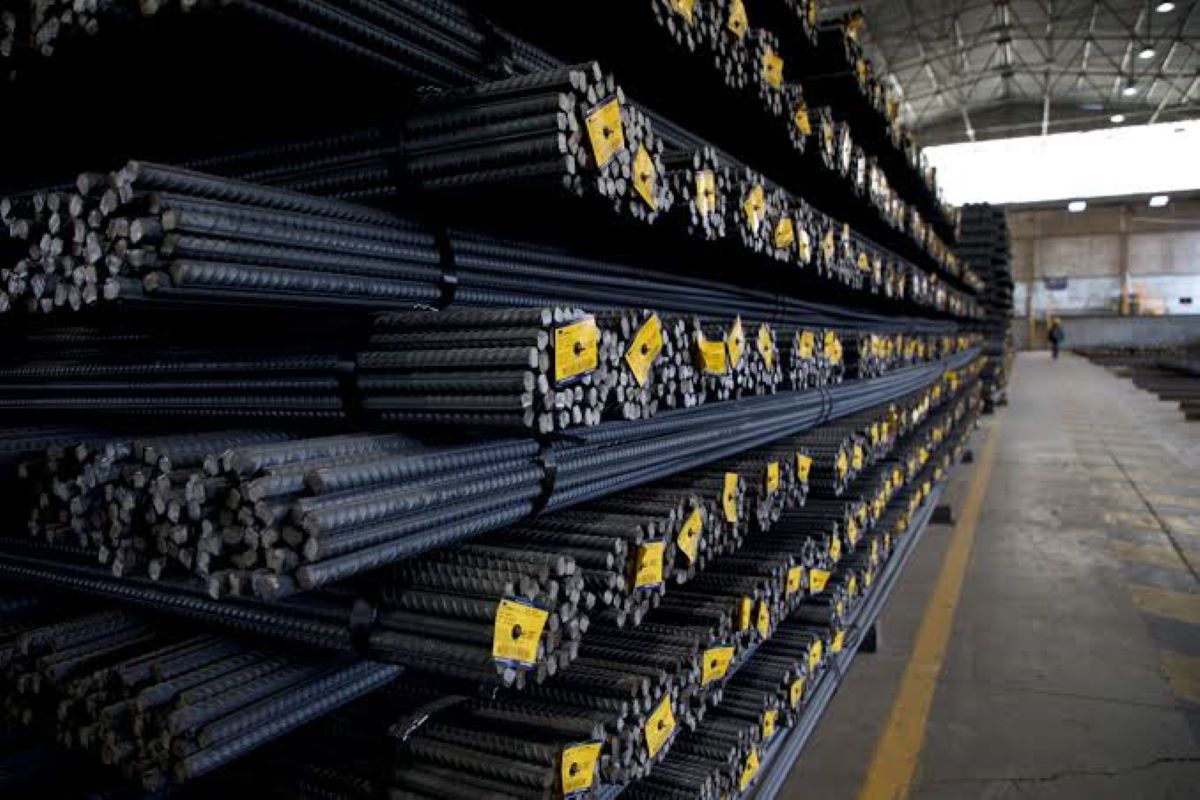
Las industrias básicas de hierro y acero en República Dominicana generaron ventas acumuladas por RD$319,551.7 millones entre 2021 y 2025, consolidándose como una de las actividades manufactureras de mayor relevancia para el aparato productivo dominicano. Durante ese período, el sector registró un crecimiento promedio anual de 2.2%, al pasar de RD$59,780.9 millones en 2021 a RD$65,222.2 millones en 2025, de acuerdo con estadísticas de la Dirección General de Impuestos Internos (DGII), presentadas por la Dirección General de Aduanas (DGA).
Además de su aporte a la actividad industrial, el sector representó en promedio el 4.5% de las ventas totales de la manufactura nacional, reflejando su importancia dentro de las cadenas productivas vinculadas a la construcción, la infraestructura y la elaboración de bienes intermedios. Este desempeño, indica el informe, reafirma el papel estratégico del hierro y el acero como insumos esenciales para múltiples actividades económicas.
Al observar la trayectoria de las ventas durante el quinquenio se evidencia que la misma estuvo marcada por fluctuaciones. En 2021, la actividad registró una expansión de 68.0% respecto al año anterior, mientras que en 2022 alcanzó su mayor nivel de facturación al registrar ventas por RD$69,536.8 millones, equivalentes a un crecimiento interanual de 16.3%.
Sin embargo, el sector experimentó una desaceleración en los dos años siguientes, con caídas de 9.6% en 2023 y de 1.2% en 2024, hasta retomar la senda de crecimiento en 2025, cuando las ventas aumentaron 5.0% para situarse en RD$65,222.2 millones.
La estructura del mercado evidencia una elevada concentración de la actividad productiva. Entre 2021 y 2025, las industrias locales generaron el 99.7% de las ventas totales del sector, mientras que las empresas acogidas al régimen de zonas francas aportaron apenas el 0.3%, lo que confirma el predominio de la producción nacional en esta rama manufacturera.
La concentración también se refleja en el tamaño de las empresas participantes. Para 2025, las grandes compañías concentraron el 94.6% de las ventas registradas, en contraste con el 4.1% generado por las micro, pequeñas y medianas empresas (mipymes). Esta distribución pone de manifiesto el peso que tienen los grandes grupos industriales en la dinámica comercial del sector.
Por subactividad económica, el informe de la DGA sobre el perfil económico de este sector indica que la “fabricación en industrias básicas de productos de hierro y acero N.C.P.” lideró ampliamente el mercado al concentrar el 95.4% de las ventas reportadas. En menor medida participaron la “fundición de acero en hornos de alta temperatura, producción de lingotes o planchas de acero”, con una cuota de 2.5%, y la “fabricación de tubos con soldaduras”, que representó el 1.4% del total.