

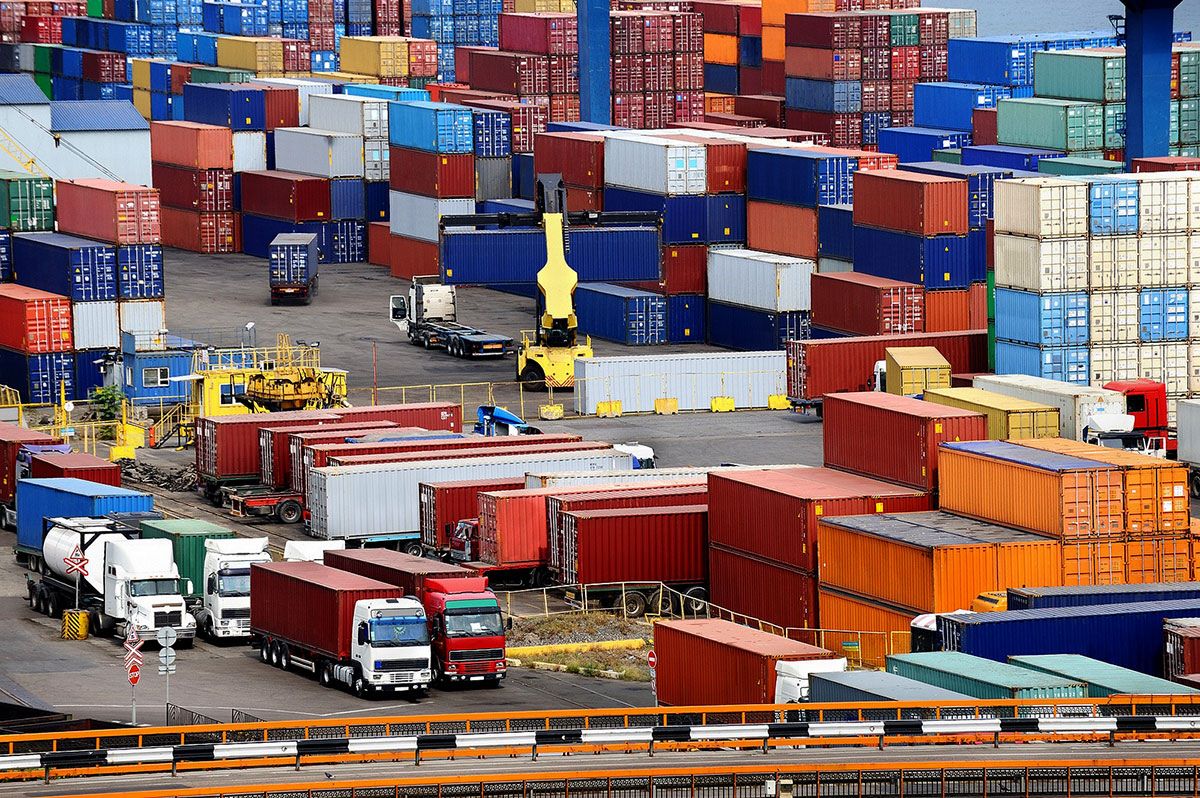
La Dirección General de Aduanas (DGA) otorgó un plazo de dos días hábiles a los importadores que tengan mercancías descargadas en los puertos de República Dominicana desde hace más de 30 días, sin haberlas sometido a un régimen o destino aduanero, para que presenten la declaración aduanera correspondiente, conforme a los procedimientos establecidos en la Ley 168-21 de Aduanas.
La institución informó que, vencido el plazo sin que se haya presentado la declaración correspondiente, las mercancías podrán ser consideradas en abandono de hecho y sometidas a los procedimientos de reconocimiento y liquidación aduanera, para determinar las obligaciones tributarias correspondientes y proceder a su venta mediante subasta pública, de conformidad con el artículo 112 de la Ley 168-12.
Aviso público de la DGA
Mercancías pendientes de declaración en los puertos del país
La Dirección General de Aduanas (DGA), en virtud de las atribuciones que le confieren la Ley núm. 168-21 de Aduanas y sus reglamentos de aplicación, en especial los artículos 1, 2, 3, 10, 18, 90, 197, 198 y 199, informa lo siguiente:
Se convoca a los importadores, consignatarios o sus representantes autorizados que tengan mercancías descargadas en los puertos del país desde hace más de treinta (30) días, sin haberlas sometido a un régimen o destino aduanero, para que, en un plazo no mayor de dos (2) días hábiles contados a partir de la publicación de este aviso, presenten la declaración aduanera correspondiente, conforme a los requisitos y procedimientos que establecen los artículos 197, 198 y 199 de la citada ley.
Transcurrido ese plazo sin que se haya presentado la declaración, en la administración de aduanas de llegada de las mercancías, para su aforo, liquidación, pago y despacho en la forma legalmente establecida, la DGA considerará dichas mercancías en abandono de hecho, de acuerdo con el artículo 112 de la ley anteriormente citada, y procederá a su reconocimiento y liquidación, a fin de valorarlas y determinar la obligación tributaria aduanera, así como a su venta en subasta pública, conforme a lo dispuesto para estos casos.