

La pregunta más importante para una nueva empresa de pagos puede parecer demasiado sencilla. Pensemos en un colmado que ya acepta efectivo, transferencias y tarjetas. ¿Por qué habría de incorporar otra forma de cobrar?
Según los materiales de Paydoly, esa objeción aparece en sus conversaciones con comercios dominicanos. No es resistencia irracional a la tecnología. Es una pregunta sobre el negocio: ¿qué mejora para quien está detrás del mostrador?
Ahí comienza una discusión mucho más importante que el lanzamiento de otra aplicación financiera.
Porque el próximo capítulo de los pagos en República Dominicana no lo definirá la cantidad de plataformas capaces de procesar una transacción. Lo definirá la capacidad de convertir esa transacción en una ventaja que el comerciante quiera utilizar nuevamente.
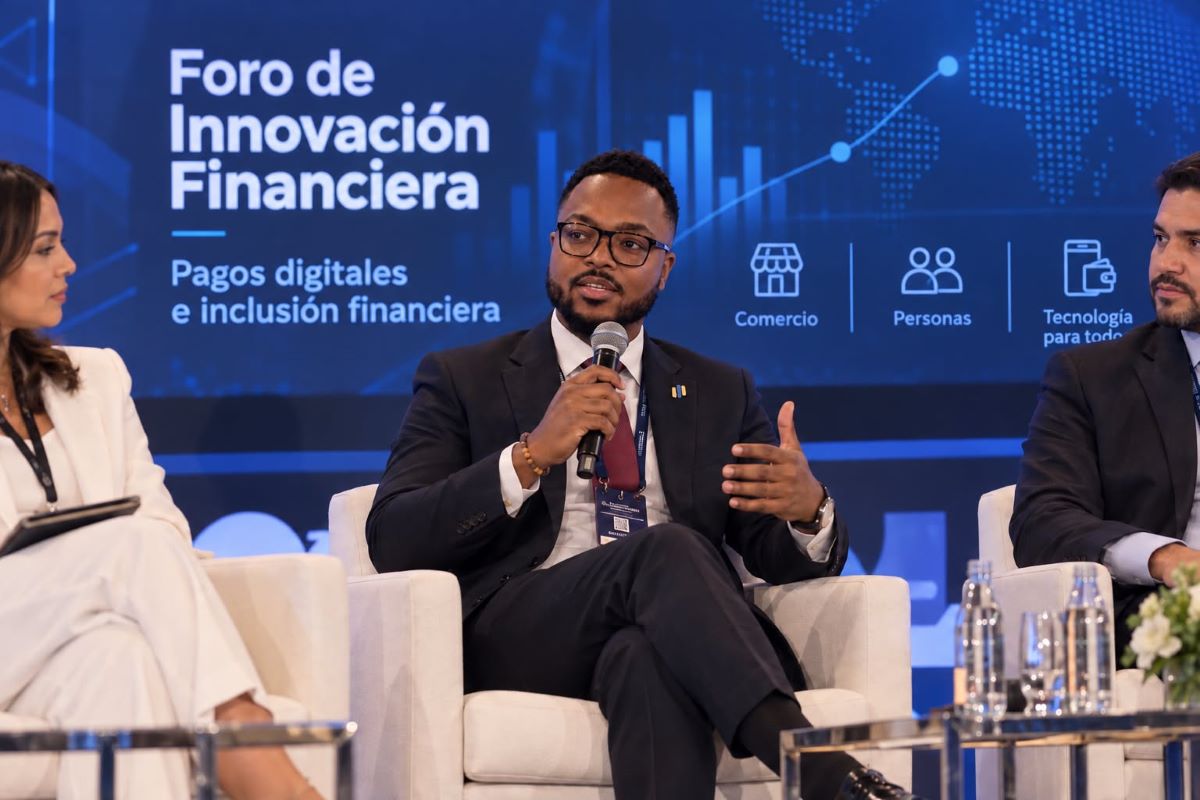
Edward A. Nupa, fundador y CEO de Paydoly, está apostando a ese espacio. Su empresa desarrolla un ecosistema de pagos que busca conectar transferencias, cobros comerciales y el uso cotidiano del efectivo. Todavía opera en una fase beta privada, pero la oportunidad que intenta explorar requiere capacidades que ya existen en la banca, los gremios comerciales y las instituciones que sostienen la infraestructura financiera del país.
Dos economías que avanzan al mismo tiempo
La modernización de los pagos dominicanos es real. Según el Banco Central, en septiembre de 2025 se realizaron aproximadamente 2.5 millones de transacciones con tarjetas iniciadas mediante billeteras digitales, por un valor de RD$4,351.6 millones. Se trata de una categoría específica de pagos, no de todo el mercado digital.
Mientras tanto, la Encuesta Nacional de Inclusión y Educación Financiera de 2023 encontró que el 55.9% de los encuestados recibía su ingreso principal en efectivo, mientras el 54.1% prefería recibirlo de esa manera. Son indicadores de ingreso y preferencia, no porcentajes de las compras minoristas. Tampoco describen el mismo período o universo que la estadística de billeteras.
Pero, considerados con rigor, cuentan una historia interesante.
La economía digital crece. El efectivo continúa resolviendo necesidades concretas. Ninguna de esas realidades invalida a la otra.
Para un colmadero, una farmacia de barrio o un pequeño proveedor de servicios, el debate no es filosófico. ¿Puedo cobrar? ¿Cuándo dispongo del dinero? ¿Cómo concilio las ventas? ¿Cuánto me cuesta? ¿Mis clientes lo utilizarán?
Una herramienta que simplifica el instante del cobro, pero complica el resto de la operación, todavía tiene trabajo por hacer.
El verdadero espacio de innovación no consiste en negar los medios existentes. Consiste en hacer que funcionen mejor dentro de una misma realidad comercial.
El fundador que aprendió a mirar detrás de la pantalla
La trayectoria de Nupa ayuda a entender por qué eligió ese terreno. Según la información profesional proporcionada por Paydoly, trabajó en operaciones y controles financieros en PNC Financial Services Group y posteriormente en análisis empresarial en Fiserv. Luego fundó Quvah, una firma de tecnología y analítica asociada al ecosistema Microsoft que, de acuerdo con su fundador, superó US$1 millón en ingresos.
Es una carrera que atraviesa banca, datos y ejecución empresarial antes de llegar a una aplicación de pagos.
Y hay una diferencia importante entre conocer las transacciones y comprender la maquinaria que las sostiene. Detrás de la confirmación en una pantalla están la identificación, la conciliación, el riesgo, la liquidez y la confianza. La interfaz puede mejorar la experiencia. No puede sustituir esas funciones.
Paydoly ha desarrollado capacidades de billetera y registro de saldos, transferencias, cobros mediante códigos QR, enlaces de pago y una herramienta de venta simplificada denominada Quick Sell. Su propuesta no depende de que desaparezcan los bancos, las redes existentes o el efectivo.
Parte precisamente de su coexistencia.
La empresa informó cerca de 100 comercios inscritos para participar en pruebas beta a septiembre de 2026. Eso demuestra interés inicial, no equivale a 100 clientes de pago ni acredita transacciones recurrentes. En los documentos de septiembre, su proceso de autorización regulatoria y determinadas integraciones operativas seguían en curso.
No estamos ante un triunfo comercial consumado. Estamos ante una hipótesis empresarial que merece una evaluación seria.
La arquitectura comercial que falta conectar
La banca dominicana ya dispone de infraestructura, controles y confianza institucional. Los gremios conocen las necesidades de sus afiliados y concentran relaciones que a una empresa nueva le tomaría años desarrollar. Las fintech pueden experimentar con productos y modelos de servicio.
La oportunidad consiste en conectar esas capacidades sin pedirle a ninguna institución que renuncie a su función.
La propia Superintendencia de Bancos ha impulsado mecanismos de inclusión, como la cuenta básica para micro, pequeñas y medianas empresas, orientada a reducir barreras de acceso. Es una base institucional valiosa. El siguiente desafío es convertir ese acceso en actividad comercial útil y sostenida.
Desde Successment propongo observarlo mediante una Prueba del Comerciante: cuatro criterios que permiten distinguir una demostración tecnológica de una oportunidad comercial capaz de crecer.
- Aceptación: Un cliente puede realizar un pago comercial a través de un mecanismo habilitado.
- Utilidad: El negocio puede identificar, conciliar y utilizar ese dinero con costos y condiciones comprensibles.
- Recurrencia: Comerciante y cliente encuentran motivos reales para repetir la operación, sin depender de los incentivos del lanzamiento.
- Distribución: Un banco, gremio o plataforma puede reproducir esa utilidad en una red definida, con una estructura económica viable.
El orden importa. Una inscripción no demuestra una transacción. Una transacción no demuestra recurrencia. Y la recurrencia de un pequeño grupo no acredita todavía un canal de distribución escalable.
Esta prueba no sustituye la supervisión, las autorizaciones ni la debida diligencia técnica. Ayuda a identificar qué evidencia debe existir antes de comprometer una decisión de expansión.
La conversación que puede producir negocios
Aquí aparece una posibilidad concreta para cada actor. Un banco puede profundizar su relación con comercios que ya atiende. Un gremio puede transformar una innovación en un beneficio verificable para sus afiliados. Una fintech puede comprender qué condiciones necesita para construir un canal comercial que funcione más allá de las presentaciones de su fundador.
Todos tienen algo que aportar. Ninguno necesita conceder una aprobación anticipada.
La conversación verdaderamente útil no comienza con una foto de alianza. Comienza definiendo el problema del comerciante, identificando un segmento viable, estableciendo salvaguardas y acordando qué resultados justificarían una decisión posterior.
Pensemos en la diferencia entre diez reuniones de cortesía y una conversación de trabajo donde la banca, los representantes del comercio y una empresa tecnológica puedan identificar, con claridad, qué sería razonable evaluar juntos.
Eso convierte la entrada a un mercado en una oportunidad económica. Y convierte la proximidad institucional en algo más valioso que una agenda de contactos.
Paydoly es uno de los participantes emergentes que aspiran a ganarse un lugar en esa nueva etapa. Su éxito todavía no está demostrado. Precisamente por eso, el interés no debería ser proclamar ganadores, sino construir mejores mecanismos para reconocer qué soluciones realmente merecen escalar.
República Dominicana ha aprendido a reconocer una innovación financiera cuando se anuncia.
El próximo avance será reconocerla cuando el comerciante la elija por segunda vez.
El primer pago demuestra que una tecnología puede funcionar. El segundo empieza a revelar si también existe un negocio.