

Seguimos haciéndole a la banca la pregunta equivocada. Un banco no necesita creer que una startup será el próximo unicornio. Necesita saber si alguien creíble ya se comprometió a pagarle.
En República Dominicana, el crédito bancario a mipymes alcanzó RD$534,988 millones en marzo de 2025, 8.5% más interanual. La tasa promedio ponderada fue 14.3%, frente a 10.4% para el resto del crédito comercial privado.
En América Latina, los fundadores ya están buscando capital más allá del equity. Lavca reporta que startups respaldadas por venture capital obtuvieron más de US$2,000 millones mediante líneas de crédito, deuda estructurada y FIDCs en 2025.
Financiamiento de innovación no es sinónimo de venture capital. El capital debe seguir al riesgo.
No le pidamos a la banca que precie riesgo de venture
La banca no debe financiar una hipótesis no probada como lo haría un inversionista de equity. Experimentación sin ingresos, product-market fit incierto y upside asimétrico pertenecen a capital diseñado para absorber esa incertidumbre.
El problema comienza cuando tratamos toda empresa innovadora como si permaneciera para siempre en esa etapa. Cuando un comprador creíble firma un contrato, una orden de compra o un compromiso comercial recurrente, el riesgo cambia.
La pregunta deja de ser solamente “¿alguien comprará esto?” y pasa a ser “¿puede esta empresa entregar, facturar y cobrar?”. La banca entiende mucho mejor la segunda.
Ahí parte del debate se vuelve innecesariamente teatral. Intentamos convertir bancos en fondos de venture en vez de identificar el momento en que el riesgo de venture ya se convirtió en riesgo comercial.
Un banco no necesita financiar el sueño. Puede financiar la evidencia. Cuando esa evidencia es una obligación firmada por un comprador creíble, ya existe algo que estructurar.
El contrato cambia el riesgo
En junio, IFC y Banco Santander lanzaron una facilidad de riesgo compartido que cubre hasta US$500 millones en activos de supply-chain finance. En tres años, se espera que apoye alrededor de US$1,500 millones en transacciones en mercados emergentes.
La arquitectura importa porque el proveedor puede financiarse usando el perfil crediticio del comprador, no solo el suyo. El balance más fuerte de la transacción puede pertenecer al cliente, pero con demasiada frecuencia evaluamos al proveedor como si ese cliente no existiera.
No es caridad ni venture capital disfrazado. Es traducción de riesgo: usar evidencia ya presente en la transacción para volver más financiable el capital de trabajo.
El mercado dominicano ya entiende el instrumento. Banreservas ofrece e-Factoring y en 2026 amplió el factoring gubernamental para que suplidores conviertan facturas aceptadas en liquidez. El concepto no le es extraño al sistema bancario.
Un contrato firmado no es automáticamente bancable
No todo contrato merece financiamiento. Una orden puede cancelarse; el margen puede ser insuficiente; el riesgo de entrega puede matar la operación; el comprador puede pagar tarde o concentrar demasiado riesgo.
Firmar no elimina el underwriting.
Pero el contrato cambia qué debe evaluarse. El banco puede mirar al comprador, términos de pago, derechos de cesión, hitos de entrega, margen, historial de cobro y consecuencias del incumplimiento.
El umbral de bancabilidad aparece cuando suficiente incertidumbre migra de riesgo de mercado a riesgo de ejecución como para poder ponerle precio. Eso es más útil que preguntar si una empresa parece suficientemente “startup” o suficientemente “tradicional”.
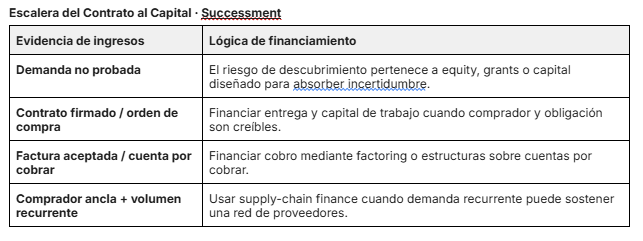
La idea no es empujar toda empresa por esta escalera. Es dejar de fingir que cada etapa requiere el mismo capital. Riesgo de descubrimiento, de entrega y de cobro son riesgos distintos. No deberían financiarse con el mismo instrumento.
República Dominicana ya tiene las piezas
La banca dominicana no está ausente del financiamiento mipyme. La Superintendencia de Bancos reportó 557,287 créditos vigentes a marzo de 2025. El sistema ya carga riesgo comercial a escala.
Lo menos desarrollado es el tejido que conecta evidencia de ingresos con el producto de capital adecuado.
En una columna reciente argumenté que el capital llega demasiado tarde cuando se exige al fundador probar la empresa antes de recibir el capital que debía financiar el descubrimiento. La banca está más adelante en esa curva. Su oportunidad comienza precisamente cuando la evidencia se fortalece.
Entre un cheque presemilla y una factura cobrada existe una brecha cara: nómina, inventario, onboarding, implementación, equipos, certificaciones y costos de entrega. Una empresa puede ganar el cliente y perder porque no puede financiar el trabajo necesario para servirlo.
Ahí el financiamiento de innovación se convierte en infraestructura y deja de ser conversación sobre cultura startup.
El comprador puede formar parte del underwriting
El balance más interesante de una transacción no siempre es el del vendedor. Un proveedor pequeño con contrato de una gran corporación, institución pública o multinacional puede ser comercialmente más fuerte de lo que sugieren sus estados históricos.
Supply-chain finance reconoce esto. El comprador puede confirmar la obligación, estandarizar onboarding y compartir información de pagos; el banco puede evaluar comprador, transacción y proveedor en conjunto.
Multilaterales e instituciones de desarrollo pueden ir más lejos compartiendo riesgo, como demuestra IFC-Santander. La innovación no siempre es inventar un producto financiero. A veces es asignar mejor quién carga qué riesgo.
Para bancos, corporaciones e instituciones de desarrollo, ese es un problema de arquitectura de financiamiento de innovación: identificar evidencia, localizar riesgo, asignarlo a quien mejor puede cargarlo y financiar la transacción sin fingir que todo capital de innovación es equity.
La oportunidad institucional es construir productos y sistemas de riesgo compartido que reconozcan esas transiciones. Un banco no debe adivinar cuál startup preingresos será unicornio. Debe poder reconocer cuándo un comprador, contrato o cuenta por cobrar creíble ya cambió el riesgo.
El instrumento que falta quizá no sea otro fondo para startups. Puede ser un puente entre la orden de compra y el balance. La banca no necesita financiar el sueño. Puede financiar la evidencia.