

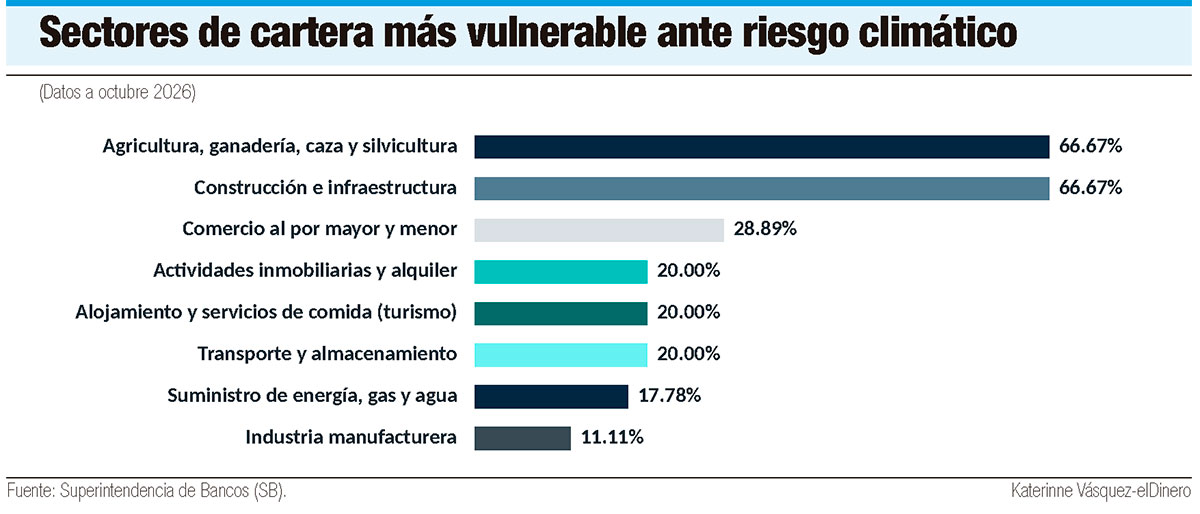
La agricultura y la construcción encabezan los sectores económicos que las entidades de intermediación financiera (EIF) consideran más vulnerables a los efectos del cambio climático, con un 66.67% de las entidades que identifica riesgos en cada una de estas actividades.
La exposición contempla tanto los riesgos físicos, asociados a fenómenos climáticos extremos, como los de transición, derivados de cambios regulatorios y de las condiciones del mercado.
Los resultados están en la Encuesta sobre riesgos ambientales y sociales, correspondiente a octubre de 2026 y elaborada por la Superintendencia de Bancos (SB), que recoge la percepción de las entidades sobre las amenazas que podrían comprometer la calidad de sus carteras de crédito.
Después de la agricultura y la construcción, el comercio al por mayor y al por menor figura entre las actividades con mayor vulnerabilidad percibida, con un 28.89% de las respuestas. Le siguen las actividades inmobiliarias y de alquiler, el alojamiento y los servicios de comida, así como el transporte y almacenamiento, cada uno con un 20%.
En tanto, el suministro de energía, gas y agua fue señalado por el 17.78% de las entidades, mientras que la industria manufacturera registró un 11.11%.
Esta concentración de riesgos en actividades vinculadas a los recursos naturales, la infraestructura y la prestación de servicios evidencia la necesidad de incorporar las variables climáticas en los análisis de riesgo crediticio y en las decisiones de financiamiento, como aporte del proceso de evaluación.
Déficit de información
Más allá de identificar los sectores expuestos, el levantamiento también revela limitaciones en la documentación de los efectos que los eventos socioambientales y climáticos han tenido sobre las carteras de crédito.
 Apenas el 13.33% de las entidades registra las afectaciones experimentadas por estos fenómenos. De ese grupo, el 11.11% lleva un seguimiento cualitativo, mientras que solo el 2.22% dispone de registros estructurados que cuantifican financieramente los impactos por sector económico.
Esta brecha de información dificulta medir la exposición efectiva del sistema financiero y anticipar posibles pérdidas derivadas de eventos climáticos. La encuesta también identifica una preocupación importante por los riesgos de responsabilidad legal, que pueden surgir de litigios ambientales, multas o pasivos no contemplados de los clientes.
El 75.55% de las EIF reconoce esta amenaza. Sin embargo, solo el 22.22% la ha identificado como un riesgo material e integrado en sus evaluaciones, mientras que el 53.33% admite su existencia, pero todavía no la cuantifica dentro del análisis crediticio. En contraste, el 24.44% de las entidades no prevé afectaciones por esta causa en el corto o mediano plazo.
En materia de gobernanza, indica que el 87% (39) de las entidades mantiene el reconocimiento de que los temas ambientales y climáticos tienen un impacto financiero material.
Asimismo, un 36% cuenta con responsables o estructuras organizacionales dedicadas, mientras que un 49% se encuentra estudiando o en proceso de incorporarlos. “Estos resultados evidencian una evolución en la forma en que las organizaciones están abordando estos riesgos, con un mayor interés por establecer roles, responsabilidades y estructuras formales”, destaca.
El levantamiento, aplicado al 100% de las EIF, permitió evaluar el progreso del sector respecto a la línea base levantada en febrero de 2024 y medir su nivel de preparación para gestionar riesgos asociados al cambio climático.
La medición sobre esos aspectos del cambio climático se estructuró conforme a los cuatro pilares: gobernanza, estrategia, gestión de riesgos y métricas y objetivos.
Productos y servicios con objetivos ambientales
Respecto a la oferta de productos y servicios, el informe de la Superintendencia de Bancos indica que un 20% de las entidades cuenta con instrumentos temáticos con objetivos ambientales o sociales.
Las líneas de crédito verdes se focalizan principalmente en eficiencia energética y energías renovables (18%), agricultura sostenible (11%), transporte sostenible (9%), construcción sostenible (9%) y manufactura eficiente (9%).
Se refleja un avance en la trazabilidad y del etiquetado contable, dado que un 36% de las EIF ya parametriza estos créditos en su sistema principal (core bancario).
En cuanto a la gestión de riesgos, señala que el sistema de administración de riesgos ambientales y sociales (SARAS) se mantiene como la herramienta central, con un 24% de las entidades que cuentan con esta en alguna etapa de implementación (consolidación, crecimiento, temprana o construcción); y un 29% estudiando su adopción.