• Sobre elDinero
  • Contacto
  • Anúnciese
Versión Impresa
Portada de Versión impresa #556
elDinero Mujer
Portada de Edición impresa #034
Foro Económico
Periódico elDinero
Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de valores
    • Finanzas personales
  • Energía
  • Industria
    • Comercio
  • Agricultura
  • Turismo
  • Global
  • Opiniones
    • Editorial
    • Cartas al Director
    • Ojo pelao
    • Observaciones
  • elDinero Mujer
  • MÁS
    • Reportajes
    • Comercio
    • Actividades
    • Cine financiero
    • Entrevista
    • Desayuno Financiero
    • Laboral
    • Tecnología
    • ¿Quiénes compiten?
    • Encuestas
  • Ediciones impresas
Sin resultados
Ver todos los resultados
Periódico elDinero
  • Finanzas
    • Banca
    • Mercado de valores
    • Finanzas personales
  • Energía
  • Industria
    • Comercio
  • Agricultura
  • Turismo
  • Global
  • Opiniones
    • Editorial
    • Cartas al Director
    • Ojo pelao
    • Observaciones
  • elDinero Mujer
  • MÁS
    • Reportajes
    • Comercio
    • Actividades
    • Cine financiero
    • Entrevista
    • Desayuno Financiero
    • Laboral
    • Tecnología
    • ¿Quiénes compiten?
    • Encuestas
  • Ediciones impresas
Sin resultados
Ver todos los resultados
Periódico elDinero
Sin resultados
Ver todos los resultados
Inicio
Finanzas personales

Morosidad: una práctica que daña el historial crediticio y limita el acceso a préstamos

Antes de solicitar un crédito se debe analizar la capacidad de endeudamiento

Massiel de JesúsPorMassiel de Jesús
5 mayo, 2023
en Finanzas personales
Santo Domingo
Whatsapp
Facebook
Twitter
Telegram

En 2022, Juan Pacheco tomó un préstamo de RD$150,000 a tres años para invertir en su colmado. En tanto, Josefa Almonte aceptó un crédito de RD$300,000 para colocar un Spa. Al cabo de un tiempo, ambos, comenzaron a tener retrasos en el pago del financiamiento de tres y más cuotas.

Las causas de estos “pagos morosos” consistieron en que las ventas del colmadito fueron mermando, mientras que la estética no prosperó porque se gastó el dinero del préstamo que era para capital en artículos personales, respectivamente.

Esta práctica es más común de lo imaginado, pese a que el índice de morosidad de los dominicanos se ubica en 1.1%, para una reducción de 0.4 puntos porcentuales en términos interanuales, pero es en promedio del sector financiero. No así para créditos en áreas específicas y entidades bancarias distintas.

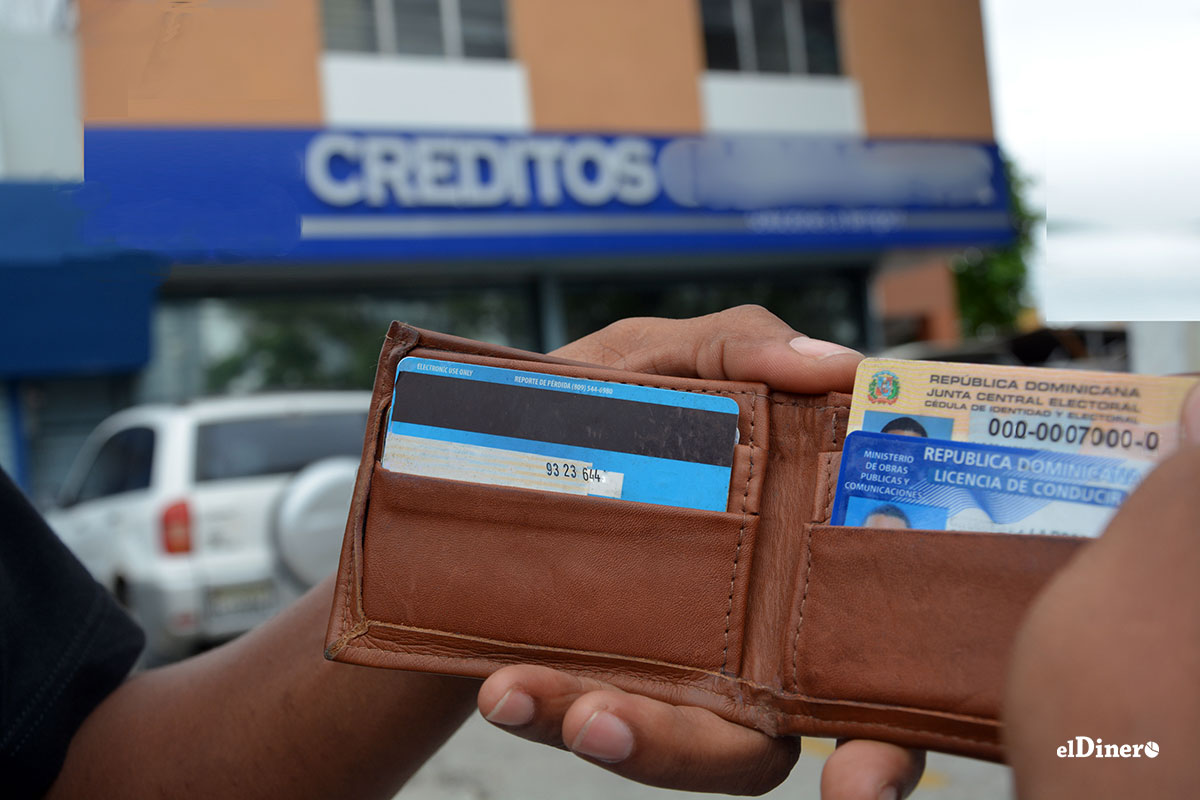
En estos casos, el problema no es tomar un préstamo, ya que éstos son una excelente herramienta para invertir en un negocio, solucionar emergencias, comprar un vehículo, casa o comercio, entre otros. Aquí, el error consiste en no tomar en cuenta su capacidad de pago, indicador que le permite a una persona conocer la posibilidad de cumplir con sus obligaciones financieras.

Antes de endeudarse…

Tomar prestado no es malo, no obstante, hay que saber hacerlo. Lo recomendable es que procure que estos sean útiles y que no le impidan pagar sus gastos fijos como: comida, transporte, tarifa eléctrica, estudios u otros necesarios.

Asimismo, trate que el bien que está adquiriendo con el préstamo sobrevivirá al mismo y que continuará generándole ingresos. En el caso de que decida vender productos, asegúrese de que el precio que pueda cobrar por sus productos financiados con el crédito sea suficientemente alto para que usted pueda pagar el préstamo y generar ganancias.

Tenga pendiente que sus ingresos mensuales le deben alcanzar para pagar puntualmente las cuotas del préstamo, así como analizar lo que le costará la tasa de interés, pero sobre todo, procure tomarlo en una entidad financiera regulada. Los préstamos informales suelen triplicar la tasa de interés mensual.

Si bien los bancos hacen evaluaciones previas de la capacidad de pago de quien solicita el financiamiento, es posible que logre la aprobación, pero que el beneficiario está en conocimiento de que no podrá pagar las cuotas acordadas.

Por eso se recomienda hacerse su propia evaluación, independientemente de que el préstamo haya sido aprobado.

También es importante que usted tenga un plan para ejecutar los pagos del financiamiento. Recuerde que los préstamos en los bancos comerciales le permiten crear un buen historial crediticio, y eso le abrirá las puertas para, en lo adelante, tomar nuevos préstamos con mejores condiciones y facilidades.

Cuando tenga que solicitar un préstamo solo pida la cantidad que usted pueda pagar, es decir, según sea su capacidad de endeudamiento.

En caso de fallar en sus cuotas mensuales, sea honesto con su oficial de cuenta y explíquele las razones para buscar una solución viable. Otra opción a considerar es reducir algunos consumos para poder hacer frente a la deuda.

Para tomar en cuenta

  1. Daños. No cumplir con sus cuotas mensuales del préstamo le puede afectar su historial crediticio.
  2. Costoso. Al “mala paga” se le dificulta acceder a préstamos formales y termina recurriendo al crédito informal.
  3. Dificultad. Cuando no se paga a tiempo las entidades financieras luego se rehusan a prestarle nuevamente.
Archivado en: Historial crediticioMorosidadpréstamos personales
Massiel de Jesús

Massiel de Jesús

Massiel de Jesús, periodista coordinadora de la sección Finanzas Personales del periódico elDinero. Se ha especializado en periodismo de investigación, datos, economía, medioambiente y turismo. Es egresada de la Universidad Autónoma de Santo Domingo (UASD), Magna Cum Laude; cuenta con una maestría en Marketing Digital y Redes Sociales, de la Universidad a Distancia de Madrid (UDIMA). Cuenta con un diplomado en Periodismo de Investigación por el Instituto Tecnológico de Santo Domingo (Intec) y la Embajada de Estados Unidos en el país. Así como diplomados en finanzas y relaciones públicas, del Ministerio de Hacienda y la Universidad Dominico-América, respectivamente. Ha trabajado para varios medios digitales e impresos de circulación nacional como elCaribe, El Nuevo Diario y actualmente elDinero. Sus trabajos han sido merecedores de múltiples premios nacionales.

Otros lectores también leyeron...

El comportamiento no fue homogéneo entre los distintos sectores económicos.
Finanzas

Hogares, organizaciones y consumo lideran morosidad del sector financiero a mayo de 2026

14 septiembre, 2026
Enmanuel Cedeño, destaca la baja morosidad del sector turístico durante su participación en un foro sobre banca y turismo.
Turismo

Turismo registra morosidad de sólo 0.3% en la banca

1 mayo, 2026
Actividad económica en la región fronteriza donde el crédito comercial gana mayor peso.
Finanzas

Atrasos en crédito industrial fue mayor el año pasado; la morosidad fue “estable”

16 abril, 2026
La morosidad en tarjetas de crédito fue la mayor, que se desplazó de 4.95% a 5.89% en un año.
Finanzas

Morosidad, provisiones y castigos marcaron al sector bancario en 2025

3 abril, 2026
Al cierre de 2025, la cartera vencida total del sistema ascendió a RD$44,769 millones.
Finanzas

Morosidad de tarjetas de crédito sube al 5.8% al cierre de 2025

11 marzo, 2026
La normativa de protección al usuario exige  que el rechazo debe ser explicado por escrito, de forma clara y entendible, dentro de derechos y obligaciones contractuales. | Lésther Álvarez
Finanzas personales

¿Le rechazaron un préstamo? El banco debe explicarle por qué

19 febrero, 2026
Siguiente publicación
Dinero dólares

El dólar varía ligeramente para la venta y se cambia a RD$54.60 (0.03 %)

Las más leídas

  • ¿Cuánto cuesta el amor amarillo? Esto debes pagar por un ramo este 21 de septiembre

    compartidos
    Compartir
    Tuit
  • Manglares de Boca Chica: una barrera natural que también protege la economía local

    compartidos
    Compartir
    Tuit
  • Diego Páramo: “La inteligencia artificial avanza, pero la cultura empresarial sigue siendo el principal desafío”

    compartidos
    Compartir
    Tuit
  • Qik Pro supera un millón de compras con su tarjeta y entrega más de RD$45 millones en cashback en su primer año

    compartidos
    Compartir
    Tuit
  • Importaciones totales entre enero-agosto ascienden US$21,682 millones en el 2026

    compartidos
    Compartir
    Tuit

Periodismo económico y financiero responsable

EDITORIAL CM
Edificio Corporativo MARTÍ
Rafael Augusto Sánchez, esquina Winston Churchill,
Ensanche Piantini, Santo Domingo, RD.

Newsletter

  • Sobre elDinero
  • Hacemos esto…
  • Contacto

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de Valores
    • Finanzas personales
  • Energía
  • Industria
  • Agricultura
  • Turismo
  • Mercado global
  • Opiniones
  • elDinero Mujer
  • Contacto
  • Versión impresa
  • Encuestas
  • Newsletter

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

VERSIÓN IMPRESA

Hojee y descargue nuestra versión impresa y disfrute del contenido más relevante y mejor trabajado sobre economía y finanzas

Versión impresa #553