

La volatilidad de las tasas de interés, la inflación, los conflictos geopolíticos y la disrupción tecnológica han creado un entorno de mayores desafíos para el sistema bancario, por lo que las entidades financieras deben fortalecer sus mecanismos de gestión y anticiparse a posibles escenarios de estrés.
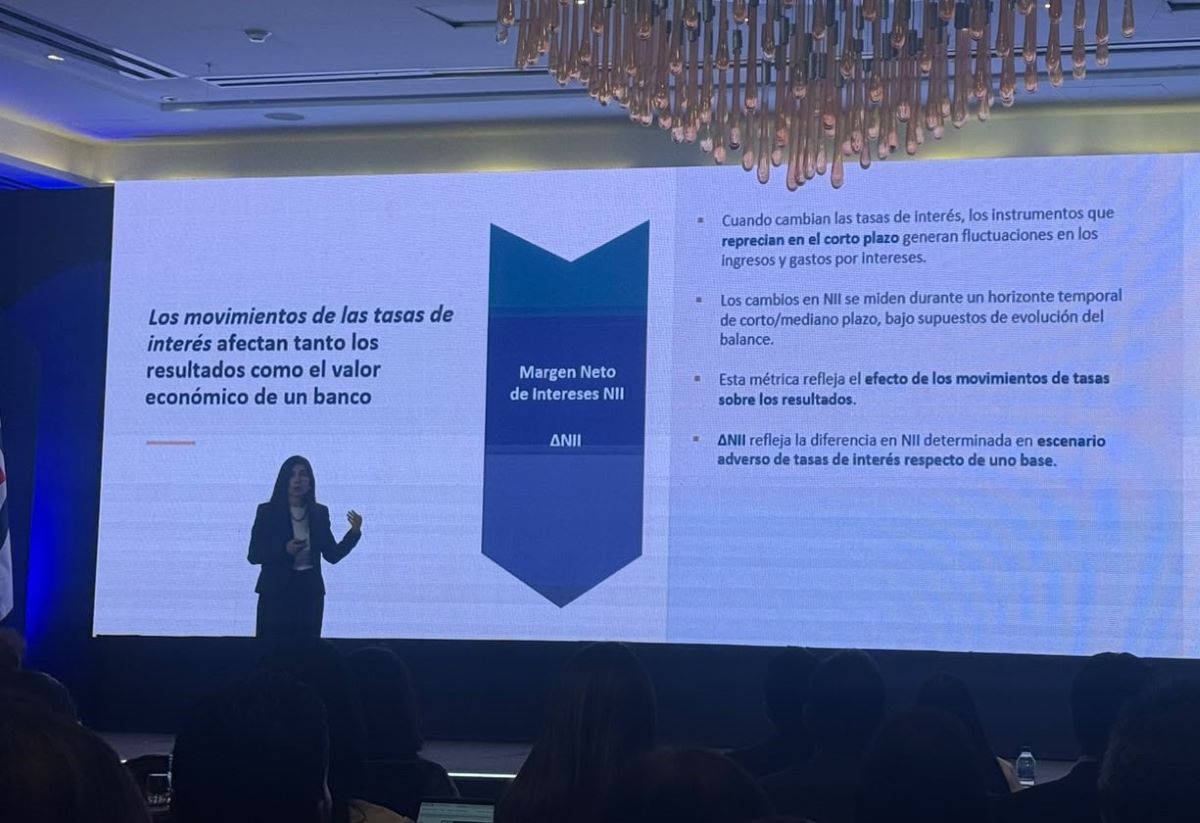
Así lo planteó la experta chilena en regulación financiera y supervisión bancaria Karen Moreno Donoso durante su participación en la IV Jornada Anual de Riesgos, organizada por el Club de Gestión de Riesgos de la República Dominicana, donde abordó los riesgos de liquidez y de tasas de interés, así como las lecciones que dejó la quiebra de Silicon Valley Bank.
Moreno Donoso explicó que el negocio bancario implica un descalce natural entre depósitos, que generalmente tienen plazos más cortos, y créditos que pueden mantenerse durante varios años. Esta transformación de plazos permite financiar las actividades económicas, pero también genera riesgos cuando los depositantes deciden retirar sus recursos rápidamente o cuando las condiciones de financiamiento cambian.
En ese sentido, señaló que las entidades deben vigilar la concentración de sus depósitos, los plazos y monedas en los que se financian y la estabilidad de sus fuentes de recursos. También deben contar con activos líquidos suficientes para responder ante situaciones de tensión y con planes de contingencia previamente diseñados y probados, en lugar de improvisar cuando se presenta una crisis.
La especialista resaltó además que el cumplimiento de los requerimientos regulatorios representa apenas el mínimo necesario y no equivale a una adecuada gestión de riesgos. A su juicio, la responsabilidad principal de administrar el riesgo de liquidez corresponde al propio banco, con un papel fundamental del directorio y la alta administración en la definición del apetito de riesgo y de las medidas que deben adoptarse ante escenarios adversos.
Como ejemplo de las consecuencias de una gestión deficiente, Moreno Donoso analizó el caso de Silicon Valley Bank, entidad que tenía una elevada concentración de depósitos provenientes de empresas emergentes.
Con el aumento de las tasas de interés y el deterioro de las condiciones de financiamiento para estas compañías, los clientes comenzaron a utilizar sus depósitos, mientras el banco enfrentaba pérdidas en el valor de parte de sus inversiones de largo plazo. La situación se agravó cuando la salida de depósitos ocurrió a una velocidad mucho mayor de la contemplada en los escenarios tradicionales de liquidez.
La especialista destacó que la digitalización cambió la dinámica de las llamadas “corridas bancarias”, debido a que los clientes pueden movilizar grandes cantidades de dinero en cuestión de minutos sin necesidad de acudir físicamente a una sucursal.
Moreno Donoso concluyó que las entidades deben incorporar la velocidad con la que puede desarrollarse una crisis en sus pruebas de estrés, fortalecer el gobierno corporativo, mejorar la calidad y el nivel de detalle de sus datos, diversificar sus fuentes de financiamiento y revisar constantemente sus planes de contingencia.
“Cumplimiento regulatorio no es lo mismo que gestión de riesgo”, enfatizó, al señalar que el objetivo debe ser construir bancos capaces de resistir escenarios que no necesariamente serán iguales a las crisis ocurridas en el pasado.