

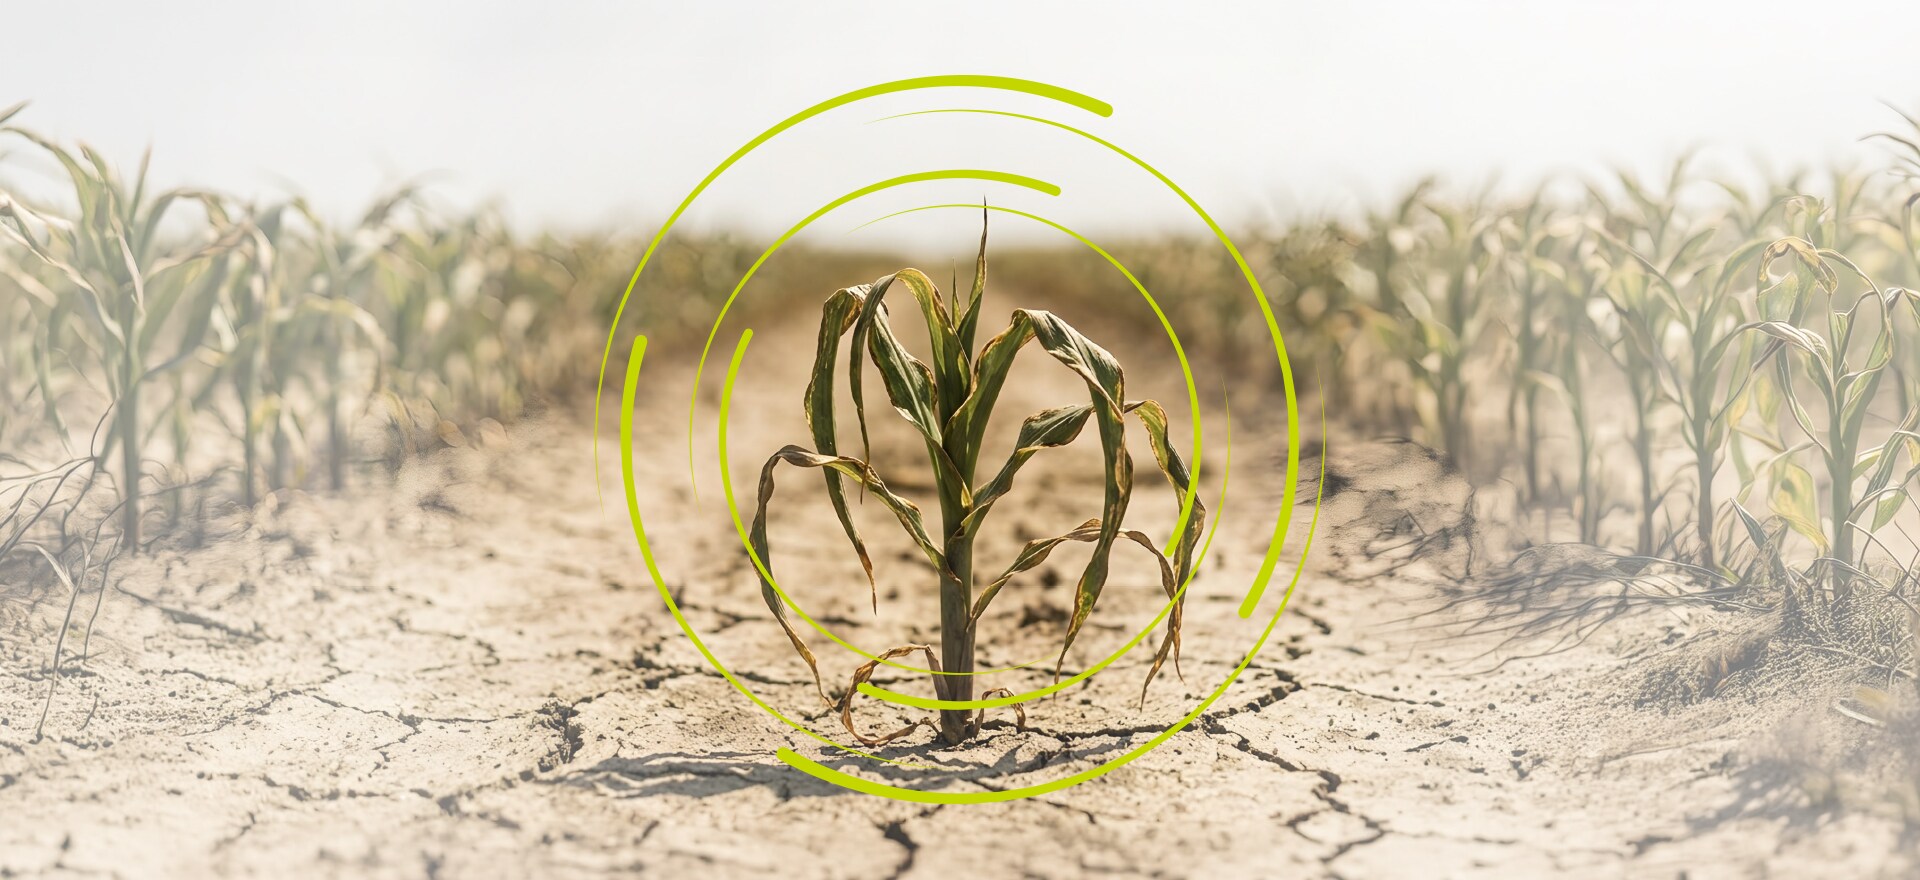
El fenómeno de El Niño podría pasar de un riesgo principalmente climático en 2026 a una mayor presión sobre los costos de las empresas y las economías de Centroamérica, Panamá y República Dominicana durante 2027, principalmente a través de la energía, los alimentos y la logística, según un análisis de Deloitte Econosignal.
El estudio “El fenómeno de El Niño y su impacto económico en Centroamérica, Panamá y República Dominicana” identifica que los efectos más relevantes podrían producirse con rezago. Aunque durante 2026 comienzan a observarse señales relacionadas con el estrés hídrico, la reducción de los niveles de los embalses y las afectaciones agrícolas, Deloitte señala que 2027 podría concentrar mayores impactos sobre las cosechas, la generación eléctrica, el Canal de Panamá y los precios.
La relevancia económica está en cómo la falta de agua puede trasladarse a distintas estructuras de costos. Una menor generación hidroeléctrica puede requerir mayor generación térmica, generalmente más costosa; la sequía puede reducir la producción de granos básicos y otros cultivos; y menores niveles de agua pueden afectar la capacidad operativa del Canal de Panamá. En conjunto, estos canales pueden ejercer presión sobre alimentos, energía, transporte y márgenes empresariales.
“El principal riesgo económico de El Niño para la región no está únicamente en la falta de lluvia, sino en cómo esa menor disponibilidad de agua puede trasladarse a los costos de producir, transportar y abastecerse. En 2026 todavía existe una ventana para prepararse, pero nuestro análisis identifica que parte importante de esas presiones podría hacerse más visible durante 2027”, señaló Daniel González, responsable de Análisis Económico para Centroamérica, Panamá y República Dominicana de Deloitte Spanish Latin America.
Un mismo fenómeno, riesgos distintos para cada mercado
Deloitte advierte que el impacto no sería uniforme. La estructura productiva, la dependencia de generación hidroeléctrica, la exposición agrícola y la relevancia de la infraestructura logística determinan dónde se concentra el riesgo en cada economía.
• Guatemala y Honduras: concentran un nivel crítico de riesgo en agro y alimentos, debido a su mayor exposición de la producción agrícola a las condiciones del Corredor Seco.
• El Salvador: combina riesgos altos en sequía, agroalimentos y energía, lo que amplía las vías por las cuales El Niño podría trasladarse a la economía.
• Costa Rica: presenta una exposición alta en sequía y energía, debido particularmente a la relevancia de la generación hidroeléctrica.
• Nicaragua: registra una exposición alta en sequía y agroalimentos, con potenciales efectos sobre producción e ingresos rurales.
• Panamá: concentra un riesgo crítico en el Canal y la logística, por la relación entre disponibilidad de agua, calado, capacidad de carga y operación de la vía interoceánica.
• República Dominicana: presenta una exposición moderada en los principales sectores evaluados, con riesgos relacionados también con precios de productos importados y turismo.
El Canal de Panamá: un riesgo que trasciende sus fronteras
Por el Canal de Panamá pasa cerca del 5% del comercio marítimo mundial. Por eso, la disponibilidad de agua en sus lagos importa mucho más allá de Panamá. Si baja el nivel, algunos buques podrían tener que transportar menos carga o enfrentar restricciones para cruzar. Esto puede alterar los tiempos de entrega y elevar los costos de transporte para empresas que compran o venden productos a través de esta ruta, incluso si operan en otros países.
Para Panamá, el agua cumple además una doble función, permite operar el Canal y abastece a más de la mitad de la población. El Canal también representa una fuente importante de ingresos para el país; el estudio contempla ingresos previstos de US$5,200 millones a US$5,700 millones para el año fiscal 2026.
Deloitte señala que, si la presión sobre los recursos hídricos se intensifica, 2027 podría traer restricciones adicionales al paso de buques, con efectos tanto en la economía panameña como en las cadenas de suministro internacionales.
La energía muestra cómo el clima puede convertirse en un costo económico
El sector eléctrico ofrece una de las señales más claras del mecanismo identificado por Deloitte. Una reducción de la generación hidroeléctrica obliga a recurrir en mayor medida a generación térmica, al mismo tiempo que las temperaturas elevadas pueden incrementar la demanda eléctrica por refrigeración.
El estudio destaca el caso de El Salvador, donde la generación térmica llegó a multiplicarse 5.6 veces frente a enero, mientras el precio mayorista de la electricidad pasó de US$85,28 por MWh en enero a US$135,89 en abril de 2026, un incremento de 59%.
En Costa Rica, el análisis señala que aproximadamente 73% de la generación eléctrica de 2025 provino de fuentes hidroeléctricas, por lo que una sequía prolongada podría elevar la necesidad de generación térmica y los costos asociados.
Estos casos no implican que el comportamiento observado en un mercado vaya a repetirse automáticamente en otro, pero muestran uno de los mecanismos mediante los cuales el estrés hídrico puede trasladarse a los costos de las economías.
Más de 10 millones de personas viven en el Corredor Seco
La agricultura constituye otro de los principales canales de transmisión. El Corredor Seco atraviesa Guatemala, Honduras, El Salvador, Nicaragua y Costa Rica y alberga a más de 10 millones de personas, muchas de ellas dependientes de la pequeña producción de granos básicos. El análisis señala además que aproximadamente 80% de los pequeños productores de esta zona se encuentra en situación de pobreza, aumentando su vulnerabilidad ante pérdidas de cosechas e ingresos.
El antecedente reciente muestra la dimensión del riesgo. Durante El Niño 2023-2024, 360,000 hectáreas resultaron afectadas por la falta de lluvias en Guatemala, mientras entre 1.7 millones y 2.7 millones de personas requerían asistencia alimentaria en El Salvador, Guatemala, Honduras y Nicaragua.
A esto se suma la presión de los costos de producción. De acuerdo con la información recopilada en el estudio, fertilizantes y diésel pueden representar entre 50% y 70% del costo agrícola, lo que aumenta la presión sobre los márgenes cuando coinciden pérdidas productivas y mayores costos de insumos.
La planeación preventiva será determinante
Para las empresas, el análisis plantea aprovechar el resto de 2026 para identificar dependencias críticas en agua y energía, revisar la exposición de proveedores y clientes, evaluar inventarios y alternativas logísticas y construir escenarios financieros que incorporen posibles variaciones en alimentos, electricidad, combustibles y transporte.
“No todas las empresas ni todos los países enfrentarán el mismo riesgo. Para algunas organizaciones el punto crítico estará en la energía; para otras, en materias primas agrícolas o logística. La preparación empieza por identificar dónde puede entrar El Niño en la estructura de costos y en la cadena de suministro antes de que los efectos rezagados se intensifiquen en 2027”, agregó González.