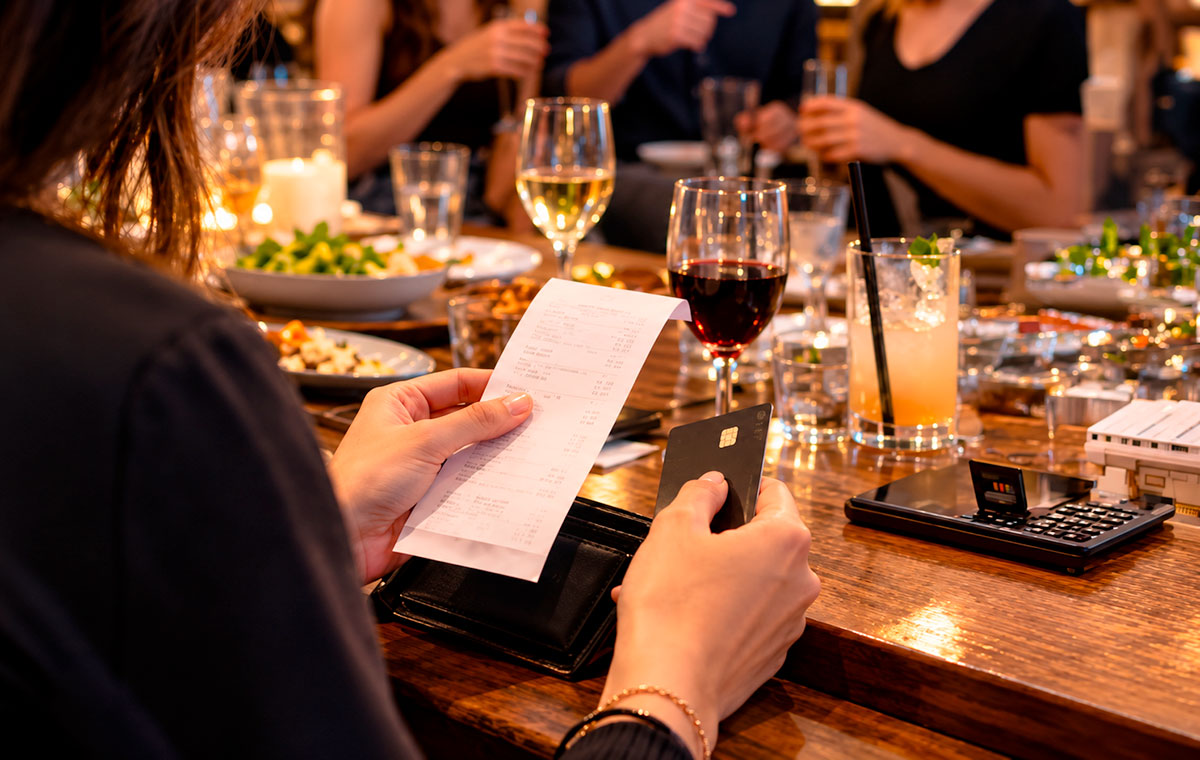
A Carlos Almonte (nombre cambiado) le quedaban RD$8,000 para terminar el mes cuando recibió el mensaje de un amigo: “Esta noche hay que salir, yo invito… bueno, cada uno paga lo suyo”. Carlos sabía que tenía pendiente el pago de la tarjeta y que esos RD$2,500 que podía gastar en la salida estaban destinados al ahorro para reparar su vehículo, pero terminó aceptando.
Una cena llevó a unos tragos, los tragos a otra parada y, al final de la noche, no solo gastó más de lo previsto, sino que también terminó pagando parte de la cuenta de su amigo. Al llegar a casa, comprendió que no había sido una sola salida la que estaba afectando sus finanzas, sino una costumbre que se repetía cada semana.
La amistad es una de las relaciones más importantes para las personas. Ayuda a enfrentar momentos difíciles, alcanzar metas y compartir experiencias. Sin embargo, también puede tener un efecto menos evidente: influir positivamente o negativamente en las decisiones financieras.
No todas las amistades son un riesgo para el bolsillo. El problema es cuando la presión del grupo, los hábitos de consumo o la falta de límites llevan a una persona a gastar por encima de sus posibilidades, endeudarse o abandonar objetivos previamente establecidos por complacer a los amigos.
Por eso, identificar las llamadas “amistades costosas” no significa necesariamente terminar una relación. En muchos casos, implica reconocer determinados comportamientos y establecer límites para proteger la salud financiera sin sacrificar los vínculos afectivos.
Diversos perfiles
Uno de los perfiles más comunes es el derrochador. Se trata de aquella persona que suele decir frases como “cómpralo”, “trabajas mucho, te lo mereces” o “una vez es una vez”, sin considerar las prioridades económicas de quien tiene enfrente.
El problema surge cuando esas recomendaciones se convierten en una influencia permanente. Una persona puede terminar comprando ropa, dispositivos, restaurantes o servicios que realmente no necesita solo porque su círculo social los considera indispensables.
También puede ocurrir que ese amigo tenga ingresos superiores y pueda permitirse determinados lujos. En ese caso, comparar su capacidad de gasto con la propia puede llevar a decisiones financieras equivocadas.
Asimismo, está el fiestero que no acepta un “no”. Salir con amigos forma parte de la vida social, pero cuando las reuniones se convierten en una obligación frecuente pueden afectar seriamente el presupuesto.
El amigo fiestero suele tener una agenda llena: cenas, bares, conciertos, viajes de fin de semana y reuniones. El tema no es que la persona deje de divertirse, sino en asumir gastos que no estaban contemplados o que se escapan de su presupuesto.
Una persona puede tener la impresión de que cada salida representa un pequeño desembolso, pero al sumar transporte, comida, bebidas y otros consumos, el monto mensual puede convertirse en una cantidad considerable.
Otra amistad que requiere precaución es la del apostador. Sus conversaciones suelen estar acompañadas de historias sobre supuestas ganancias rápidas y oportunidades para “hacer dinero fácil”.
El riesgo está en dejarse convencer por esas experiencias y comenzar a destinar dinero a juegos de azar. Además, la ludopatía puede convertirse en un problema de conducta en el que la persona continúa apostando no necesariamente por la expectativa racional de ganar, sino por la emoción asociada al juego. Por ello, las finanzas personales no deberían depender de apuestas ni de promesas de rendimientos rápidos.
También existe el amigo que constantemente solicita dinero y promete devolverlo “la próxima semana” o “cuando cobre”. En ocasiones puede tratarse de una persona que atraviesa una dificultad económica real y necesita apoyo temporal.
La situación cambia cuando pedir dinero prestado se convierte en una costumbre y nunca existe una intención clara de saldar la deuda.
Prestar dinero que forma parte del presupuesto para alimentación, vivienda, educación, ahorro o pago de deudas puede generar un problema financiero adicional. Por eso, antes de prestar, conviene evaluar si se puede asumir la pérdida de ese dinero sin comprometer las obligaciones personales.
Hay otro perfil conocido: el amigo que tiene ingresos suficientes, pero procura que los demás paguen sus consumos. “Págalo tú y después te lo repongo” puede parecer una frase inofensiva cuando ocurre ocasionalmente. El problema aparece cuando la devolución nunca llega. Algo similar sucede con el denominado “olvidadizo”, aquel que aparentemente deja la billetera en casa cada vez que llega la hora de pagar.
¿Qué hacer?
La solución no necesariamente consiste en alejarse de los amigos. El primer paso es establecer límites claros y aprender a decir “no” cuando una actividad no encaja con la capacidad de pago. Un presupuesto permite conocer cuánto dinero está disponible para entretenimiento sin comprometer las obligaciones.
También ayuda a identificar cuánto se está destinando a restaurantes, fiestas, compras y otros gastos sociales. Priorizar es clave. Que un amigo pueda permitirse un determinado lujo no significa que los demás deban hacerlo. Cada persona tiene ingresos, deudas y objetivos diferentes.
Otra buena recomendación es utilizar las tarjetas de crédito con prudencia.
¿Cómo proteger las finanzas sin perder la amistad?
- Presupuesto. Defina cuánto puede destinar al entretenimiento cada mes y respete ese límite, incluso cuando sus amigos propongan actividades costosas que no estaban contempladas.
- Aprenda a decir no. Rechazar una salida, compra o préstamo cuando no puede permitírselo no significa ser mal amigo; significa proteger sus prioridades y evitar dificultades financieras.
- No mezcle. Antes de prestar efectivo, evalúe si puede asumir que nunca será devuelto. Evite comprometer recursos destinados a necesidades básicas, ahorro o pago de deudas.
- Controle las tarjetas. No utilice la tarjeta de crédito para financiar gastos sociales que excedan su presupuesto. Recuerde que el límite disponible no representa dinero adicional ni salario.
- Objetivos. Establezca metas concretas, como ahorrar, pagar deudas o crear un fondo de emergencia. Tenerlas presentes facilita resistir presiones sociales que podrían desviarlo del camino.
- Límites. Si una amistad genera gastos frecuentes, explique cuánto puede gastar. Buscar alternativas económicas permite mantener el vínculo sin comprometer su estabilidad.