República Dominicana se ha vuelto muy buena cerrando al inversionista extranjero. Estoy menos convencido de que seamos igual de buenos cerrando la segunda venta: cuando una empresa dominicana gana un contrato después de que llega el capital.
A junio de 2026, la inversión extranjera directa alcanzó US$3,276.5 millones (RD$200,065 millones), 7.7% más que en el primer semestre de 2025. US$2,194.6 millones (RD$134,004 millones), cerca de dos tercios, correspondieron a nuevos aportes de capital. El Banco Central espera que el año supere US$5,300 millones (RD$323,621 millones).
Energía absorbió 27.8% de esos flujos y turismo 20.1%; inmobiliario y minería recibieron 12.4% cada uno. Son cifras serias. Prueban que el país sigue siendo atractivo para el capital. No dicen qué ocurre con el poder de compra que llega junto con él.
¿Cuánto compran esas empresas a proveedores dominicanos? ¿Cuáles logran entrar a sus cadenas de suministro? ¿Cuántos contratos dejan a una empresa local con mejores estándares, capacidad financiera o credibilidad exportadora?
La segunda venta
Un inversionista extranjero no llega solo. Llega con gasto en ingeniería, software, logística, servicios legales, mantenimiento, construcción, ciberseguridad, empaque, capacitación y servicios profesionales. Parte seguirá siendo global por razones perfectamente racionales. Pero cada categoría que pueda suplirse competitivamente aquí es una vía para convertir IED en capacidad dominicana.
La pregunta equivocada es si debemos obligar al inversionista a comprar dominicano. La útil es cuántas empresas dominicanas pueden calificar de verdad y si existe una ruta creíble entre ellas y el comprador.
Importa porque el procurement multinacional no es caridad. Funciona con estándares, costo, entrega, auditabilidad y riesgo.
El análisis más reciente de la OCDE encuentra que las empresas extranjeras en República Dominicana tienen 78% mayor productividad laboral y pagan, en promedio, salarios 110% más altos que las nacionales. Precisamente por eso importa conectarlas con proveedores locales.
Pero el mismo análisis describe encadenamientos hacia atrás limitados, especialmente en zonas francas, donde empresas consultadas reportan insumos locales más caros o que no cumplen los niveles de calidad requeridos.
Los encadenamientos no ocurren por ósmosis
El lenguaje de desarrollo hace que el “derrame” parezca pasivo, como si el conocimiento saliera de una multinacional y aterrizara en empresas locales. No ocurre así. La OCDE identifica relaciones con proveedores, alianzas, competencia y movilidad laboral como canales concretos de transmisión.
Los contratos con proveedores no son un efecto decorativo de la IED. Son un mecanismo de transmisión. Sin ellos, la empresa extranjera puede ser muy productiva mientras buena parte del tejido empresarial local permanece fuera de ese sistema.
Una revisión reciente de la OCDE sobre semiconductores y microelectrónica lo vuelve concreto: empresas locales tienden a suplir bienes básicos, mientras un fabricante reportó que proveedores dominicanos no podían cumplir el estándar aeroespacial AS9100 y los componentes debían comprarse fuera.
Ahí está la arquitectura del problema. Existe el comprador. Existe el capital. Existe la empresa local. Falta el puente de calificación. Si la brecha es estándar, una introducción no la resuelve. Si es acceso a procurement, una capacitación no basta. Si es capital de trabajo, una certificación tampoco. Importa identificar dónde se rompe la conversión.
Medimos mejor la llegada que la captura
ProDominicana reporta más de 800 empresas con inversión extranjera operando en el país y un stock de IED superior a US$65,000 millones (RD$3,968,939 millones). La demanda extranjera instalada ya es demasiado grande para tratarla como abstracción.
El lado proveedor es menos visible. ¿Qué compran esas empresas? ¿Qué categorías pueden competirse localmente? ¿Qué compañías dominicanas están a un estándar, una estructura de financiamiento o un onboarding de proveedor de ser elegibles? ¿Quién es dueño de esa conversión?
Esas preguntas rara vez caben en un dashboard de inversión, pero deciden si la productividad queda concentrada dentro de la empresa extranjera o se convierte en escalera para empresas dominicanas. Ahí la atracción de inversión deja de ser promoción y se vuelve arquitectura de valor local.
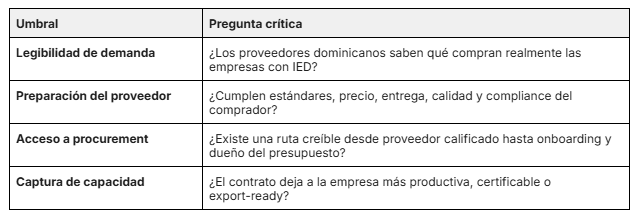
Un país puede ser excelente atrayendo IED y débil convirtiéndola en capacidad comercial local. Un proveedor puede ser capaz e invisible para procurement. Un programa puede impartir talleres todo el año y producir pocos contratos. La prueba es si la ruta realmente cierra.
El desarrollo de proveedores es un sistema de ingresos
El desarrollo de proveedores suele empacarse como apoyo a mipymes: talleres, directorios, ferias, matchmaking. Útil, a veces. Pero sin comprador real, categoría de gasto, requisitos de calificación, ruta de procurement y seguimiento comercial, es actividad sin sistema de ingresos.
Por eso bancos, universidades, agencias de exportación, gremios e inversionistas importan de manera distinta. El banco puede financiar equipos o capital de trabajo; la universidad cerrar una brecha técnica; el gremio hacer visible al proveedor; el inversionista volver legible la demanda. Nadie tiene que hacerlo todo. Alguien sí tiene que ser dueño de la conversión.
Cuando llega el primer contrato, el valor puede componer: certificación, proceso, referencia multinacional, mejor acceso a financiamiento y conocimiento exportador. Un contrato local puede convertirse en prueba para un mercado mayor.
Ese es el objeto comercial: no más networking alrededor de la inversión extranjera, sino una ruta repetible desde demanda instalada hacia oferta dominicana calificada.
La oportunidad es mayor que el contenido local
No propongo obligar a multinacionales a comprar dominicano. Requisitos mal diseñados pueden elevar costos o premiar proveedores débiles. La ambición más interesante es producir más empresas dominicanas capaces de ganar por mérito frente a competencia internacional.
Un proveedor dominicano que aprende a cumplir estándares multinacionales no solo mejora localmente. Se vuelve más creíble fuera. El inversionista puede ser capital, cliente exigente, referencia y puente hacia una cadena de valor más amplia.
La métrica más exigente no es solo cuánto capital llegó, sino cuánta demanda local calificada creó, cuántas empresas dominicanas entraron a esas cadenas y qué capacidades dejaron esos contratos.
República Dominicana hizo un trabajo difícil para volverse legible al capital extranjero. La siguiente capa es volver más empresas dominicanas legibles para el procurement extranjero que ya opera aquí.
Atraer inversión extranjera es la primera venta. La segunda nos dice si esa inversión simplemente aterrizó en República Dominicana o pasó a formar parte de lo que las empresas dominicanas pueden hacer. El capital halaga; los contratos revelan.