

Llegar a los 60 años no siempre significa dejar de trabajar. Para muchas personas en República Dominicana, la edad de retiro llega acompañada de la necesidad de continuar generando ingresos para cubrir sus gastos cotidianos. Por eso, pensar en la jubilación no debería ser una preocupación exclusiva de quienes están cerca de esa etapa, sino una decisión financiera que comienza durante la juventud.
Los resultados del X Censo Nacional de Población y Vivienda (XCNPV) de 2022, publicados por la Oficina Nacional de Estadística (ONE), indican que 594,093 personas de 60 años y más forman parte de la población económicamente activa (PEA). Esta cifra equivale al 41.7% de los 1,424,736 adultos mayores registrados en el país, lo que evidencia que una proporción importante continúa vinculada al mercado laboral, mediante empleos asalariados o actividades independientes.
Ante esta realidad, la seguridad financiera durante la vejez requiere planificación, disciplina y constancia. No basta con alcanzar la edad de jubilación o haber cotizado durante varios años: también es necesario evaluar cuánto dinero necesitará una persona para mantener su estilo de vida cuando deje de recibir un salario y qué fuentes de ingresos adicionales tendrá disponibles.
Se estima que una persona podría necesitar entre el 70% y el 90% de sus ingresos previos al retiro para conservar un nivel de vida similar. Sin embargo, esa proporción depende de factores como los gastos del hogar, las deudas, la vivienda, la salud y las personas que dependan económicamente del jubilado.
En República Dominicana, el desafío es aún mayor para quienes no logran acumular las cotizaciones requeridas para acceder a una pensión contributiva o cuyo ahorro previsional resulta insuficiente para cubrir sus necesidades.
A esto se suma la situación de los trabajadores informales, que representan alrededor del 56% de la población laboral activa, y que, al no cotizar regularmente en una administradora de fondos de pensiones (AFP), deben prestar especial atención a otras formas de construir su patrimonio.
¿Cuánto dinero necesitará al llegar a los 65 años?
Una de las primeras preguntas que debe hacerse cualquier persona que quiera preparar su retiro es cuánto dinero necesitará mensualmente para vivir. No es lo mismo planificar una jubilación con una vivienda propia y pocas deudas que hacerlo mientras se pagan alquileres, préstamos y otros compromisos.
Por ejemplo, una persona que aspire a disponer de RD$35,000 mensuales a partir de los 65 años debe calcular cuánto dinero necesitará para cubrir ese monto durante el tiempo que dure su retiro. También debe considerar la inflación, porque los RD$35,000 de hoy no tendrán necesariamente el mismo poder adquisitivo dentro de 20 o 30 años.
El ejercicio debe comenzar con una revisión de los ingresos actuales, los gastos mensuales, las deudas y los ahorros disponibles. Luego, conviene estimar cuánto podría aportar la pensión y cuánto tendría que generar mediante inversiones, rentas u otras fuentes de ingresos.
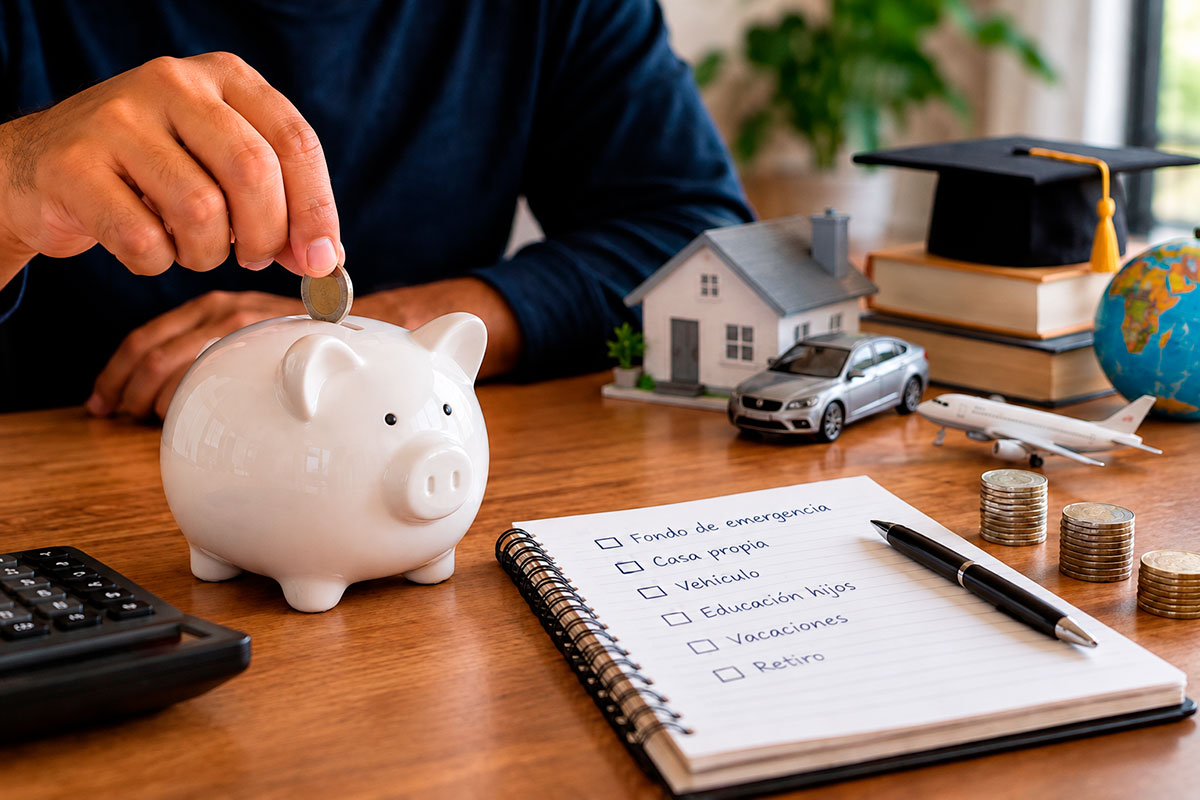
La planificación temprana ofrece una ventaja importante: permite distribuir el esfuerzo de ahorro durante más años. Quien comienza a ahorrar a los 25 o 30 años dispone de más tiempo para acumular capital que quien inicia el proceso a los 50. Por eso, aunque todavía falten décadas para el retiro, establecer una meta y convertirla en un hábito puede marcar una diferencia significativa.
Otra alternativa
Entre las opciones que algunas personas consideran para complementar su pensión están los bienes raíces. La adquisición de una vivienda para alquilar puede generar ingresos periódicos y, dependiendo de la ubicación, el estado del inmueble y las condiciones del mercado, contribuir a la formación de un patrimonio a largo plazo.
Sin embargo, invertir en propiedades requiere analizar los costos de adquisición, construcción, mantenimiento, impuestos, seguros y posibles períodos sin inquilinos. Aunque un inmueble puede aumentar de valor con el tiempo, la plusvalía no está garantizada y vender una propiedad puede tomar meses. Por ello, no debe considerarse una inversión libre de riesgos.
Los bienes raíces no son la única alternativa para construir un fondo de retiro. Los fondos de inversión permiten reunir recursos de distintos participantes para invertirlos en una cartera de activos administrada profesionalmente. Según el tipo de fondo, pueden incluir instrumentos de deuda, valores y otros activos, con diferentes niveles de riesgo, plazos y objetivos.
En República Dominicana, quienes evalúan esta opción deben revisar el prospecto del fondo, las comisiones, la política de inversión, el plazo recomendado y las condiciones para retirar el dinero. También deben comprobar que la entidad y el producto estén debidamente autorizados, cuando corresponda.
Los bonos, por su parte, pueden ofrecer pagos de intereses y devolución del capital según las condiciones de la emisión. Sin embargo, su riesgo depende del emisor, el plazo, las tasas de interés y la posibilidad de venderlos antes del vencimiento.
La elección de una inversión debe responder a la edad, los objetivos y la capacidad de asumir pérdidas de cada persona. Un trabajador joven, con varias décadas antes de jubilarse, puede evaluar una cartera diversificada con mayor exposición a activos de crecimiento, siempre que comprenda los riesgos.
Seis pasos para preparar las finanzas del retiro
- Meta. El primer paso consiste en estimar cuánto necesitará mensualmente durante la jubilación. Para ello, debe elaborar un presupuesto que gastos básicos.y previsibles.
- Instrumentos. Una vez definido el objetivo, conviene comparar las alternativas disponibles según su rentabilidad esperada, riesgo, comisiones, plazo y liquidez.
- Ahorro. Separar una cantidad fija de los ingresos cada mes ayuda a convertir el ahorro en un compromiso. Cuando aumenten los ingresos, también incremente el aporte al fondo de retiro.
- Seguimiento a la AFP. Los trabajadores formales deben revisar sus cotizaciones. Esta información permite realizar proyecciones más realistas y determinar los ingresos adicionales.
- Vivienda. Contar con una vivienda propia puede reducir los gastos durante el retiro. Quienes consideren adquirir un inmueble deben evaluar su capacidad de pago y otros factores.
- Ingresos adicionales. Un negocio, una actividad independiente o una inversión que genere rentas pueden complementar los ingresos laborales. Antes, comprenda los riesgos.