

Las altas tasas de interés se dejan sentir. Luego de años de crecimiento a doble dígito, el crédito bancario en República Dominicana y Centroamérica entra en una fase de moderación en 2026. Esa es la conclusión central del último informe sectorial de Moody’s Local publicado en octubre de este año.
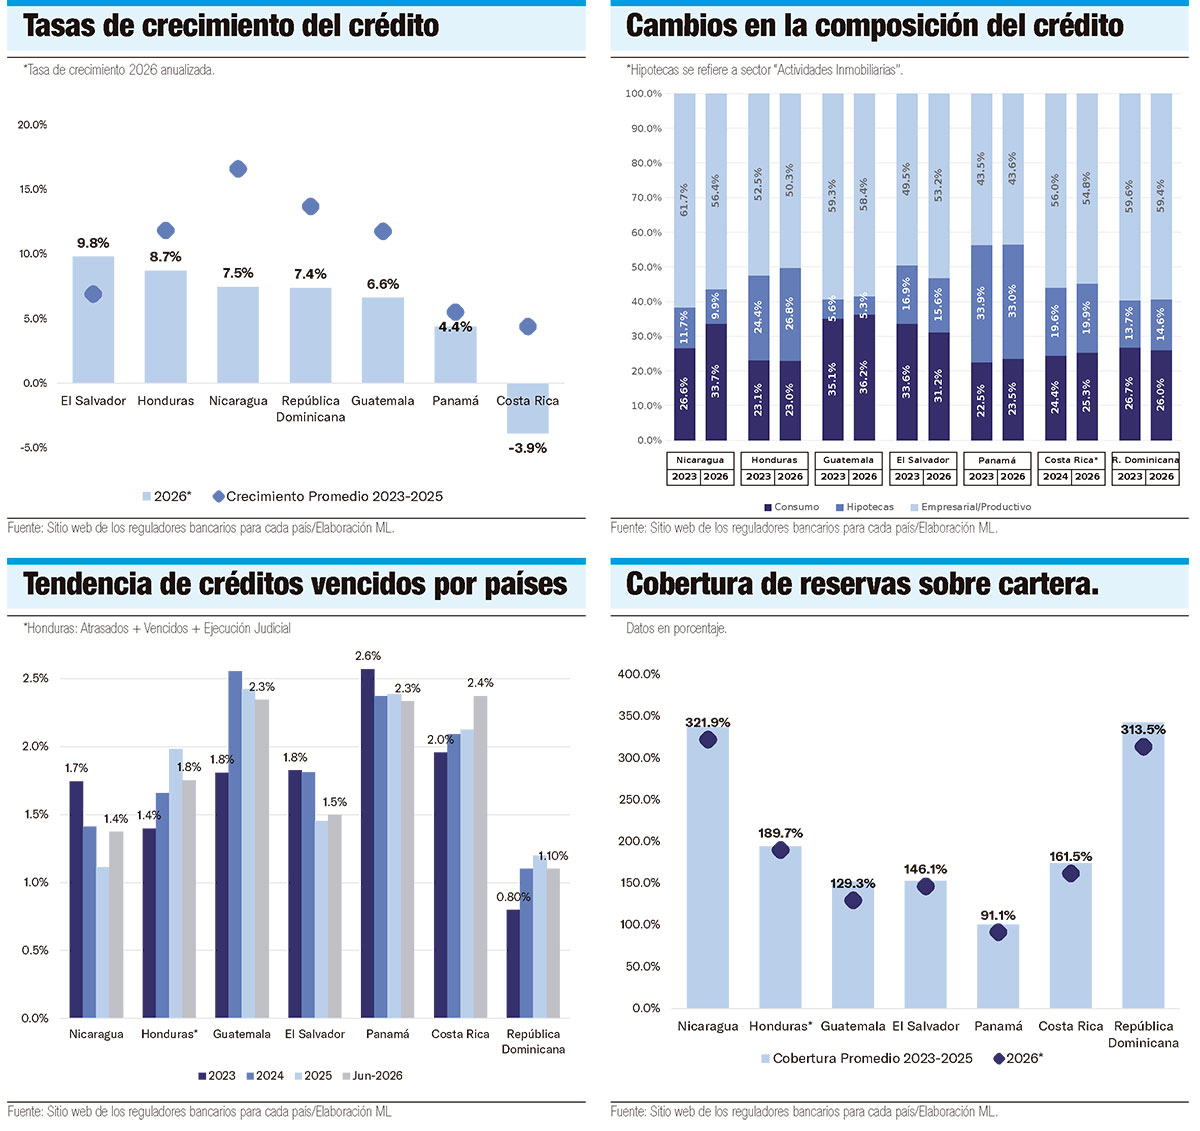
Según la firma, la banca múltiple dominicana había incrementado su cartera apenas 3.7% a junio respecto al cierre de 2025, un ritmo que anualizado proyecta 7.4% para el cierre del año. Es menos de la mitad del promedio de 12% registrado entre 2023 y 2025 y se ubica por debajo de El Salvador, que podría cerrar cerca de 10%, y de Honduras y Nicaragua, con 8.7% y 7.5%, respectivamente. Panamá y Costa Rica, con 4.4% y crecimientos negativos distorsionados por tipo de cambio, muestran el menor dinamismo.
El estudio, titulado “Tendencias del crédito en Centroamérica y República Dominicana: moderación del crecimiento y mayor uso del fondeo local”, ubica al país en la parte baja del ciclo expansivo, pero con los mejores indicadores de calidad y liquidez de la región.
Con cierre a septiembre 2026, estadísticas de la Superintendencia de Bancos (SB) indican que la cartera de crédito cerró en RD$2,531,039.3 millones, un aumento de RD$141,704.9 millones respecto a los RD$2,389,334.4 millones de diciembre de 2025, un 5.9% de expansión.
Moody’s Local destaca que la cartera de crédito, al mismo tiempo, se mantiene con bajos niveles de morosidad en la banca múltiple, con saldos contabilizados de créditos vencidos, definido como la mora mayor a 90 días más la cartera en cobranza judicial. Señala que el indicador cerró en 1.1% a junio de 2026, el nivel más bajo de la región y además estable respecto a años previos.
“Este desempeño está acompañado por una elevada cobertura de reservas, equivalente a 313.5% de los créditos vencidos a esa fecha”, establece el informe de Moody’s Local.
 Por el lado de las captaciones, la SB informó en que alcanzaron los RD$3.5 billones al cierre de junio de 2026, para un crecimiento interanual de 15.9%, lo que equivale a RD$480,807 millones adicionales respecto al mismo período del año anterior. En cuanto al crédito, la moderación es generalizada por segmentos.
La agencia calificadora señala que hipotecas y consumo mantienen crecimiento en 2026, pero a ritmos inferiores a años previos, mientras comercio, industria y actividades inmobiliarias también se desaceleran, al tiempo que construcción registra contracción. Es la misma tendencia que el Banco Central describe en su informe de septiembre: el crédito privado en moneda nacional se expandió en torno a 7.4% interanual, impulsado por sectores productivos, mientras consumo se frena.
El contraste con la región es la calidad. Según Moody’s Local, República Dominicana tiene la mora más baja de los siete sistemas analizados con apenas 1.1% a junio de 2026, un resultado estable respecto a años previos. De igual forma, Nicaragua registra 1.7%, Honduras y Guatemala 1.8%, El Salvador 1.8%, Panamá 2.3% y Costa Rica 2.4%. El país no solo tiene menos mora, sino que la ha mantenido controlada mientras el consumo ganaba peso.
Para Moody’s Local, hacia adelante el crédito mantendrá crecimiento sostenido y buena calidad, aunque en un entorno potencialmente menos expansivo. En este contexto, el Banco Central mantiene la tasa de interés de referencia en 5.50% anual ante persistente incertidumbre internacional derivada de los prolongados conflictos bélicos en Medio Oriente.
Las captaciones y su mejoría en el sistema bancario
La Superintendencia de Bancos acaba de dimensionar lo que, en contraste, sucede con las captaciones en su informe por el Día Mundial del Ahorro. Las captaciones del sistema cerraron junio de 2026 con RD$3.5 billones, un alza interanual de 15.9%, es decir, RD$480,807 millones adicionales, y representan 89.4% de los pasivos totales.
Los depósitos a plazo crecieron 16.5%, cuentas de ahorro 14.1% y corrientes 17.9%, una recomposición que, según Moody’s, reduce la sensibilidad a choques externos y explica por qué los activos líquidos representan más de 40% de los activos totales en República Dominicana, frente a 39.9% en Guatemala o 33.3% en Panamá.
Moody’s resalta que el crecimiento de los depósitos ha reducido la dependencia del financiamiento institucional y ha sostenido la liquidez. A junio de 2026, el país lideró el crecimiento de depósitos en la región con 10.3% respecto al cierre de 2025.