

La actual crisis de Ueno Bank en Paraguay ha trascendido en el ámbito financiero y abrió un debate sobre la capacidad de supervisión del sistema bancario de esa nación.
Los cuestionamientos sobre sus operaciones crediticias, los vínculos de sus accionistas y la exposición de recursos públicos pusieron bajo escrutinio la actuación de los organismos responsables de preservar la estabilidad y la confianza en el sistema financiero.
En el centro de la controversia figura Fernando Rivarola, exgerente de Supervisión de la Superintendencia de Bancos del Banco Central del Paraguay (BCP), quien documentó sus observaciones sobre la entidad en un memorando del 10 de julio de 2026. El caso plantea una pregunta clave: ¿qué ocurre cuando las advertencias técnicas chocan con estructuras de poder económico y político?
El origen de la crisis
Ueno Bank creció rápidamente gracias a su modelo digital y a una agresiva estrategia de expansión. Sin embargo, surgieron cuestionamientos sobre la calidad de sus créditos, la concentración de riesgos y los préstamos a empresas vinculadas con sus accionistas.
 La controversia también tuvo una dimensión política. El presidente recién destituido, Santiago Peña, reconoció haber sido accionista de Ueno Holding, grupo vinculado al banco, hasta finales de marzo de 2025.
A ello se suma el nombramiento de Carlos Carvallo como presidente del BCP en septiembre de 2023. Carvallo había dirigido Financiera Ueno, la entidad que luego se transformó en banco. Así, Peña designó al frente del organismo supervisor a una persona con trayectoria directiva en una institución del mismo entorno empresarial con el que había mantenido vínculos societarios.
El 2 de noviembre de 2026, el BCP inició el procedimiento de resolución de Ueno Bank, tras constatar que su índice de solvencia había caído por debajo del 50% del mínimo legal requerido. En un memorando remitido el 10 de julio de 2026 a las autoridades de supervisión bancaria, Rivarola documentó presuntas irregularidades en las operaciones de Ueno Bank. Entre ellas señaló excesos en los límites de crédito a empresas vinculadas y mecanismos que podrían haber servido para eludir restricciones regulatorias.
Uno de los casos involucraba la compraventa de una cartera de créditos mediante Vinanzas S.A. La preocupación era que recursos del entorno financiero del banco financiaran la adquisición de sus activos, simulando una reducción del riesgo sin transferir la exposición.
Los créditos bajo sospecha
Las observaciones del Banco Central del Paraguay incluían operaciones con empresas vinculadas a Ueno Bank. Al 30 de abril de 2026, los créditos otorgados a tres de estas empresas excedían en US$41.5 millones el límite regulatorio, equivalente a cerca del 30% del patrimonio efectivo del banco, frente al máximo permitido del 20%.
El BCP explicó que Rivarola remitió el memorando cuando ya había sido designado miembro del directorio de la Agencia Financiera de Desarrollo (AFD) y no ejercía funciones en la Gerencia de Supervisión. Añadió que el documento fue enviado por correo electrónico y no por los canales oficiales de gestión documental. El organismo sostuvo que parte de las situaciones señaladas ya habían sido objeto de actuaciones supervisoras, incluyendo notificaciones a Ueno Bank y requerimientos de medidas correctivas.
Sin embargo, las explicaciones institucionales no eliminan el cuestionamiento central: si las autoridades conocían los excesos, ¿por qué la entidad continuó operando y captando recursos públicos?
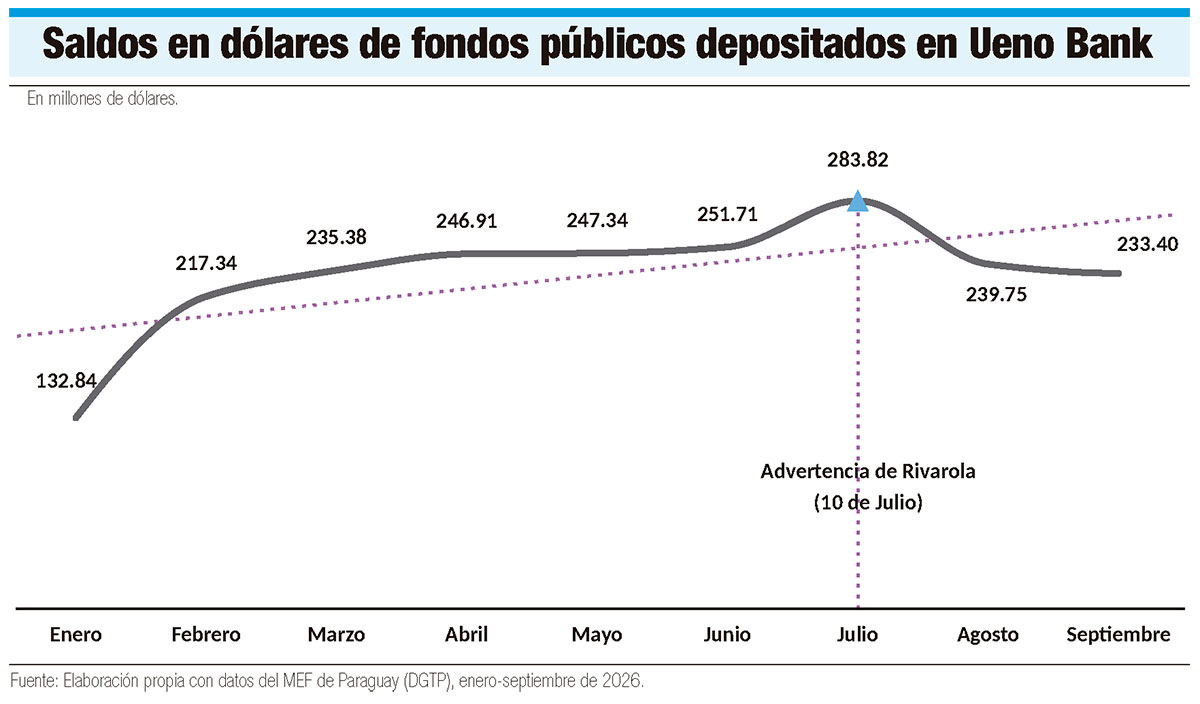
La exposición de recursos públicos y previsionales añade gravedad al caso. Según informaciones basadas en planillas oficiales del Ministerio de Economía y Finanzas, Ueno Bank llegó a custodiar hasta US$862 millones en fondos públicos y previsionales en julio de 2026. Al cierre de septiembre, la cifra rondaba los US$855 millones.
Entre enero y septiembre, además, captó más de US$206 millones adicionales del sector público y del Instituto de Previsión Social (IPS). La coincidencia entre estos recursos y las operaciones con vinculadas exige esclarecer los controles, las condiciones de las colocaciones y la evaluación de riesgos.
Vínculos e independencia
Los vínculos societarios del expresidente Peña, la designación de Carvallo al frente del BCP y las decisiones adoptadas durante la supervisión alimentaron cuestionamientos sobre la independencia institucional.
El 3 de noviembre, Carvallo renunció a la presidencia del BC, un día después de emitirse el acta de resolución para la intervención del banco.
El 6 de noviembre, Peña fue destituido mediante juicio político y Pedro Alliana asumió la Presidencia de ese país.
Impacto económico
Las consecuencias exceden ampliamente a una entidad financiera. En primer lugar, está el impacto social: la intervención de Ueno Bank dejó temporalmente sin acceso a sus cuentas y ahorros a más de 2.9 millones de clientes, aproximadamente el 60% de la población adulta. En segundo lugar, el riesgo fiscal, por la exposición de instituciones públicas y previsionales. En tercer lugar, el riesgo regulatorio, ante los cuestionamientos sobre la eficacia de los controles y la aplicación de las normas prudenciales.
Finalmente, el riesgo reputacional, pues las dudas sobre la independencia de los organismos supervisores pueden afectar la confianza institucional y la percepción de Paraguay como destino de inversión.
El BCP anunció la devolución de los depósitos a aproximadamente 1,196,000 clientes de Ueno Bank, por un monto acumulado cercano a los 996,000 millones de guaraníes, equivalentes a unos US$160 millones. Este avance representa un paso importante en la atención de los ahorristas afectados y en los esfuerzos por restablecer la confianza en el sistema financiero paraguayo.