• Sobre elDinero
  • Contacto
  • Anúnciese
Versión Impresa
Portada de Versión impresa #558
elDinero Mujer
Portada de Edición impresa #034
Foro Económico
Periódico elDinero
Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de valores
    • Finanzas personales
  • Energía
  • Industria
    • Comercio
  • Agricultura
  • Turismo
  • Global
  • Opiniones
    • Editorial
    • Cartas al Director
    • Ojo pelao
    • Observaciones
  • elDinero Mujer
  • MÁS
    • Reportajes
    • Comercio
    • Actividades
    • Cine financiero
    • Entrevista
    • Desayuno Financiero
    • Laboral
    • Tecnología
    • ¿Quiénes compiten?
    • Encuestas
  • Ediciones impresas
Sin resultados
Ver todos los resultados
Periódico elDinero
Sin resultados
Ver todos los resultados
Inicio
Banca

Créditos hipotecarios se encarecen a mayo de 2026

Tasas de interés continúan por encima de niveles previos a 2023, aunque otros préstamos bajan

Massiel de JesúsPorMassiel de Jesús
9 julio, 2026
en Banca
Santo Domingo
seguro-hipotecario-viviendas
Whatsapp
Facebook
Twitter
Telegram

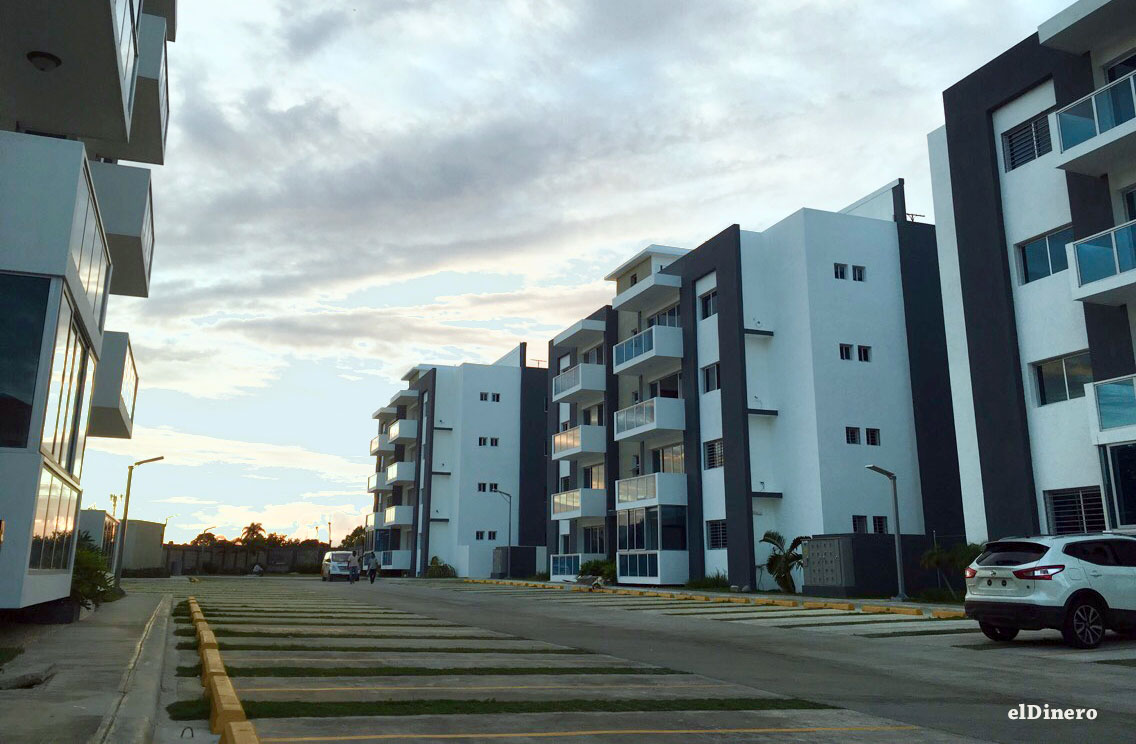
Los créditos hipotecarios para la adquisición de viviendas registran un aumento interanual en su tasa de interés promedio durante los primeros cinco meses de 2026, lo que supone un mayor costo para quienes buscan financiar la compra de una vivienda, en un contexto en el que los préstamos de consumo y comerciales comienzan a mostrar una ligera reducción en sus costos de financiamiento.

De acuerdo con los datos de la Superintendencia de Bancos (SB), la tasa de interés de los préstamos hipotecarios se ubicó en 11.47% a mayo de 2026, superior al 11.40% registrado en igual período de 2025. Aunque el incremento fue moderado (0.07 puntos porcentuales), evidencia que las condiciones de financiamiento para la adquisición de casas o apartamentos continúan mostrando presiones alcistas, a diferencia de otros segmentos del mercado crediticio.

En contraste, la tasa de los créditos comerciales descendió de 12.32% a 11.55% en términos interanuales, equivalente a una reducción de 0.77 puntos porcentuales, mientras que la de los préstamos de consumo pasó de 26.97% a 26.58%, para una baja de 0.39 puntos básicos. Pese a esta reducción, los créditos de consumo siguen siendo los de mayor costo dentro del sistema financiero dominicano.
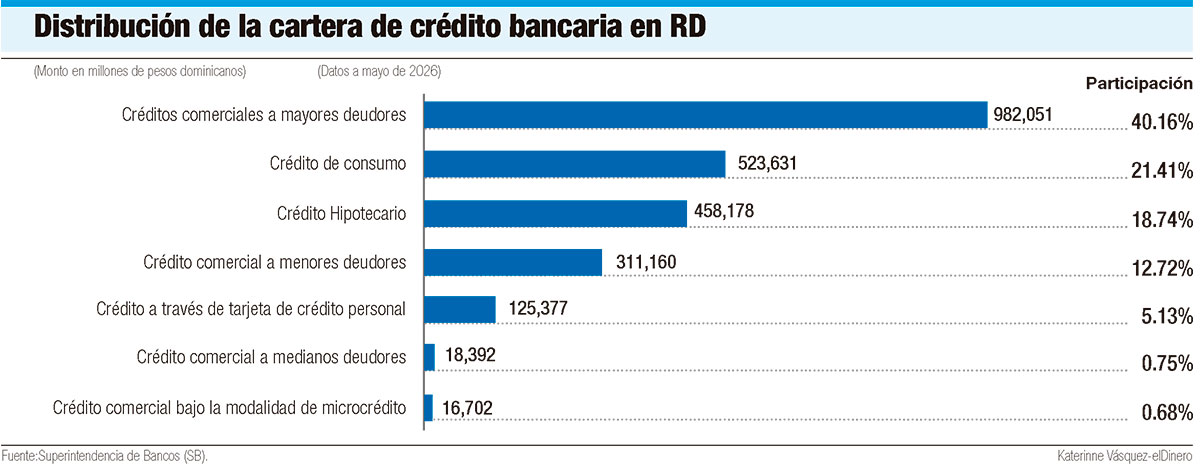
El comportamiento de estas tasas ocurre en un contexto en el que la tasa de interés promedio ponderada de la cartera de crédito se redujo de 16.27% en mayo de 2025 a 15.52% en mayo de 2026. Esta disminución refleja una moderación en el costo promedio del financiamiento otorgado por las entidades financieras, aunque las tasas continúan situándose por encima de los niveles observados antes de 2023.

La evolución de las tasas coincide, además, con un escenario de “flexibilización”’ monetaria impulsado por el Banco Central. Desde noviembre de 2025, la tasa de política monetaria (TPM) se mantiene en 5.25%, tras haber sido reducida desde 5.75% en septiembre del mismo año. Esta medida busca generar condiciones más favorables para el financiamiento y apoyar la actividad económica.

Sin embargo, los efectos de la TPM sobre las tasas activas de los préstamos no se producen de manera inmediata.

La transmisión de la política monetaria depende de factores como la liquidez del sistema financiero, las condiciones de mercado, la competencia entre las entidades de intermediación financiera y la evaluación de riesgo de los clientes. Por ello, una reducción de la tasa de referencia no necesariamente se traduce en una disminución simultánea de todas las modalidades de crédito.

Distribución del crédito

Las estadísticas de la SB muestran que los préstamos comerciales continúan concentrando la mayor parte de la cartera de crédito del sistema financiero. A mayo de 2026, los créditos comerciales a mayores deudores representaron el 40.16% del total, con un saldo de RD$982,051 millones.
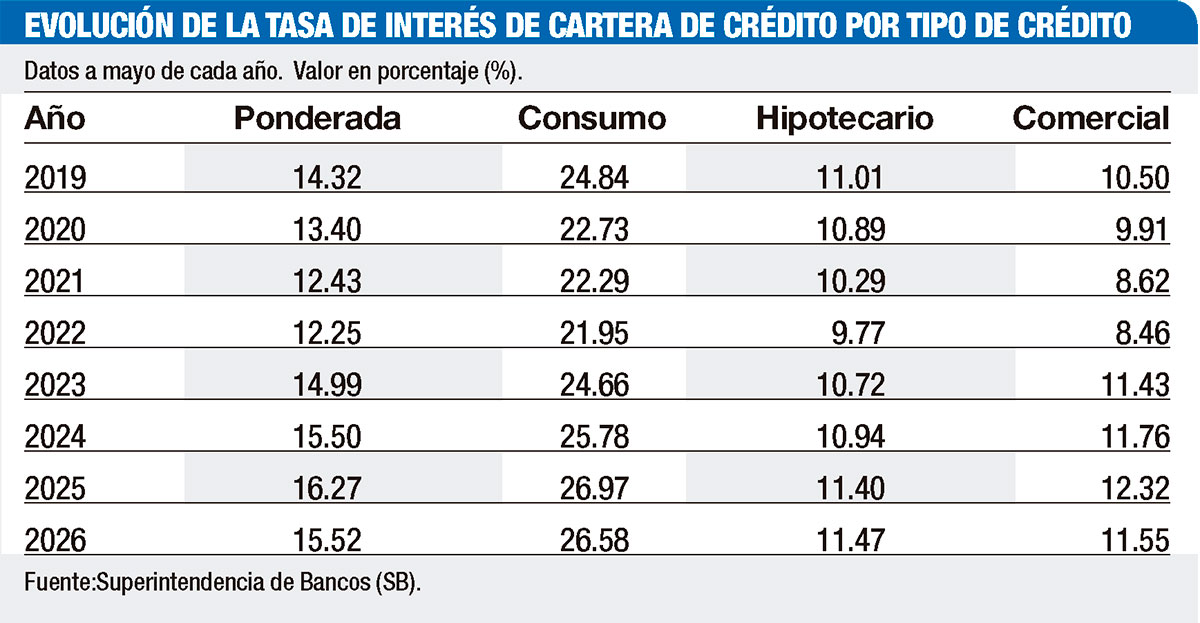
Los préstamos de consumo ocuparon el segundo lugar, con una participación de 21.41% y un monto de RD$523,631 millones, mientras que los créditos hipotecarios representaron el 18.74% de la cartera, equivalente a RD$458,178 millones. Estas tres modalidades concentran la mayor parte del financiamiento canalizado hacia empresas y hogares, ya que en conjunto, concentran alrededor del 80.3% del total financiado, al sumar unos RD$1.9 billones.

A mayo de 2026, la cartera de crédito del sistema financiero se situó en RD$2.4 billones, para una variación interanual de 9%.

Riesgo de crédito

Al cierre del primer trimestre de 2026, el informe de la SB sobre el desempeño del sistema financiero señala que el indicador de morosidad muestra un ligero incremento interanual (+0.17 p. p. respecto a marzo 2025) impulsado principalmente por el aumento en la morosidad de créditos comerciales y de consumo (+0.19 y +0.32 p.p.). El segmento de consumo se caracteriza por menor colateralización y mayor exposición al riesgo de incumplimiento ante cambios en el entorno macroeconómico.

Explica que este aumento de la morosidad fue prácticamente generalizado por tipo de entidad, observándose incrementos en bancos múltiples (+0.16 p.p.), asociaciones de ahorros y préstamos (+0.21 p.p.) y corporaciones de crédito (+0.76 p.p.), mientras que únicamente los bancos de ahorro y crédito presentaron una ligera disminución (-0.05 p.p.).

Así mismo, la deuda vencida se ubicó en RD$46,499 millones con un crecimiento interanual de 18.4% (una desaceleración de -30.89 p.p. de su nivel en marzo 2025). Por tipo de entidad, los bancos múltiples presentan la menor morosidad (1.89%), seguido por las asociaciones de ahorros y préstamos (2.15%), los bancos de ahorro y crédito (2.14%) y las corporaciones de créditos (3.32%).

Archivado en: crédito hipotecarioHipotecasViviendas
Massiel de Jesús

Massiel de Jesús

Massiel de Jesús, periodista coordinadora de la sección Finanzas Personales del periódico elDinero. Se ha especializado en periodismo de investigación, datos, economía, medioambiente y turismo. Es egresada de la Universidad Autónoma de Santo Domingo (UASD), Magna Cum Laude; cuenta con una maestría en Marketing Digital y Redes Sociales, de la Universidad a Distancia de Madrid (UDIMA). Cuenta con un diplomado en Periodismo de Investigación por el Instituto Tecnológico de Santo Domingo (Intec) y la Embajada de Estados Unidos en el país. Así como diplomados en finanzas y relaciones públicas, del Ministerio de Hacienda y la Universidad Dominico-América, respectivamente. Ha trabajado para varios medios digitales e impresos de circulación nacional como elCaribe, El Nuevo Diario y actualmente elDinero. Sus trabajos han sido merecedores de múltiples premios nacionales.

Otros lectores también leyeron...

La administración de activos para viviendas de bajo costo mantiene una alta concentración en entidades como La Nacional, Reservas y Popular.
Finanzas

Más de 205,000 viviendas de bajo costo se desarrollan mediante fideicomisos en RD

14 septiembre, 2026
El futuro inmobiliario apuesta por viviendas más accesibles.
Finanzas

Viviendas accesibles: una oportunidad de inversión ante el envejecimiento poblacional

13 agosto, 2026
Marcelo Roisman, fundador de Inclusive Living International, plantea incorporar la accesibilidad desde el diseño de las viviendas.
Finanzas

Viviendas adaptadas: una propuesta de diseño que se hace necesaria en República Dominicana

10 agosto, 2026
El costo de los materiales, maquinarias y herramientas presentó reducciones durante el mes de junio.
Industria

Mano de obra en construcción se mantuvo sin variaciones durante el primer semestre de este año

24 julio, 2026
La compra de inmuebles para renta en zonas céntricas continúa siendo atractiva para los inversionistas.
Mercado global

Crédito hipotecario en México crecerá hasta un 5% en 2026, según la banca comercial

3 julio, 2026
Las principales variaciones mensuales positivas se registraron en las tuberías y piezas de PVC, combustibles, subcontratos de terminaciones, accesorios eléctricos y herramientas.
Industria

Costo de construcción es más alto en viviendas unifamiliares que en las multifamiliares

28 junio, 2026
Siguiente publicación

Cristales de mar transformados en artesanía dominicana

Las más leídas

  • República Dominicana duplica importación de pollo en cuatro años; producción local crece 52.6%

    compartidos
    Compartir
    Tuit
  • Muere el magnate haitiano Gilbert Bigio, dueño de una empresa de combustibles en República Dominicana

    compartidos
    Compartir
    Tuit
  • Gobierno tomará prestados RD$464,126 millones para cubrir presupuesto del 2027

    compartidos
    Compartir
    Tuit
  • Valdez Albizu se reúne con delegación de funcionarios del FMI

    compartidos
    Compartir
    Tuit
  • Morosidad de tarjetas de crédito se redujo en el último año, de acuerdo con la SB

    compartidos
    Compartir
    Tuit

Periodismo económico y financiero responsable

EDITORIAL CM
Edificio Corporativo MARTÍ
Rafael Augusto Sánchez, esquina Winston Churchill,
Ensanche Piantini, Santo Domingo, RD.

Newsletter

  • Sobre elDinero
  • Hacemos esto…
  • Contacto

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de Valores
    • Finanzas personales
  • Energía
  • Industria
  • Agricultura
  • Turismo
  • Mercado global
  • Opiniones
  • elDinero Mujer
  • Contacto
  • Versión impresa
  • Encuestas
  • Newsletter

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

VERSIÓN IMPRESA

Hojee y descargue nuestra versión impresa y disfrute del contenido más relevante y mejor trabajado sobre economía y finanzas

Versión impresa #553