

¿Cómo inciden los eventos hidrometeorológicos extremos en el riesgo de crédito de la cartera comercial? Las sequías y las lluvias intensas están asociadas con variaciones en la probabilidad de incumplimiento de al menos nueve sectores económicos de República Dominicana, con efectos diferenciados según la actividad productiva y la ubicación geográfica.
Así lo establece un estudio de la Superintendencia de Bancos (SB), que analiza la relación entre la exposición acumulada a eventos de precipitación extrema y la probabilidad de incumplimiento (PD, por sus siglas en inglés) de la cartera comercial del sistema financiero.
La investigación, titulada Relación entre la exposición acumulada a eventos de precipitación extrema y la probabilidad de incumplimiento de la cartera comercial dominicana, examina datos del período 2013-2025 y proyecta la evolución de estos riesgos hasta 2050 bajo escenarios de cambio climático.
El documento, elaborado por Natsu Then Shimazaki, investigador del Departamento de Monitoreo de Riesgos y Gobierno de Datos de la SB, señala que los fenómenos hidrometeorológicos extremos pueden representar una fuente de riesgo crediticio para determinadas actividades económicas. Por ello, plantea la necesidad de evaluar la exposición de la cartera comercial tanto por sector como por territorio.
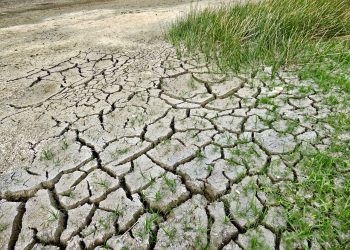
Los resultados del estudio vinculan los períodos prolongados de escasez de lluvias con un aumento promedio de 1.5 puntos porcentuales en la probabilidad de incumplimiento por cada mes adicional de exposición acumulada, según las estimaciones reportadas.
Entre las actividades con mayores incrementos figuran administración pública y defensa, con 2.4 puntos porcentuales; construcción, con 1.9 puntos porcentuales, y comercio, con 0.2 puntos porcentuales.
En el caso de la construcción, la investigación señala que la dependencia del agua en determinados procesos productivos podría explicar parte de su exposición a los déficits hídricos.
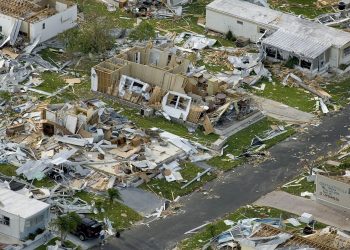
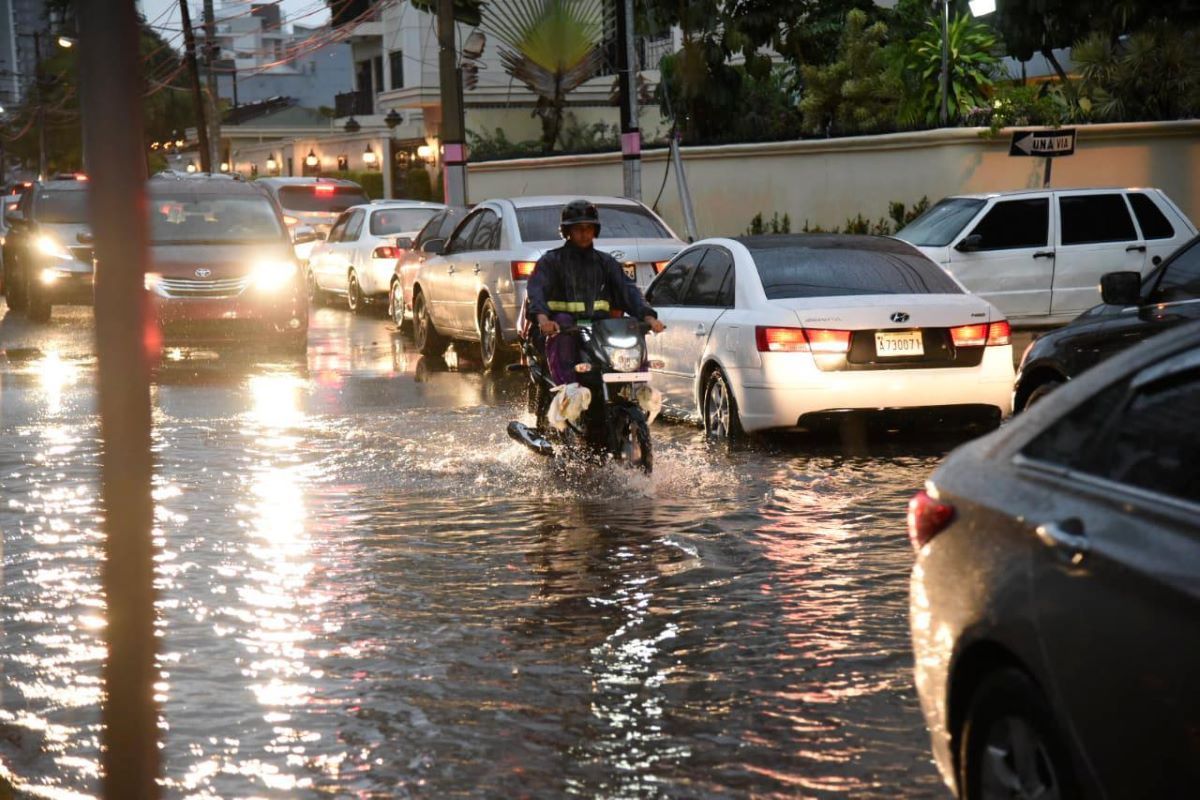
El análisis también identifica una relación entre las precipitaciones extremas y el riesgo de incumplimiento. Para este componente, el estudio considera episodios de lluvia ubicados en el percentil 90 o superior y reporta un incremento promedio de 1.4 puntos porcentuales en la probabilidad de incumplimiento de los sectores analizados.
Las actividades Financieras y de seguros registran el mayor aumento reportado, con 2.4 puntos porcentuales. Les siguen Transporte y Almacenamiento, con 1.2 puntos porcentuales, e Industria Manufacturera, con 0.6 puntos porcentuales.
En el sector transporte, los posibles efectos están vinculados a las restricciones logísticas y los daños en las vías de comunicación que pueden ocasionar las lluvias intensas.
Proyecciones hacia 2050
Para evaluar la evolución de estos riesgos, la investigación utiliza proyecciones del conjunto climático NEX-GDDP-CMIP6 bajo el escenario de altas emisiones SSP5-8.5.
Los resultados proyectan un aumento gradual de la exposición acumulada a las sequías, con un promedio de 0.6 eventos adicionales por mes hacia 2050, en comparación con el año base 2025. De acuerdo con las estimaciones del estudio, esta evolución se asociaría con un incremento promedio de 0.3 puntos porcentuales en la probabilidad de incumplimiento agregado de las carteras expuestas a ese riesgo.
En contraste, la exposición a precipitaciones extremas altas presenta una tendencia mediana decreciente, aunque con fluctuaciones estacionales. Para las carteras vinculadas a este factor, el documento estima una variación promedio de -0.3 puntos porcentuales en la probabilidad de incumplimiento.
Estas proyecciones apuntan a una evolución diferenciada de los riesgos financieros asociados al cambio climático. La incidencia de las sequías y las lluvias intensas dependería de las características de cada actividad económica y de las condiciones climáticas previstas.
Provincias expuestas
La distribución territorial constituye otro de los elementos analizados por la investigación. Las proyecciones para el período 2030-2050 identifican a Monseñor Nouel, Samaná y La Altagracia entre las provincias con mayores incrementos previstos en la probabilidad de incumplimiento ante escenarios de sequía, con medianas de entre 1.0 y 3.0 puntos porcentuales.
En cuanto a las precipitaciones intensas, los mayores impactos proyectados se concentran en Independencia y Bahoruco, provincias de la región suroccidental del país.
Esta distribución geográfica implica que la exposición al riesgo climático puede variar entre las entidades financieras, dependiendo de dónde se encuentren sus clientes y de las actividades económicas que financien.
Por esa razón, el estudio destaca la importancia de evaluar no solo el comportamiento agregado de la cartera comercial, sino también las particularidades de cada sector productivo y territorio.
SB plantea reforzar la supervisión
Entre las principales implicaciones del análisis figura la necesidad de fortalecer la evaluación del riesgo climático mediante enfoques diferenciados por actividad económica y ubicación geográfica.
La investigación advierte que el aumento proyectado de la exposición acumulada a las sequías hace necesario prestar especial atención a este factor en los ejercicios de supervisión prudencial y en las pruebas de estrés climático de las entidades de intermediación financiera.
La incorporación de estas variables permitiría evaluar con mayor precisión cómo los fenómenos hidrometeorológicos extremos podrían incidir en la capacidad de pago de los deudores y en la calidad de la cartera comercial.
El estudio sostiene que el riesgo climático no se distribuye uniformemente entre las actividades económicas y los territorios. Asimismo, señala que la mayor exposición prevista a las sequías refuerza la necesidad de incorporar este factor como una prioridad en los ejercicios de gestión de riesgos, supervisión y pruebas de estrés climático del sistema financiero dominicano.