

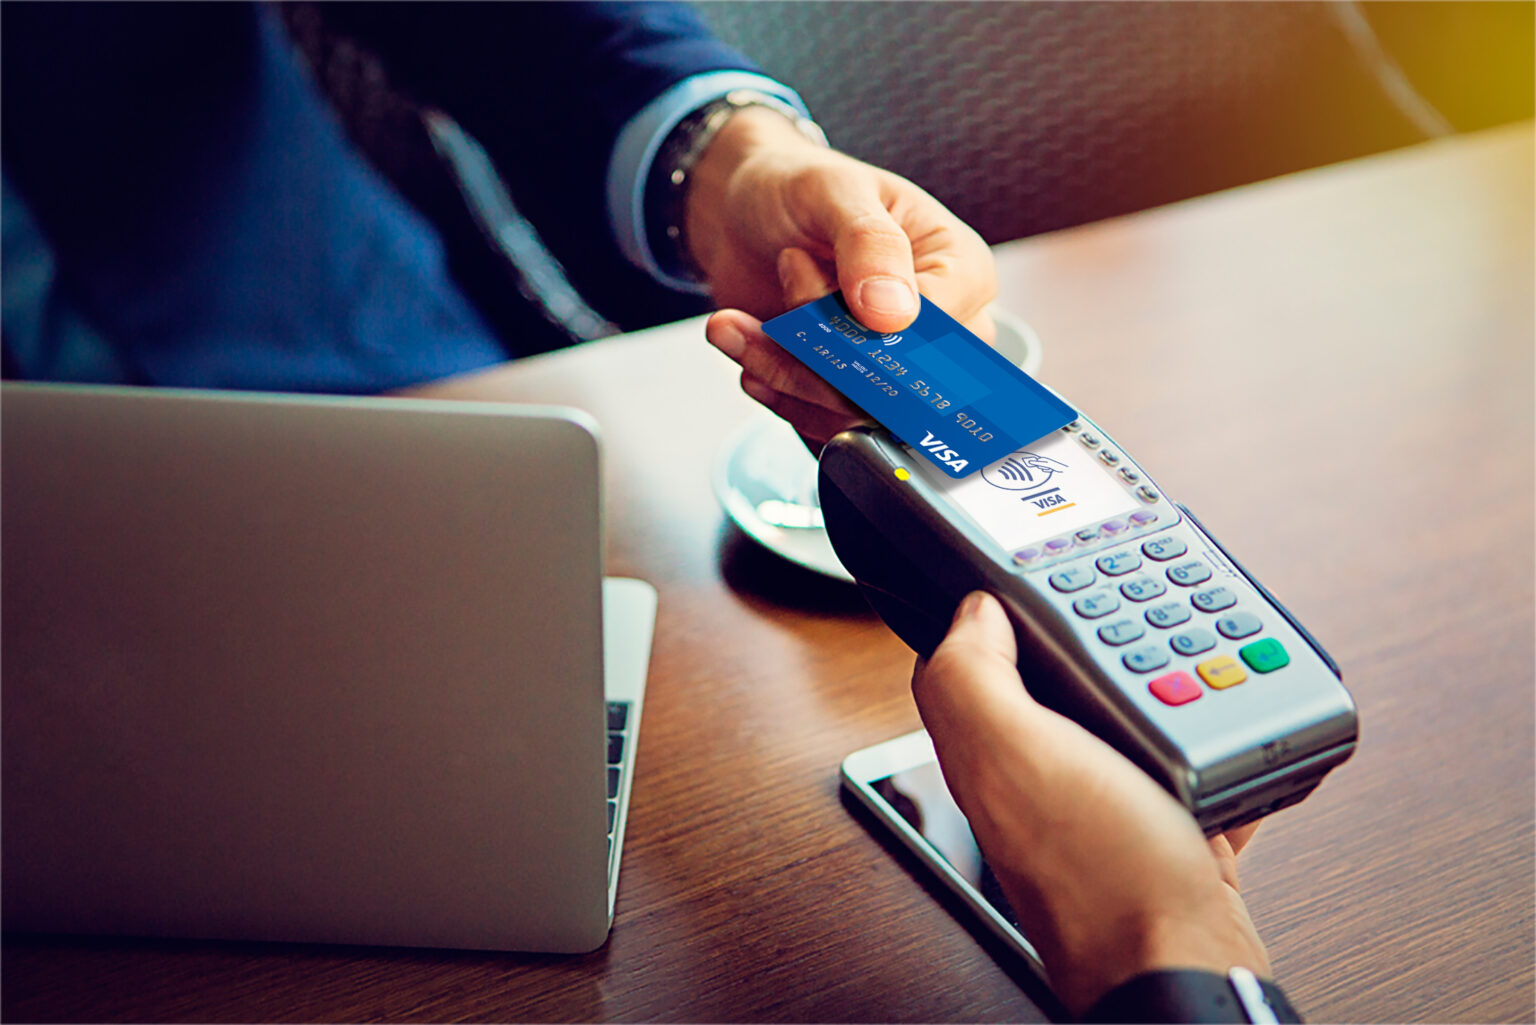
Los sistemas de pagos electrónicos en América Latina están dejando de ser simples herramientas de transferencias de dinero entre personas (P2P) para convertirse en plataformas financieras que integran créditos inmediatos, finanzas abiertas y servicios comerciales.
Un informe de Moody’s Ratings señala que la facilidad para acceder a préstamos mediante estas plataformas está desdibujando la frontera entre “pagar” y “pedir prestado”, provocando que los consumidores prioricen la rapidez y comodidad de las operaciones sobre el costo financiero total del crédito.
Esta transformación ha permitido que los sistemas de pagos inmediatos ganen terreno frente a los productos bancarios tradicionales, debido a que los usuarios pueden acceder a financiamiento al momento de realizar sus compras, sin necesidad de recurrir directamente a tarjetas de crédito o sobregiros.
Sin embargo, Moody’s advierte que esta facilidad también representa un riesgo de sobreendeudamiento y morosidad, especialmente cuando los préstamos se aprueban rápidamente sin una evaluación crediticia rigurosa, lo que podría incrementar la cartera vencida y las provisiones bancarias.
Asimismo, la expansión de estos servicios está modificando la competencia bancaria, que comienza a trasladarse del cobro de comisiones por transferencias hacia el otorgamiento de créditos en los puntos de venta y la captación de clientes mediante plataformas digitales.
Brasil figura entre los países que lideran esta transformación mediante Pix, un sistema de pagos inmediatos que ha incorporado nuevas funcionalidades, como el financiamiento de compras en cuotas, mientras los comercios reciben el importe de las operaciones de manera inmediata.
No obstante, el crecimiento de estas herramientas también plantea desafíos relacionados con el fraude, la suplantación de identidad y el desplazamiento de productos financieros tradicionales hacia alternativas de menor rentabilidad para las entidades bancarias.