

Cuidar las finanzas personales no depende únicamente de cuánto dinero se gana, sino también de cómo se administra y de las decisiones que se toman cada día. Decir “no” a una invitación fuera del presupuesto, a un préstamo innecesario o a una compra por compromiso puede marcar la diferencia entre mantener la estabilidad económica y terminar el mes con deudas.
Aprender a establecer límites financieros no significa ser egoísta ni tacaño, sino reconocer que los ingresos son limitados y que cada peso debe responder a una prioridad. Para muchas personas, decir “no” resulta difícil porque desean agradar a los demás, sentirse parte de un grupo o evitar conflictos con familiares y amigos.
Sin embargo, aceptar todas las invitaciones, participar en tandas sin evaluar la capacidad de pago o prestar dinero que se necesita para cubrir los gastos propios puede afectar seriamente el bolsillo.
El problema aparece cuando el deseo de complacer a terceros se impone sobre las necesidades personales. Usar la tarjeta de crédito para asistir a fiestas, comprar artículos innecesarios o mantener un estilo de vida superior a los ingresos puede generar una presión financiera que se acumula mes tras mes.
Lo fundamental está en entender que no todas las solicitudes deben aceptarse y que ayudar a los demás no implica comprometer la propia estabilidad económica. Esto también significa evitar convertirse en el respaldo financiero permanente de familiares o amigos que solicitan dinero de manera recurrente, especialmente cuando esa ayuda pone en riesgo el pago de obligaciones personales de más importancia.
Aprender a poner límites
Uno de los primeros pasos consiste en dejar de sentir culpa al rechazar una propuesta que no se ajusta a la realidad económica. Una invitación, una compra compartida o una salida no deben convertirse en obligaciones que obliguen a endeudarse.
También conviene evaluar con cuidado las tandas y los préstamos informales. Antes de comprometerse, es importante conocer las condiciones, la capacidad de pago y los riesgos de incumplimiento. Prestar dinero sin acuerdos claros puede deteriorar relaciones personales y dificultar la recuperación de los recursos.
Otra decisión que requiere prudencia es servir como garante o aval de un préstamo. Si el deudor incumple, la persona que garantiza la operación puede verse obligada a asumir la deuda, según las condiciones del contrato. Por eso, aceptar esa responsabilidad exige evaluar si realmente se está en capacidad de cubrirla.
Contar con un presupuesto mensual ayuda a tomar decisiones sin depender de la presión social. El primer paso es identificar los ingresos, separar los gastos esenciales y definir cuánto dinero puede destinarse al entretenimiento, las compras y otras actividades. Además, es recomendable establecer metas financieras a mediano y largo plazo, como crear un fondo de emergencia, pagar deudas o reunir recursos para adquirir una vivienda. Tener objetivos concretos facilita rechazar gastos que no aportan valor y priorizar aquello que contribuye a la estabilidad económica.
Siempre que sea posible, también conviene reservar al menos el 10% de los ingresos para el ahorro. Si la situación financiera no permite alcanzar ese porcentaje, puede comenzar con una cantidad menor y aumentarla gradualmente.
La tarjeta de crédito, por su parte, debe utilizarse con planificación y capacidad de pago. No es una extensión del salario ni una solución para cubrir gastos recurrentes que superan los ingresos. Tampoco resulta conveniente tomar un préstamo únicamente porque una entidad financiera ofrece un monto preaprobado.
Invertir con información
Decir “no” también implica rechazar las promesas de ganancias extraordinarias en poco tiempo. Las ofertas que garantizan rendimientos elevados sin riesgos pueden esconder esquemas fraudulentos. Antes de entregar dinero, es fundamental verificar la legitimidad de la empresa y comprender cómo funciona la inversión. Además es preciso verificar a través de la Superintendencia del Mercado de Valores.
Al mismo tiempo, el temor a invertir puede limitar las oportunidades de hacer crecer el patrimonio. En lugar de descartar todas las alternativas, conviene informarse sobre los instrumentos ofrecidos por entidades reguladas y consultar las fuentes oficiales de las superintendencias de Bancos y del Mercado de Valores, según corresponda.
Aprender a decir “no” es una herramienta de educación financiera. Significa reconocer los límites del presupuesto, evitar compromisos innecesarios y tomar decisiones coherentes con las metas personales y su condición real.
La estabilidad económica no depende de complacer a todos, sino de administrar los recursos con responsabilidad y entender que proteger el bolsillo también es una forma de cuidar el futuro.
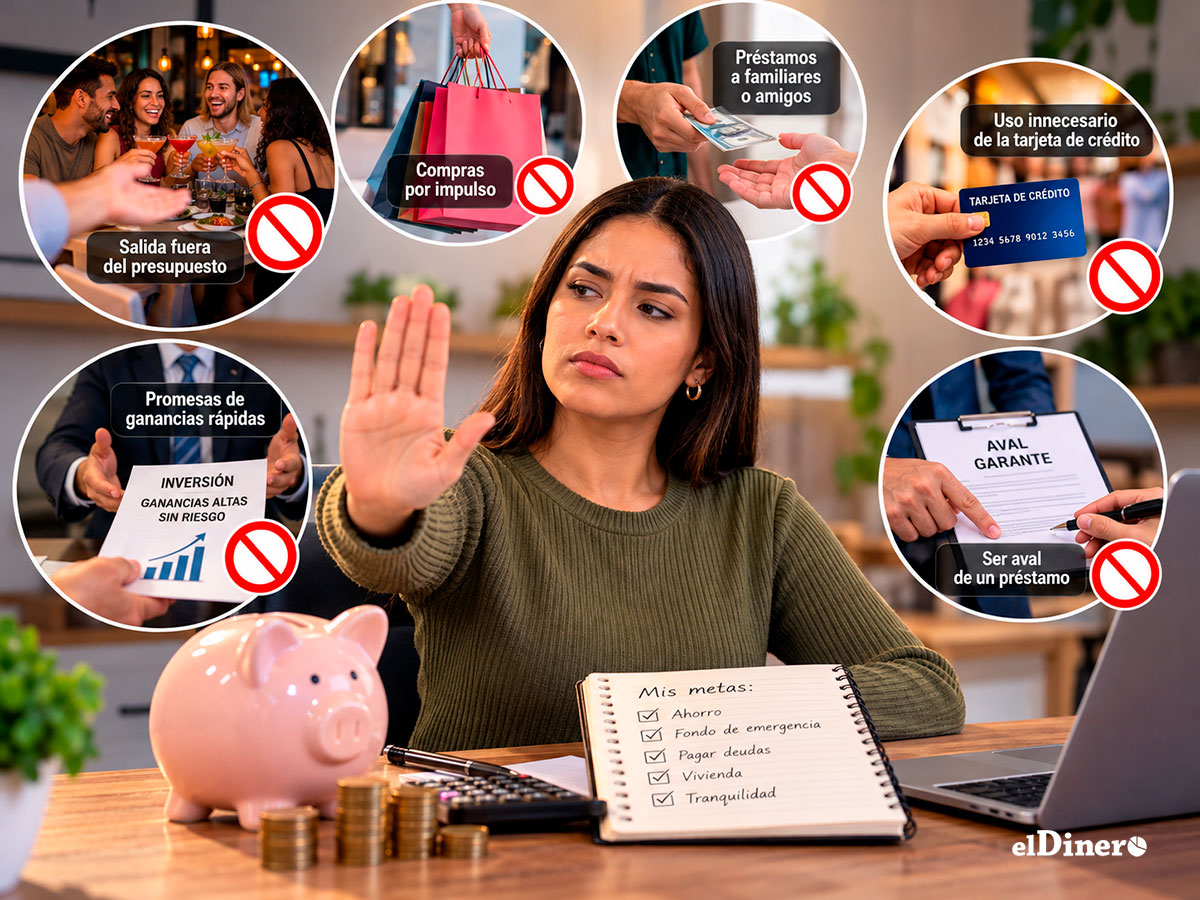
Seis puntos a considerar
- Límites financieros. Aprenda a decir “no” a invitaciones, compras y compromisos que no se ajusten a su presupuesto. No necesita gastar dinero para complacer a los demás. Priorice su tranquilidad económica por encima de la presión social.
- Deudas innecesarias. No tome préstamos sólo porque una entidad financiera le ofrece un monto preaprobado. Antes de endeudarse, evalúe si realmente necesita ese dinero y si puede asumir las cuotas. Recuerde que el crédito no es una extensión.
- No preste dinero. Antes de ayudar económicamente a un familiar o amigo, revise si cuenta con recursos suficientes para cubrir sus propias obligaciones. Evite comprometer el dinero destinado a gastos esenciales o de su fondo de emergencias.
- No sea aval. Garantizar un préstamo implica asumir responsabilidades si el deudor incumple, según las condiciones del contrato. Antes de aceptar, analice su capacidad para responder por esa obligación. La confianza no elimina los riesgos financieros.
- Identifique necesidades. Antes de comprar, pregúntese si realmente necesita el producto o si responde a un impulso. Elabore una lista de prioridades y respete su presupuesto. Ahorrar también significa renunciar a gastos que no aportan valor.
- Promesas de ganancias. Desconfíe de las ofertas que garantizan rendimientos extraordinarios en poco tiempo. Antes de invertir, verifique que la entidad esté debidamente autorizada y comprenda los riesgos. Infórmese mediante fuentes oficiales.