

El Estado dominicano dejará de percibir RD$441,445.2 millones (US$7,315.31 millones) en 2026 por concepto de exenciones, deducciones y otros tratamientos impositivos preferenciales, una cifra que representa el 5.06% del producto interno bruto (PIB) proyectado.
Así lo establece un informe publicado esta semana por el Ministerio de Hacienda y Economía (MHyE), con datos de las direcciones de Impuestos Internos (DGII) y de Aduanas (DGA), en cumplimiento de la Ley Orgánica de Presupuesto 423-06. La reestimación del gasto tributario para este año supera en RD$47,903.7 millones (US$793.83 millones) a la estimación inicial de RD$393,541.54 millones (US$6,521.48 millones), lo que implica un aumento de un 12.17%.
El informe atribuye el 97.52% de ese incremento neto a tres figuras: el Impuesto a la Transferencia de Bienes Industrializados y Servicios (ITBIS), el Impuesto Selectivo al Consumo sobre Hidrocarburos (ISCH) y los derechos arancelarios.
Para el ejercicio fiscal 2027, el costo fiscal de las exenciones tributarias continuará al alza. El informe, que sirve de base para el Proyecto de Ley de Presupuesto General del Estado 2027, estima el gasto tributario en RD$458,629.9 millones (US$7,600.08 millones), equivalentes al 4.78% del PIB proyectado en el Panorama Macroeconómico 2026-2030 de agosto de 2026.
El monto representa un incremento nominal de RD$17,184.7 millones, un 3.89% más respecto a la reestimación de 2026. No obstante, el documento destaca que, a pesar del crecimiento en valores absolutos, su peso relativo sobre la economía disminuirá 0.28 puntos porcentuales, al pasar de 5.06% en 2026 a 4.78% en 2027.
Dependencia
Según el informe de Hacienda y Economía, la estructura del gasto confirma la alta dependencia de los impuestos indirectos. Para 2027, estos concentran RD$316,391.1 millones, el 68.99% del total, mientras que los impuestos directos representan RD$142,238.8 millones, el 31.01% restante. Por administración tributaria, el 87.2% corresponde a tributos de la DGII, con RD$399,896.79 millones, y el 12.81% a la DGA, con RD$58,733.14 millones.
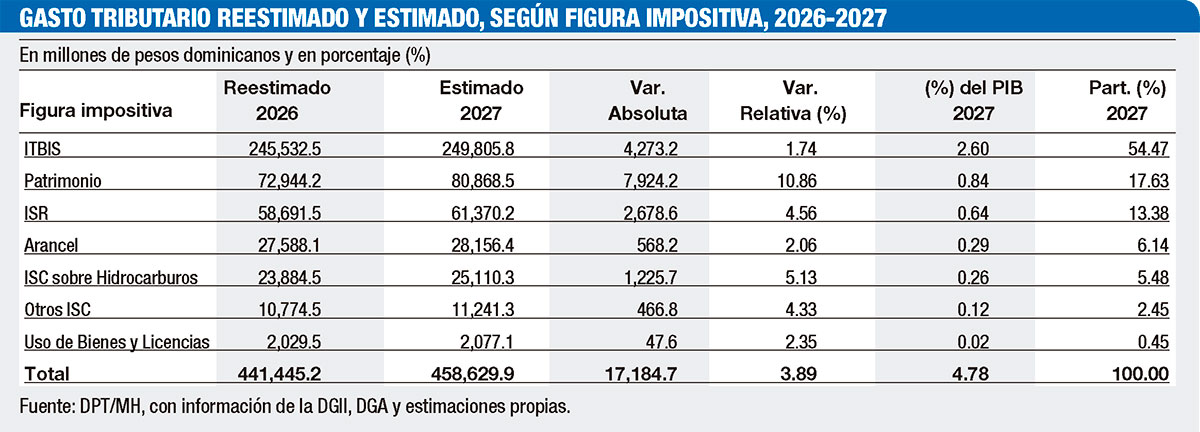 Por figura impositiva, el ITBIS sigue siendo el principal sacrificio fiscal del Estado. Su gasto tributario se estima en RD$249,805.88 millones para 2027, lo que equivale al 54.47% del total y a 2.60% del PIB. Le siguen los impuestos sobre el patrimonio, con RD$80,868.57 millones y 17.63% de participación, y el Impuesto Sobre la Renta (ISR), con RD$61,370.23 millones y penderación de 13.38%.
En conjunto, estas tres figuras concentran el 85.48% de todo el gasto tributario estimado para 2027 y explican el 86.57% del incremento respecto a la reestimación de 2026, lo que evidencia su peso determinante en la política fiscal. Los demás componentes, aunque menores, también registran aumentos.
Los derechos arancelarios ascienden a RD$28,156.4 millones, el ISC sobre hidrocarburos a RD$25,110.3 millones, los demás ISC a RD$11,241.4 millones y los impuestos sobre el uso de bienes y licencias a RD$2,077.2 millones. Todas las figuras presentan incrementos respecto a 2026, aunque con magnitudes diferenciadas.
Desde la óptica sectorial, el 65.84% del gasto estimado se concentra en apenas cinco categorías: las exenciones generalizadas aplicables a las personas físicas, las zonas francas industriales, salud, educación y turismo. La categoría identificada como “Otros” representa el 13.04% e incluye tratamientos de carácter transversal que no se asignan individualmente, una vez excluidas las partidas que forman parte del Sistema Tributario de Referencia.
Reformas normativas
Esta edición del informe incorpora una revisión normativa relevante. Entre las disposiciones analizadas están las leyes 32-23 de Facturación Electrónica, 98-25 que modifica el Régimen de Gestión Integral y Coprocesamiento de Residuos Sólidos, la 100-25 sobre Emisión y Colocación de Valores de Deuda Pública y la 30-26 sobre Medidas Procrecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional, además de leyes provinciales recientes vinculadas a los incentivos de la Ley 158-01 de fomento ecoturístico.
En el plano metodológico, el Comité explica que la cuantificación se realiza bajo el enfoque de “ingreso renunciado o ex-post” con comportamiento constante de los contribuyentes. Para esta edición se actualizó la estimación de las exenciones generalizadas del ITBIS, se revisó el procedimiento para cuantificar importaciones por despacho expreso o courier y se fortaleció la delimitación de los tratamientos que forman parte del sistema tributario, ampliando la trazabilidad mediante la documentación del fundamento normativo, beneficiarios, fuentes y métodos por cada línea de gasto.
El informe presenta por primera vez una serie histórica 2021-2027. Conforme a la última cifra disponible por ejercicio, el gasto tributario pasó de RD$263,504.30 millones en 2021 a RD$458,629.93 millones proyectados para 2027, con la advertencia de que su evolución debe interpretarse considerando los cambios metodológicos, estadísticos y de cobertura introducidos.
Una de las principales novedades es la clasificación con incidencia ambiental. Para 2027, el gasto tributario ambiental identificado asciende a RD$51,419.25 millones, equivalente a 0.54% del PIB y a 11.21% del gasto total. De ese monto, 17.75% corresponde a tratamientos con incidencia positiva, 16.78% a incidencia neutra y 65.47% a tratamientos con potencial incidencia negativa.