


La solvencia se define como la capacidad que tiene una empresa o persona de afrontar sus compromisos financieros de largo plazo. En la banca, por ejemplo, la Ley Monetaria y Financiera, específicamente en su artículo 46, literal E, el mínimo requerido es 10%. Para las entidades financieras es un indicador fundamental, pues le permite absorber una pérdida inesperada en sus operaciones, por lo que también está muy relacionado con la liquidez.
La banca dominicana, en cuanto a solvencia y otros indicadores, está en uno de sus mejores momentos, a pesar de los efectos que la pandemia del covid-19 ha tenido en toda la economía. Entre enero de 2020 e igual mes de este año, esta variable pasó de 15.04% a 18.50%, es decir, una mejoría de 3.46 puntos porcentuales, lo que indica que está casi al doble del mínimo requerido.
En este punto se agregan las facilidades de liquidez que ha otorgado el Banco Central al sistema financiero por alrededor de RD$215,000 millones a un 3% anual, de los cuales han sido colocados cerca de RD$184,000 millones a una tasa promedio de 8%. El margen de intermediación de cinco puntos ha sido servido de apalancamiento en las ganancias de todo el sector, las cuales terminaron sobre los RD$33,000 millones durante 2020.
Análisis
La firma Analytica, en un documento que publica en su portal José Antonio González, explica que el crédito ha registrado una importante reducción en su tasa de morosidad luego de alcanzar valores máximos desde 2014 con un 2.5% para abril 2020. En particular, indica, los sectores de educación, vivienda y hoteles, bares y restaurantes han mostrado reducciones significativas hasta llegar a valores de 0.3%, 1.5% y 0.4%, respectivamente.
 Sin embargo, destaca que la morosidad de los préstamos de consumo, el principal catalizador de la mora durante la pandemia, todavía se mantiene por encima de su promedio de 3.8% con valores de 4.2% a febrero de este año. Esta variable se entiende como un indicativo de que aún los usuarios de los servicios financieros no han logrado recuperar sus niveles de ingresos o capacidad de pago.
Los datos al cierre de febrero establecen que, en sentido general, los créditos en clasificación A representan el 77.1% de la cartera total, lo que significan RD$976,242.9 millones de los RD$1,266,120.9 millones que la componen.
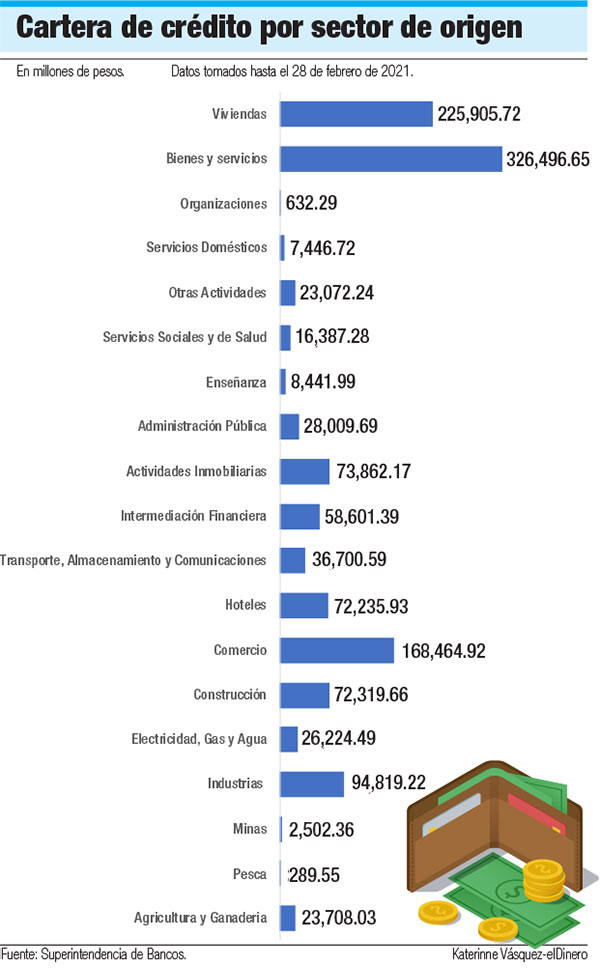
Cuando se comparan con el resto, la cartera hipotecaria es la que mayor proporción tiene en clasificación A, ya que según datos de la Superintendencia de Bancos (SB), de los RD$225,905.7 millones que la conforman, cerca de RD$213,274 millones, es decir, un 94.4%, está en A. Las estadísticas establecen que la cartera de consumo, con un 90% en A, es la segunda con mejor salud en el sistema financiero. Esto quiere decir que RD$293,851.4 millones, de los RD$326,496.6 millones que componen esta cartera, están en la mejor clasificación.
En lo que respecta a la cartera comercial, los efectos de la pandemia parecen haberla afectado en mayor proporción. En A tiene el 65.7% de los préstamos, lo que constituye el nivel más bajo de todo el sistema. En clasificación B tiene alrededor del 17.8% y entre C y E cerca del 16.4%.
Cuando se compara el corte de febrero de 2020 con igual mes de este año, los números establecen que la cartera de crédito, en términos netos, sólo creció en RD$32,260.98 millones, a pasar de RD$1,233,859.9 millones a RD$1,266,120.9 millones en este período, es decir, un crecimiento relativo de un 2.61%. Hay que tomar en cuenta que la cartera se renueva cada día, ya que siempre se cancelan y emiten nuevos préstamos.
Con RD$1,096,626.4 millones, los bancos múltiples representan el 86.6% de la cartera de crédito total del sistema, que a febrero de este año cerró en RD$1,266,120.7 millones. Las asociaciones de ahorros y préstamos (AAyP), con RD$133,847.7 millones, equivalen a un 10.57%. En ambos casos, hubo una ligera variación en la ponderación. Los bancos múltiples, a febrero de 2020, eran el 87.1% y las AAyP el 10.1% de la cartera.
Al analizar la cartera de créditos por sectores, hubo cinco áreas que experimentaron una reducción. La que mayor impacto recibió, a propósito de la pandemia, fue la cartera destinada a la administración pública y defensa, que pasó RD$57,297.3 millones a RD$28,009.7 millones, lo que representa una caída neta de RD$29,287.6 millones, es decir, un -51.1%.
Los préstamos destinados al sector construcción cayeron en un -9.1%, al pasar de RD$79,568.6 millones a RD$72,319.7 millones, para una diferencia neta de RD$7,248.9 millones. En el caso de los hogares en calidad de empleadores, el monto financiado pasó de RD$7,790.1 millones a RD$7,446.7 millones, RD$343.4 millones menos, para un -4.41%. Aunque no es una cartera con una alta ponderación en el sistema financiero, las actividades de las organizaciones y órganos extraterritoriales, vía el crédito, pasó de RD$980.3 millones a RD$632.3 millones, una caída absoluta de RD$348 millones, equivalente a un -35.5%.
 El crédito a la industria minera, en lo que tiene que ver con la explotación de minas y canteras, creció un 42.7%, al pasar de RD$1,753.8 millones a RD$2,502.4 millones, para una diferencia neta de RD$748.6 millones entre febrero de 2020 e igual mes de 2021.
En lo que compete a alojamiento, servicios de comida, transporte y almacenamiento; actividades financieras y seguros, las carteras destinadas a estas actividades creció entre un 20% y un 23%. La industria manufacturera experimentó un aumento de 10.8% en su cartera, al pasar de RD$85,617.8 millones a RD$94,819.2 millones.
Movimiento
Mientras la cartera de crédito al sector construcción bajó de RD$72,659.9 millones a RD$64,167.6 millones entre febrero de 2020 e igual mes de 2021 en los bancos múltiples, en el caso de las asociaciones de ahorros y préstamos ocurrió la contrario.
En estas entidades aumentó de RD$6,299.8 millones a RD$7,204 millones, un crecimiento neto de RD$904.23 millones, es decir, un 14.3%, mientras la de los bancos comerciales cayó en RD$8,492.28 millones, un -11.7%.
Pilar del crecimiento económico
Analytica destaca que el dinamismo del sistema financiero ha sido un pilar clave del crecimiento de la economía dominicana durante la última década. Dada la publicación más reciente del World Economic Outlook (WEO), el Fondo Monetario Internacional (FMI) incrementó sus perspectivas de crecimiento económico para República Dominicana a 5.5% para cierre de año.
Para alcanzar estas cifras – o incluso superarlas— la política monetaria dominicana deberá de mantenerse a la vanguardia del entorno económico, buscando asimismo levantar la economía mediante un sistema financiero robusto y saludable, señala le firma en su publicación.
Sin embargo, señala que cerca al año desde el cierre de la economía dominicana y del inicio de la flexibilización monetaria por parte de las autoridades, el crecimiento del crédito privado dominicano continúa por debajo de los promedios acostumbrados desde 2013 (11.6%), con valores de 7.6% a febrero 2021. No obstante, existen sectores que reflejan un dinamismo en su demanda por crédito.