

El financiamiento formal constituye una pieza clave para el desarrollo económico, la inclusión financiera y la competitividad empresarial. En República Dominicana, la banca múltiple y las asociaciones de ahorros y préstamos (AAyP) participan en este mercado con diferencias en el volumen de sus carteras, la cantidad de créditos otorgados, las tasas de interés y los niveles de morosidad.
Según indican datos de la Superintendencia de Bancos (SB), a septiembre de 2026, la cartera de créditos del sistema financiero dominicano asciende a RD$2.5 billones, con un crecimiento interanual de 7%, una tasa activa promedio de 13.64% y un índice de morosidad de 1.67%.
Sin embargo, las cifras a agosto de 2026 permiten observar cómo se distribuyen los préstamos entre 16 bancos múltiples y 10 asociaciones de ahorros y préstamos, así como las diferencias que caracterizan a cada entidad.
El Banco de Reservas encabeza el ranking por saldo adeudado, con RD$677,775 millones, equivalentes al 27% del saldo total considerado. La entidad registra 2,899,098 créditos, que representan el 36.7% del número total de operaciones incluidas en la tabla.
En segunda posición se encuentra el Banco Popular, con RD$620,654 millones en créditos y una participación del 24.7% de la cartera analizada. La institución contabiliza 1,239,601 créditos, equivalentes al 15.7% del total.
En conjunto, ambas entidades concentran el 51.7% del saldo adeudado registrado en el cuadro. Esta proporción evidencia el peso que tienen dentro del financiamiento formal, aunque el volumen de sus carteras no permite, por sí solo, determinar cuál ofrece las condiciones más favorables para los clientes.
El Banco BHD ocupa la tercera posición, con RD$399,932 millones, un 15.9% del saldo total. Sus 1,031,222 créditos representan el 13.1% de las operaciones registradas.
En conjunto, estas tres entidades reúnen el 67.6% del saldo de la cartera analizada. Pero el monto acumulado en las respectivas carteras de crédito no ofrece el mismo posicionamiento cuando se analiza el destino de los financiamientos. Por ejemplo, puede que una entidad tenga el liderazgo en la cartera hipotecaria, aunque no sea la de mayor monto prestado en sentido general. Lo mismo ocurre con otras partidas, como préstamos de consumo, financiamientos a sectores como turismo, energía y otros.
APAP encabeza las AAyP
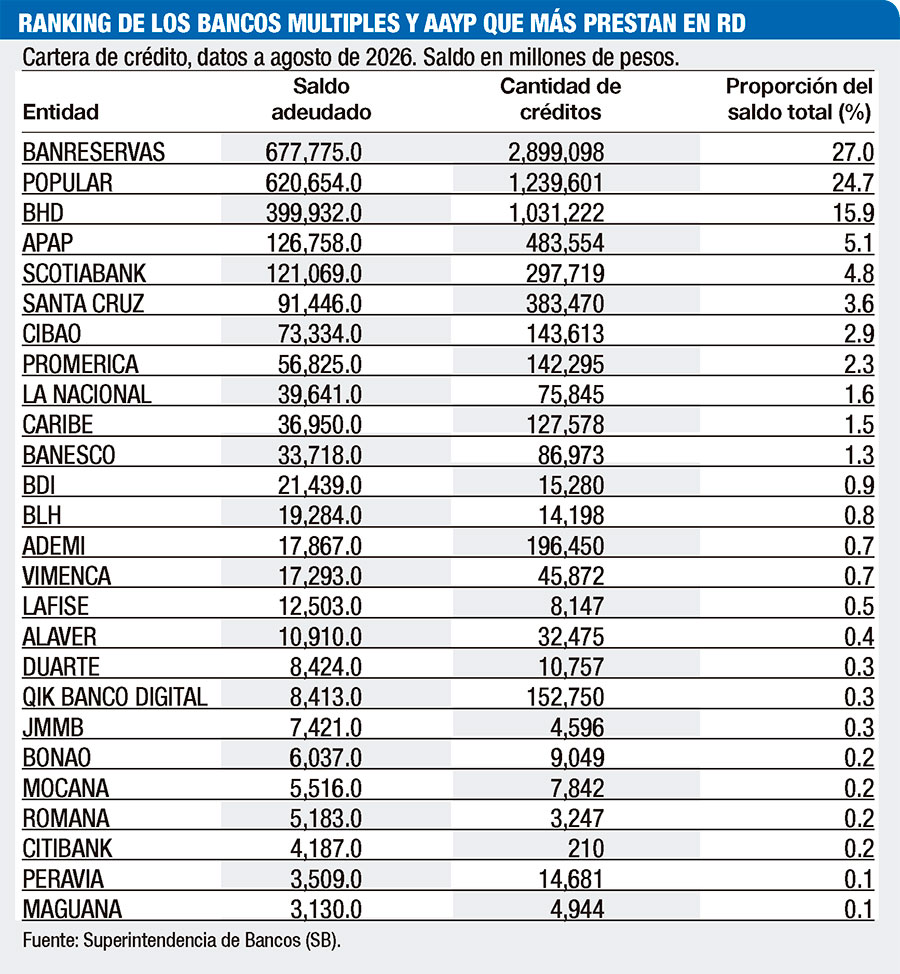 Entre las asociaciones de ahorros y préstamos, APAP presenta el mayor saldo adeudado a la fecha analizada, con RD$126,758 millones, equivalentes al 5.1% del total analizado. Además, esta institución registra 483,554 créditos y una tasa de interés promedio ponderado de 18.5%.
La Asociación Cibao ocupa la siguiente posición entre las AAyP por volumen de cartera, con RD$73,334 millones y 143,613 créditos. Su participación en el saldo total es de 2.9%, mientras que su tasa promedio se sitúa en 15.4%.
La Asociación La Nacional registra RD$39,641 millones, con una participación de 1.6% y 75,845 créditos. Su tasa de interés promedio ponderado es de 15.4%. Al considerar estas cifras, se observa que las asociaciones presentan diferencias importantes en la dimensión de sus carteras y en los precios promedio del financiamiento. No obstante, una comparación integral también requiere tomar en cuenta el perfil de los prestatarios, los productos ofrecidos y las características de cada operación.
Por tasas de interés
Qik Banco Digital registra la tasa de interés promedio ponderado más alta del ranking, con 36.8%. Su saldo adeudado asciende a RD$8,413 millones, distribuido entre 152,750 créditos, y presenta un índice de morosidad de 5.06%. Citibank registra una tasa promedio de 10.3%, la más baja entre las entidades incluidas en la tabla. Su saldo adeudado es de RD$4,187 millones y contabiliza 210 créditos.
También destacan Lafise, con una tasa promedio de 11.8%, y BDI y BLH, ambas con 13.5%. Estas cifras se sitúan por debajo de las tasas registradas por varias entidades con carteras de mayor volumen.
La diferencia entre las tasas observadas no implica necesariamente que una institución sea más conveniente para todos los clientes. Las condiciones finales dependen del tipo de préstamo, el plazo, las garantías, el riesgo crediticio y otros elementos de cada contrato. Por ello, los promedios permiten identificar contrastes, pero no sustituyen la comparación de ofertas individuales.
En tanto, el índice de morosidad también presenta diferencias entre las entidades. Peravia registra el porcentaje más elevado, con 6.5%, seguida de Qik Banco Digital, con 5.06%, y Caribe, con 3.22%.
BLH presenta una morosidad de 0.42%, mientras Citibank registra 0%. Banreservas, por su parte, reporta un índice de 1.45%, y Popular, de 1.19%.
Estos indicadores permiten observar la proporción de la cartera que presenta atrasos, pero deben interpretarse considerando el tamaño y la composición de los préstamos. Un índice menor no demuestra por sí solo una mejor oferta crediticia, del mismo modo que una tasa más baja no garantiza que todos los solicitantes puedan acceder a ella.
Los datos muestran que BanReservas lidera por volumen de cartera y cantidad de créditos, seguido de Popular y BHD. Entre las asociaciones de ahorros y préstamos, APAP ocupa la primera posición por saldo adeudado. En cuanto a las tasas promedio, Citibank registra la menor y Qik Banco Digital, la mayor.
Determinar quién presta “mejor” exige ir más allá del monto colocado. La tasa de interés, la morosidad, los requisitos de acceso y las condiciones.