

La vida está repleta de imprevistos, y a menudo las personas suelen tener situaciones financieras complicadas que no había anticipado. Si usted se encuentra actualmente lidiando con problemas para saldar sus préstamos, existen opciones que quizás aún no ha considerado.
Según la “Guía: Enfrenta tus deudas” elaborada por la Oficina de Servicios y Protección al Usuario (ProUsuario), el primer paso es mantener la calma y dedicar tiempo a evaluar su situación financiera actual.
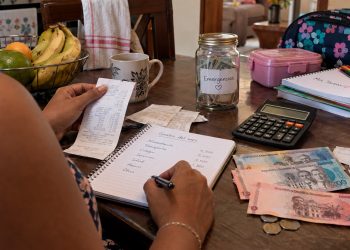
La guía sugiere comenzar con una lista detallada de sus ingresos y gastos mensuales. Este ejercicio le permitirá determinar cuánto puede destinar al pago de sus deudas. “Calcular tu capacidad de pago es crucial; se refiere a la cantidad de ingresos netos que quedan después de cubrir los gastos habituales cada mes. Luego, identifique las áreas donde puedes reducir gastos para liberar algo de efectivo”, aconseja la entidad, dependiente de la Superintendencia de Bancos (SB).
Es importante considerar que el porcentaje destinado al pago de sus deudas no debería superar el 40% de sus ingresos. ¿Cómo calcularlo? Por ejemplo, si sus ingresos mensuales ascienden a RD$50,000 y decide destinar un 30% al ahorro (RD$15,000) y otro 30% (RD$15,000) a gastos fijos como alquiler, transporte, luz e internet, le quedará RD$20,000 como capacidad de pago, lo que representa el 40% de sus ingresos.
Consolidación de deuda
La guía sobre manejo de deudas enfatiza que, si usted tiene obligaciones financieras significativas, es fundamental no postergar los pagos.
“Te recomendamos comunicarte con tu entidad financiera lo antes posible, explicar tu situación y mostrar tu disposición para encontrar una solución”, insta el documento disponible en su plataforma digital.
Las entidades de intermediación financiera (EIF) prefieren colaborar contigo para alcanzar un acuerdo viable antes que la deuda se convierta en incobrable. Al contactar a la entidad, puede explorar dos alternativas: la renegociación del préstamo o la consolidación de la deuda.
La renegociación implica llegar a un nuevo acuerdo de pago con la entidad, lo que puede incluir extender el plazo del préstamo para reducir las cuotas mensuales. Por otro lado, la consolidación consiste en obtener un nuevo préstamo que combine varias obligaciones en una sola, permitiendo gestionar una tasa de interés más baja o un plazo más extenso.
Métodos para priorizar
Si usted posee múltiples préstamos, es vital establecer prioridades y planificar adecuadamente los pagos para proteger su bienestar financiero. En este sentido, podría considerar el método “efecto bola de nieve” para definir el orden en el que saldará sus deudas.
Este enfoque sugiere cancelar primero las obligaciones más pequeñas mientras mantiene los pagos mínimos en las más grandes.
Una vez saldada la deuda menor, destine esa misma cantidad al siguiente monto más pequeño; así sucesivamente hasta eliminar por completo la deuda mayor. Este método puede proporcionarle pequeñas victorias y motivarle a continuar hasta lograr la eliminación total de sus obligaciones.
Por otro lado, la guía de finanzas para madres, MoneyMom, también propone el método avalancha. Tal como su nombre indica, esta técnica invita a eliminar las obligaciones según su tasa de interés; debe ordenar sus préstamos desde el interés más alto hasta el más bajo y atacar primero aquel con mayor costo financiero.
Para hacer estos métodos más efectivos, considere buscar diversas fuentes adicionales de ingreso. Esto le permitirá destinar un mayor capital al pago de sus préstamos sin descuidar las necesidades básicas del hogar como alquiler o alimentación. Una opción viable podría ser generar ingresos pasivos; por ejemplo, si posee un vehículo, podría ofrecer servicios de taxi en su tiempo libre o alquilar una casa vacacional a través de plataformas como Airbnb.
Ambas guías coinciden en que buscar formas creativas para generar ingresos adicionales puede ser una estrategia muy efectiva para mejorar su situación financiera. Esto podría incluir trabajos extra o vender artículos necesarios.
Precauciones a tomar
- Reconocer. Procure que la suma de sus gastos, incluyendo los créditos formales, no exceda el 40%. Acepte que tiene deudas y deje de evadirlas. Enfrentarlas es el primer paso.
- Límite. Calcule exactamente sus gastos e ingresos fijos para saber a dónde va su dinero. Además, reduzca al mínimo el uso de las tarjetas de crédito. No exceda más del 35% del límite.
- Ingresos extra. Busque la manera de aumentar sus ingresos mensuales sin restarle importancia a los ingresos que percibe. Evite sobregiros bancarios y pague su tarjeta de crédito a tiempo.
- Renegociar. Esto conlleva llegar a un nuevo acuerdo de pago con la entidad, lo cual puede incluir extender el plazo del préstamo para reducir los pagos mensuales.
- Consolidación. Un nuevo préstamo que combine varias deudas en una sola, con posibilidad de gestionar una tasa de interés más baja y/o un plazo más largo, puede ser la solución.
- Emergencia. Destine al menos un 10% de sus ingresos mensuales para crear un fondo de emergencia y estar preparado ante eventualidades y busque asesoría financiera.