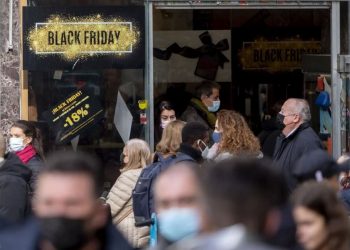


María (nombre ficticio) había esperado durante semanas el Viernes Negro para renovar algunos artículos del hogar. Sin embargo, lo que comenzó como una búsqueda de descuentos terminó con varias compras que no tenía contempladas, dos tarjetas de crédito comprometidas y productos que probablemente tardaría meses en utilizar.
La emoción de aprovechar las ofertas se convirtió, al revisar sus estados de cuenta, en preocupación por las deudas. Su experiencia es el reflejo de una situación más frecuente de lo que parece, especialmente durante las temporadas comerciales de noviembre y diciembre, cuando las promociones, la publicidad y las celebraciones pueden llevar a los consumidores a gastar por encima de sus posibilidades económicas.
El Viernes Negro y las festividades navideñas representan una oportunidad para adquirir productos a precios reducidos, adelantar regalos y organizar las compras del hogar. No obstante, también constituyen períodos de mayor exposición al consumo impulsivo y compulsivo, dos comportamientos que, aunque suelen confundirse, tienen características y consecuencias diferentes para las finanzas personales.
La compra impulsiva ocurre cuando una persona adquiere un artículo sin haberlo incluido en su planificación, motivada generalmente por un descuento, una novedad o el atractivo de un producto. Aunque puede generar gastos innecesarios, no necesariamente representa un problema recurrente si el desembolso se mantiene dentro del presupuesto.
En cambio, el comportamiento de compra compulsiva responde a una necesidad persistente de comprar, incluso cuando no existen necesidades reales o capacidad económica para asumir nuevos compromisos. En estos casos, adquirir productos suele verse como una vía para “aliviar” el estrés, combatir la ansiedad, mejorar temporalmente el estado de ánimo o buscar aceptación social.
Es decir, que mientras el consumidor impulsivo puede arrepentirse de una adquisición ocasional, quien presenta conductas compulsivas suele repetir el ciclo, aun después de experimentar culpa, preocupación o dificultades económicas.
Señales
Entre las señales de alerta figuran gastar más de lo previsto, adquirir artículos que no se necesitan, ocultar compras a la pareja, acumular deudas en tarjetas de crédito y experimentar dificultades para detenerse frente a las promociones. También puede aparecer una sensación de satisfacción inmediata después de pagar, seguida de remordimiento cuando se evalúa el dinero comprometido.
Este comportamiento puede desarrollarse mediante varias etapas. Primero aparecen los pensamientos recurrentes sobre un producto o la necesidad de comprar.
Durante la adquisición experimenta entusiasmo y placer, pero, una vez realizado el gasto, pueden surgir sentimientos de culpa, frustración o decepción por gastos innecesarios que pudieron ser usado para aumentar sus ahorros.
Las razones detrás de estas conductas no son exclusivamente económicas. El estrés, la ansiedad, la búsqueda de reconocimiento y el deseo de mantener determinado estilo de vida pueden influir en las decisiones de consumo. Además, la satisfacción asociada con comprar puede reforzar la repetición de la conducta, especialmente cuando se utiliza como respuesta a emociones.
En temporadas como el Viernes Negro, este escenario puede intensificarse. Las promociones de descuentos por tiempo limitado, las “ofertas exclusivas” y la percepción de que un producto podría agotarse generan presión para decidir rápidamente. A ello se suma la facilidad de comprar desde el teléfono móvil, donde las plataformas digitales permiten completar transacciones en pocos pasos.
Proteger el bolsillo
Evitar que las promociones afecten la estabilidad financiera requiere planificación y control, inclusive emocional. Una primera medida consiste en elaborar un presupuesto antes de comenzar las compras navideñas, establecer cuánto dinero puede destinarse a regalos y artículos personales y respetar ese límite sin recurrir a financiamiento innecesario.
También conviene preparar una lista de necesidades y comparar precios antes de adquirir cualquier producto. Un descuento no representa un ahorro si el artículo no estaba contemplado o si obliga a utilizar dinero reservado para compromisos prioritarios alimentación o ahorro para una meta.
Otra estrategia consiste en aplicar esperar 24 o 48 horas antes de comprar, pues así podrá evaluar si la compra responde a una necesidad real o a una emoción momentánea. Asimismo, evite visitar tiendas que desencadenan gastos excesivos y reduzca el uso de tarjetas de crédito.
Tomar en cuenta
- Haga un presupuesto. Antes de comenzar las compras del Viernes Negro o Navidad, determine cuánto dinero puede destinarse a esos gastos. También separe los recursos para compromisos prioritarios como alimentación y salud.
- Lista de compras. Identifique con anticipación los productos que realmente se necesita, ya que esta práctica le ayudará a mantener el enfoque, no salirse de su presupuesto y reducir las adquisiciones por impulso. Organice los artículos por prioridad.
- Compare antes. Consultar los precios en diferentes establecimientos permite determinar si una oferta representa un ahorro real para su presupuesto o si se trata de una estrategia comercial para incentivar el consumo aunque no sea una necesidad.
- Regla de las 24 horas. Cuando aparezca el deseo de adquirir un artículo que no estaba contemplado, lo aconsejable es esperar al menos un día antes de tomar la decisión. Este tiempo le permite evaluar mejor y determinar lo más conveniente.
- Limite uso de tarjetas. Aunque estos instrumentos facilitan las transacciones, utilizarlos sin planificación puede generar compromisos financieros difíciles de asumir. Recuerde que no son una extensión de su salario. Una alternativa es pagar en efectivo.
- Emociones. Reconocer si las compras responden al estrés, la tristeza, la ansiedad o la necesidad de aceptación social es clave para modificar los hábitos de consumo. En lugar de ir a las tiendas, puede buscar actividades alternativas o ayuda profesional.