

Un aumento salarial, una bonificación, recibir una herencia, recibir ingresos por la venta de un vehículo o simplemente años de ahorro pueden poner a una persona frente a una decisión financiera que parece sencilla, pero que tiene implicaciones importantes para su bolsillo: ¿usar ese dinero para reducir una deuda o destinarlo a una inversión?
La respuesta depende de varios factores, entre ellos el tipo de préstamo, la tasa de interés, la capacidad de pago y los objetivos financieros de cada persona. Sin embargo, existe una regla que suele servir de guía: cuando la deuda tiene una tasa de interés superior al rendimiento que puede obtenerse de forma relativamente segura mediante una inversión, generalmente resulta más conveniente amortizar el préstamo.
Esta recomendación se ajusta aún más en productos financieros de consumo, como préstamos personales, financiamientos de vehículos y tarjetas de crédito, donde los intereses suelen representar una carga significativa a lo largo del tiempo.
Cuando una persona realiza un abono extraordinario al capital de un préstamo, normalmente tiene dos caminos: reducir el monto de las cuotas mensuales o disminuir el plazo restante de la deuda.
Aunque ambas alternativas implican una reducción del saldo adeudado, los efectos financieros son distintos, ya que la reducción de cuota permite aliviar el presupuesto mensual.
En la práctica, el cliente continúa con el mismo plazo de financiamiento, pero paga una cantidad menor cada mes. Esta opción suele resultar atractiva para quienes enfrentan dificultades para cumplir con sus compromisos financieros o tienen ingresos variables que limitan su capacidad de pago. Es decir, que siente que se les complica cumplir sus compromisos cada mes.
Por el contrario, la reducción de plazo mantiene prácticamente igual la cuota mensual, pero disminuye la cantidad de meses o años necesarios para liquidar la deuda. El principal beneficio de esta modalidad es que reduce el total de intereses pagados al banco y permite salir de la obligación financiera en menos tiempo.
Para quienes pueden seguir afrontando la misma cuota sin comprometer su estabilidad económica, esta suele ser la alternativa que genera un mayor ahorro a largo plazo.
El tipo de crédito también influye en la decisión. En préstamos de mediano plazo, como los financiamientos vehiculares, muchas personas optan por conservar el monto de la cuota y reducir el tiempo restante del préstamo, ya que esto acelera la cancelación de la deuda y disminuye el costo financiero total.
La entidad financiera es la encargada de calcular el impacto del abono extraordinario. Con base en el saldo pendiente y las condiciones del préstamo, el banco puede determinar cuánto se reduciría la cuota o cuántos meses se recortarían del plazo original.
Sin embargo, antes de realizar cualquier aporte adicional es importante verificar que el contrato permita abonos extraordinarios y conocer si existen límites o penalidades para efectuarlos.
En tanto, si el interés de la deuda supera la tasa de interés de la inversión que desea realizar, lo idónea es analizar la forma de saldar la deuda o rebajar. También está la opción de dividir ese dinero extra, en una parte para bajar deuda, otra para un fondo de emergencia y otra parte para construir patrimonio, según sus objetivos financieros.
Errores comunes
Uno de los errores más frecuentes ocurre cuando el cliente realiza un pago adicional sin indicar expresamente que debe aplicarse al capital del préstamo. En esos casos, la entidad financiera puede interpretar el dinero como un pago adelantado de cuotas futuras.
Aunque el dinero no se pierde, el efecto financiero es diferente al esperado. En lugar de disminuir el saldo de la deuda y reducir intereses, el cliente simplemente deja cubiertos varios pagos por adelantado.
Por esa razón, se recomienda que el monto adicional debe destinarse a la amortización del capital. Además, sugieren solicitar una constancia o documento que refleje cómo fue aplicado el pago.
Otra situación que genera confusión es el pago anticipado total del préstamo. Aunque suele asociarse con los abonos extraordinarios, no se trata de la misma operación. Mientras un abono al capital reduce parcialmente la deuda, el pago anticipado implica cancelar por completo el saldo pendiente antes de la fecha acordada.
En muchos contratos, especialmente durante los primeros años del financiamiento, las entidades financieras contemplan penalidades por pago anticipado. Estas tarifas buscan compensar los intereses que el banco dejaría de recibir debido a la cancelación temprana del crédito.
Las penalidades varían según cada institución y producto financiero. En algunos casos representan un porcentaje del saldo pendiente; en otros, equivalen a varios meses de intereses.
Por ello, antes de tomar la decisión de liquidar un préstamo, resulta indispensable revisar las condiciones contractuales y calcular si el ahorro obtenido supera cualquier costo asociado al pago anticipado.
Sin embargo, tenga pendiente que la mejor decisión será aquella que fortalezca la salud financiera personal.
Reducir cuotas puede aportar tranquilidad y mayor liquidez mensual. Acortar el plazo puede significar menos intereses y una salida más rápida de las deudas.
A tomar en cuenta
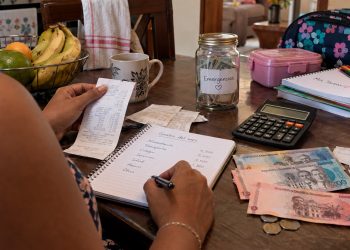
- Organización. Lleve un registro de sus ingresos y gastos mensuales. Llevar un presupuesto le permite identificar gastos innecesarios y planificar mejor sus prioridades.
- Fondo de emergencia. Un fondo de emergencia ayuda a enfrentar gastos médicos, reparaciones o imprevistos sin recurrir a deudas. Además, aporta estabilidad y tranquilidad emocional.
- Compras impulsivas. Antes de comprar algo, pregúntese si realmente lo necesita o si se trata de una reacción a una emoción del momento. Esperar a realizar una compra.
- Priorizar. Dormir lo suficiente, alimentarte de forma equilibrada y realizar actividad física contribuye a mejorar su estado de ánimo. Estar mejor física y emocionalmente aporta.
- Claridad. Conversar sobre finanzas con su pareja o familiares ayuda a establecer metas comunes y evitar malentendidos. También permítase compartir responsabilidades.
- Apoyo. El apoyo en la toma de decisiones financieras es crucial. Motívense mutuamente para alcanzar metas y superar desafíos. Una vez alcanzado el objetivo celebren el logro.