

La salud mental y las finanzas personales están más conectadas de lo que muchas personas imaginan. Para las madres, esta relación puede ser aún más estrecha debido a las múltiples responsabilidades que asumen dentro y fuera del hogar.
La preocupación por garantizar el bienestar de los hijos, administrar los recursos familiares y responder a los desafíos cotidianos puede generar una carga emocional importante que, en algunos casos, termina afectando tanto la estabilidad financiera como la salud mental.
De acuerdo con la guía “Finanzas y salud mental de las mujeres”, elaborada por la Oficina de Servicios y Protección al Usuario (ProUsuario) de la Superintendencia de Bancos (SB), existe una relación directa entre las tensiones económicas y el bienestar emocional.
La entidad señala que problemas como los gastos inesperados, la falta de ahorro, las emergencias médicas, la pérdida de empleo, los ingresos inestables o la presión social por mantener determinado estilo de vida pueden provocar estrés, ansiedad y otros trastornos que impactan la calidad de vida.
La guía explica que este fenómeno funciona como un ciclo que se retroalimenta. Por un lado, las dificultades económicas pueden afectar la salud mental. Por otro, el estado emocional también puede influir en la manera en que una persona administra su dinero, toma decisiones de consumo o planifica sus finanzas.
Para muchas madres, las preocupaciones por asuntos financieros son una fuente constante de tensión. Cuando el presupuesto apenas alcanza para cubrir los gastos del hogar o surge un imprevisto que no estaba contemplado, la incertidumbre puede convertirse en una carga difícil de manejar. Según la SB, cuando estas preocupaciones se prolongan en el tiempo pueden aparecer señales de alerta como insomnio, dolores de cabeza, presión arterial elevada o problemas digestivos.
Además, el estrés financiero también puede afectar la concentración, el rendimiento laboral y las relaciones personales. La irritabilidad, el cansancio emocional y la sensación de estar permanentemente preocupada son algunas de las consecuencias que pueden surgir cuando el dinero se convierte en una fuente de ansiedad.
Sin embargo, la relación entre dinero y bienestar emocional no se limita a las preocupaciones económicas. La guía destaca que las emociones también pueden influir en los hábitos de consumo. Una de las conductas más comunes es el llamado “gasto emocional”, que consiste en realizar compras para aliviar sentimientos de estrés, ansiedad o tristeza.
Aunque estas compras pueden generar una sensación momentánea de satisfacción, no resuelven el problema de fondo y, en algunos casos, pueden provocar dificultades financieras a largo plazo. Cuando este comportamiento se vuelve recurrente, existe el riesgo de crear un círculo en el que el bienestar emocional dependa de adquirir bienes o servicios, afectando la capacidad de ahorro y la estabilidad económica del hogar.
La SB también señala que cuando existen diagnósticos relacionados con ansiedad, depresión u otras condiciones de salud mental, pueden surgir gastos adicionales asociados a tratamientos médicos, medicamentos o terapias.
Estas situaciones pueden tener un impacto tanto en la economía familiar como en la vida profesional y personal de quienes las enfrentan. Otro aspecto importante que destaca la guía es que la relación con el dinero se construye desde la infancia y está influenciada por experiencias familiares, creencias personales y mensajes culturales. Por eso, invita a las mujeres a reflexionar sobre las enseñanzas que recibieron respecto al dinero y cómo estas pueden estar influyendo en sus decisiones financieras actuales.
Preguntas como si el dinero era un tema frecuente en el hogar, si existían límites para el gasto, si las deudas eran habituales o si el afecto estaba relacionado con regalos pueden ayudar a identificar patrones que se mantienen en la adultez. También propone analizar qué mensajes se recibieron por el hecho de ser mujer, como la idea de depender económicamente de otra persona o la tendencia a priorizar siempre las necesidades de los demás antes que las propias.
Herramientas
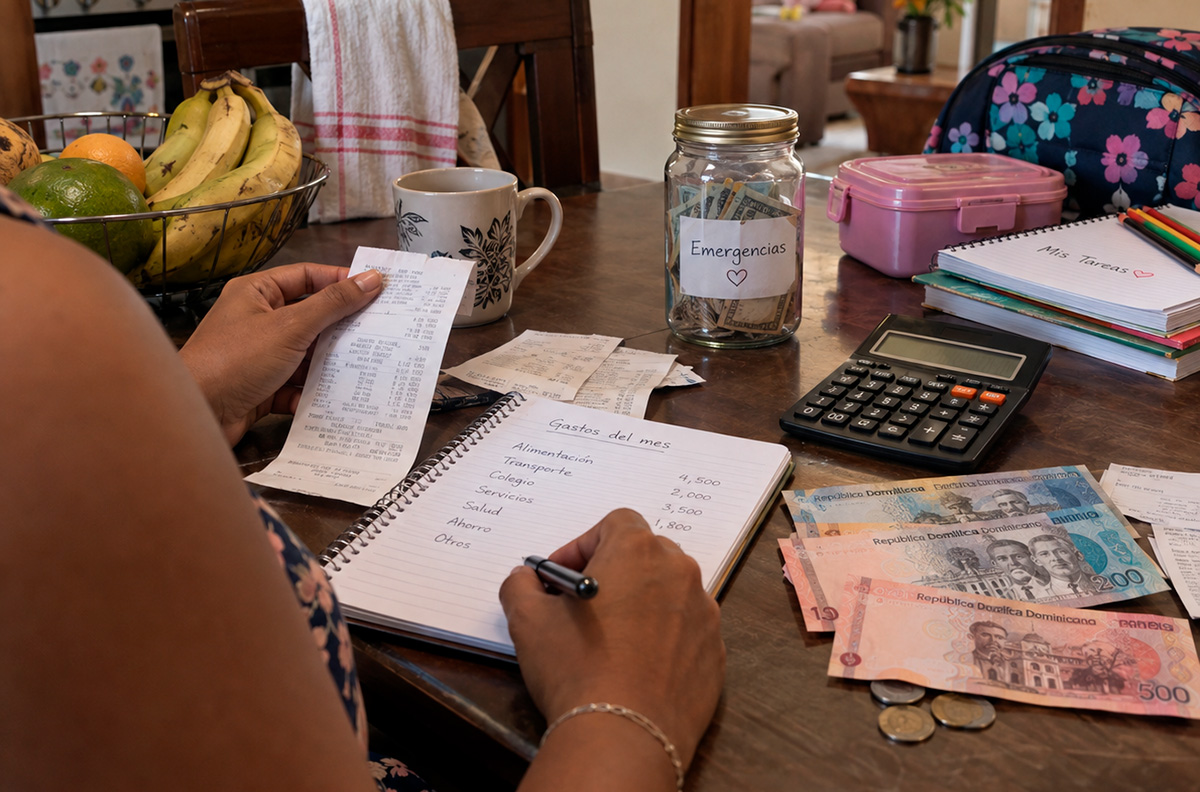
Ante esta realidad, la guía de ProUsuario recomienda desarrollar hábitos que contribuyan a fortalecer tanto la salud financiera como el bienestar emocional. Uno de los principales consejos es distribuir los ingresos de manera organizada, destinando una parte a los gastos corrientes y otra al ahorro. La SB destaca que contar con un fondo de emergencia o “colchón de seguridad” puede brindar mayor tranquilidad frente a situaciones imprevistas.
También recomienda analizar la relación personal con el dinero y realizar compras conscientes, evitando decisiones impulsivas motivadas por emociones pasajeras.
Llevar un registro de gastos y emociones puede ser una herramienta útil para identificar patrones de conducta y comprender mejor cómo influyen los estados de ánimo en las decisiones financieras.
Otra recomendación consiste en crear una estructura financiera que genere estabilidad. Para ello, la guía propone clasificar los problemas en tres grupos: aquellos que pueden controlarse directamente, los que pueden influenciarse de forma indirecta y los que están fuera del control personal.
Buscar apoyo profesional cuando sea necesario, ya sea mediante terapia individual o de pareja.
A tomar en cuenta
- Organización. Lleve un registro de sus ingresos y gastos mensuales. Llevar un presupuesto le permite identificar gastos innecesarios y planificar mejor sus prioridades.
- Fondo de emergencia. Un fondo de emergencia ayuda a enfrentar gastos médicos, reparaciones o imprevistos sin recurrir a deudas. Además, aporta estabilidad y tranquilidad emocional.
- Compras impulsivas. Antes de comprar algo, pregúntese si realmente lo necesita o si se trata de una reacción a una emoción del momento. Esperar a realizar una compra.
- Priorizar. Dormir lo suficiente, alimentarte de forma equilibrada y realizar actividad física contribuye a mejorar su estado de ánimo. Estar mejor física y emocionalmente aporta.
- Claridad. Conversar sobre finanzas con su pareja o familiares ayuda a establecer metas comunes y evitar malentendidos. También permítase compartir responsabilidades.
- Apoyo. El apoyo en la toma de decisiones financieras es crucial. Motívense mutuamente para alcanzar metas y superar desafíos. Una vez alcanzado el objetivo celebren el logro.