

En un país donde aproximadamente el 82% de la población vive en condiciones de vulnerabilidad financiera, el microahorro surge como una solución viable para quienes cuentan con ingresos limitados. Según el II Estudio de Salud Financiera, cerca de 8.7 millones de dominicanos enfrentan serias dificultades económicas: un 41% gasta más de lo que ingresa y una proporción similar incumple con sus pagos a tiempo.
Este panorama ha llevado a muchos a depender de créditos informales, lo que limita aún más sus oportunidades de ahorro. Un ejemplo representativo es el de Juan, nombre ficticio, un trabajador que recibe un salario mínimo de RD$27,988.80.
Aunque se encuentra en la escala más alta de su categoría, este ingreso apenas cubre el 98.7% de la canasta básica familiar del primer quintil (el más bajo), que asciende a RD$28,346.48, según datos del Banco Central. Y eso sin considerar las deducciones legales por seguro social y pensiones.
Ante este escenario, surge la pregunta: ¿es posible ahorrar con un salario mínimo o ingresos bajos y variables? La respuesta es sí, pero requiere disciplina y hábitos financieros adecuados.
El microahorro, que consiste en reservar pequeñas sumas de dinero de manera regular, se convierte en una estrategia accesible y efectiva. No exige cambios drásticos en el estilo de vida, lo que lo hace factible para cualquier persona, independientemente de su nivel de ingresos.
Aunque al inicio las cantidades ahorradas puedan parecer insignificantes, la clave está en la constancia. Con el tiempo, estos ahorros pueden transformarse en un respaldo para emergencias, financiar proyectos personales o incluso alcanzar metas a largo plazo, como un viaje o la compra de un bien. La frase popular “de grano en grano la gallina se llena el buche” cobra mayor sentido en este contexto. Este método le permitirá acumular fondos.
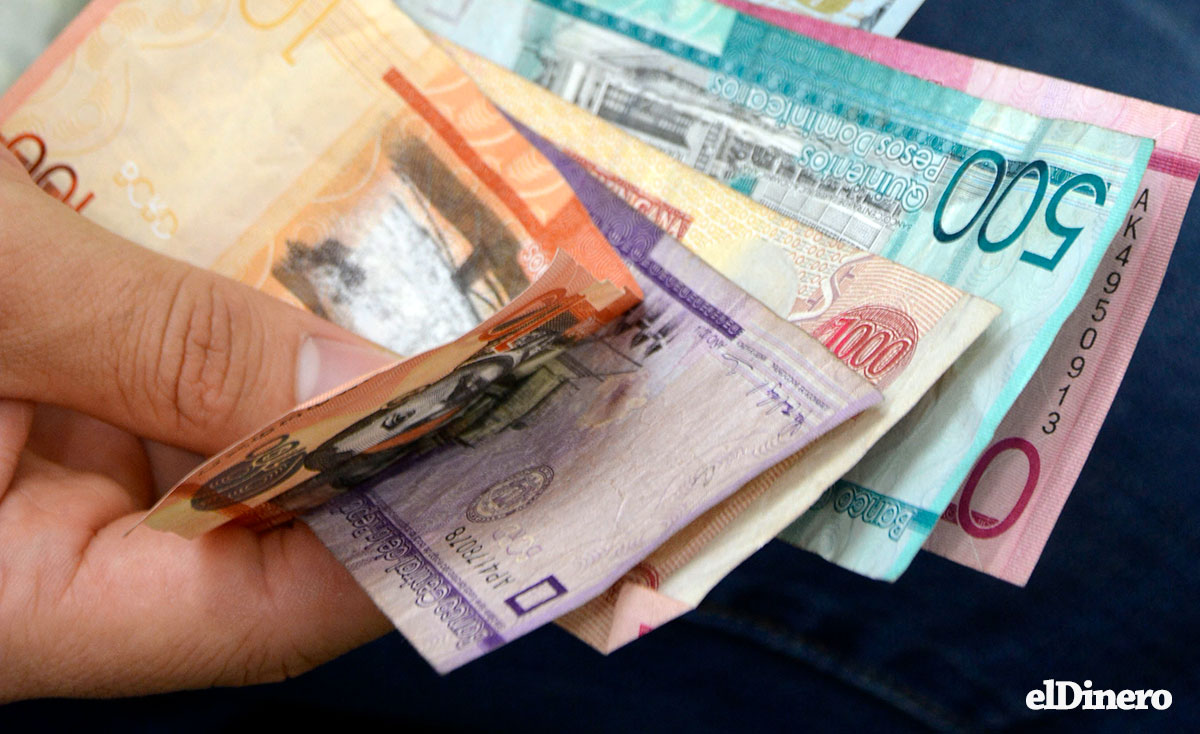
Por ejemplo, si una persona ahorra RD$25 diarios, en un año acumularía alrededor de RD$9,125. Si aumenta el ahorro a RD$50, al cabo de un año tendría RD$18,250. Y si decide ahorrar RD$100 diarios, al finalizar el año contaría con RD$36,500, sin que su presupuesto mensual se vea seriamente afectado. No existe un monto único: lo ideal es comenzar con una cantidad manejable para cada persona.
¿Cómo iniciar?
Para comenzar, es fundamental identificar gastos innecesarios y recurrentes, como el café diario o suscripciones poco utilizadas. También puede aprovechar los descuentos y anticiparse a los gastos de temporada, planificar las salidas con tiempo le ayudará a optimizar sus ingresos y ahorrar más.
Al redirigir esos pequeños gastos hacia un fondo de microahorro, es posible acumular capital de manera efectiva. Una estrategia sencilla consiste en guardar el cambio de las compras en efectivo en una alcancía o sobre.
Además, muchas aplicaciones bancarias permiten redondear los pagos y transferir automáticamente la diferencia a una cuenta de ahorros. Esto no solo facilita el ahorro, sino que también lo convierte en un hábito cotidiano.
La implementación del microahorro ofrece múltiples ventajas, especialmente para quienes perciben ingresos bajos.
Al tratarse de montos pequeños, no se afecta significativamente el presupuesto mensual, lo que permite mantener los gastos habituales sin restricciones. Esta metodología también fomenta la disciplina financiera, integrando el ahorro en la rutina diaria.
Su flexibilidad permite ajustar las cantidades según los ingresos y gastos en cada momento, lo que resulta ideal para quienes tienen presupuestos ajustados. Con el tiempo, incluso los depósitos más modestos pueden generar un respaldo económico importante, sin que el esfuerzo resulte abrumador.
Errores comunes al microahorrar
Sin embargo, existen errores frecuentes que conviene evitar. No separar de inmediato el dinero destinado al microahorro. Esto aumenta el riesgo de gastarlo sin darse cuenta. Lo recomendable es apartar la cantidad establecida en cuanto se reciba el ingreso.
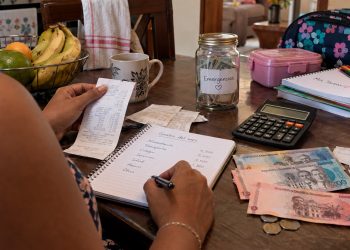
No llevar un control claro de los ahorros. Esto dificulta medir el progreso hacia las metas. Un registro, ya sea en una libreta, aplicación o planilla, ayuda a evaluar resultados y ajustar el plan cuando sea necesario.
Retirar fondos antes de alcanzar la meta. Usar el dinero ahorrado antes de tiempo, salvo en una emergencia real, rompe el ciclo del ahorro y retrasa el cumplimiento de los objetivos financieros.
Definir un propósito concreto, como un viaje, un fondo de emergencia o una compra importante, aumenta la motivación y refuerza la constancia.
A tomar en cuenta
- Constancia. No hay un monto fijo; lo ideal es comenzar con una cantidad que cada uno pueda manejar. La constancia es vital para alcanzar la meta propuesta.
- Meta. Es importante que usted pueda fijarse una meta clara a mediano o largo plazo para evitar desviarse del objetivo o desmotivarse al momento de microahorrar.
- Registro. Es fundamental que usted lleve el control de cuánto lleva ahorrado para evitar que pierda claridad sobre su avance. Un registro le permite medir resultados y ajustar el plan.
- Anticipación. Evitar el uso anticipado de los ahorros, salvo en emergencias reales, es esencial para cumplir los objetivos trazados con su fondo de microahorros de mediano o largo plazo.
- Flexibilidad. La flexibilidad del microahorro permite ajustar las cantidades según los ingresos y gastos en cada momento, lo que resulta ideal para aquellos con presupuestos ajustados.
- Disciplina. Esta metodología fomenta la disciplina financiera, con el ahorro constante, pues al tratarse de sumas pequeñas no compromete el presupuesto mensual.