• Sobre elDinero
  • Contacto
  • Anúnciese
Versión Impresa
Portada de Versión impresa #558
elDinero Mujer
Portada de Edición impresa #034
Foro Económico
Periódico elDinero
Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de valores
    • Finanzas personales
  • Energía
  • Industria
    • Comercio
  • Agricultura
  • Turismo
  • Global
  • Opiniones
    • Editorial
    • Cartas al Director
    • Ojo pelao
    • Observaciones
  • elDinero Mujer
  • MÁS
    • Reportajes
    • Comercio
    • Actividades
    • Cine financiero
    • Entrevista
    • Desayuno Financiero
    • Laboral
    • Tecnología
    • ¿Quiénes compiten?
    • Encuestas
  • Ediciones impresas
Sin resultados
Ver todos los resultados
Periódico elDinero
Sin resultados
Ver todos los resultados
Inicio
Opiniones
De pensiones y algo más

¡Planes complementarios de pensiones… tarde pero seguro!

Luis ReyesPorLuis Reyes
10 noviembre, 2023
en De pensiones y algo más
Santo Domingo
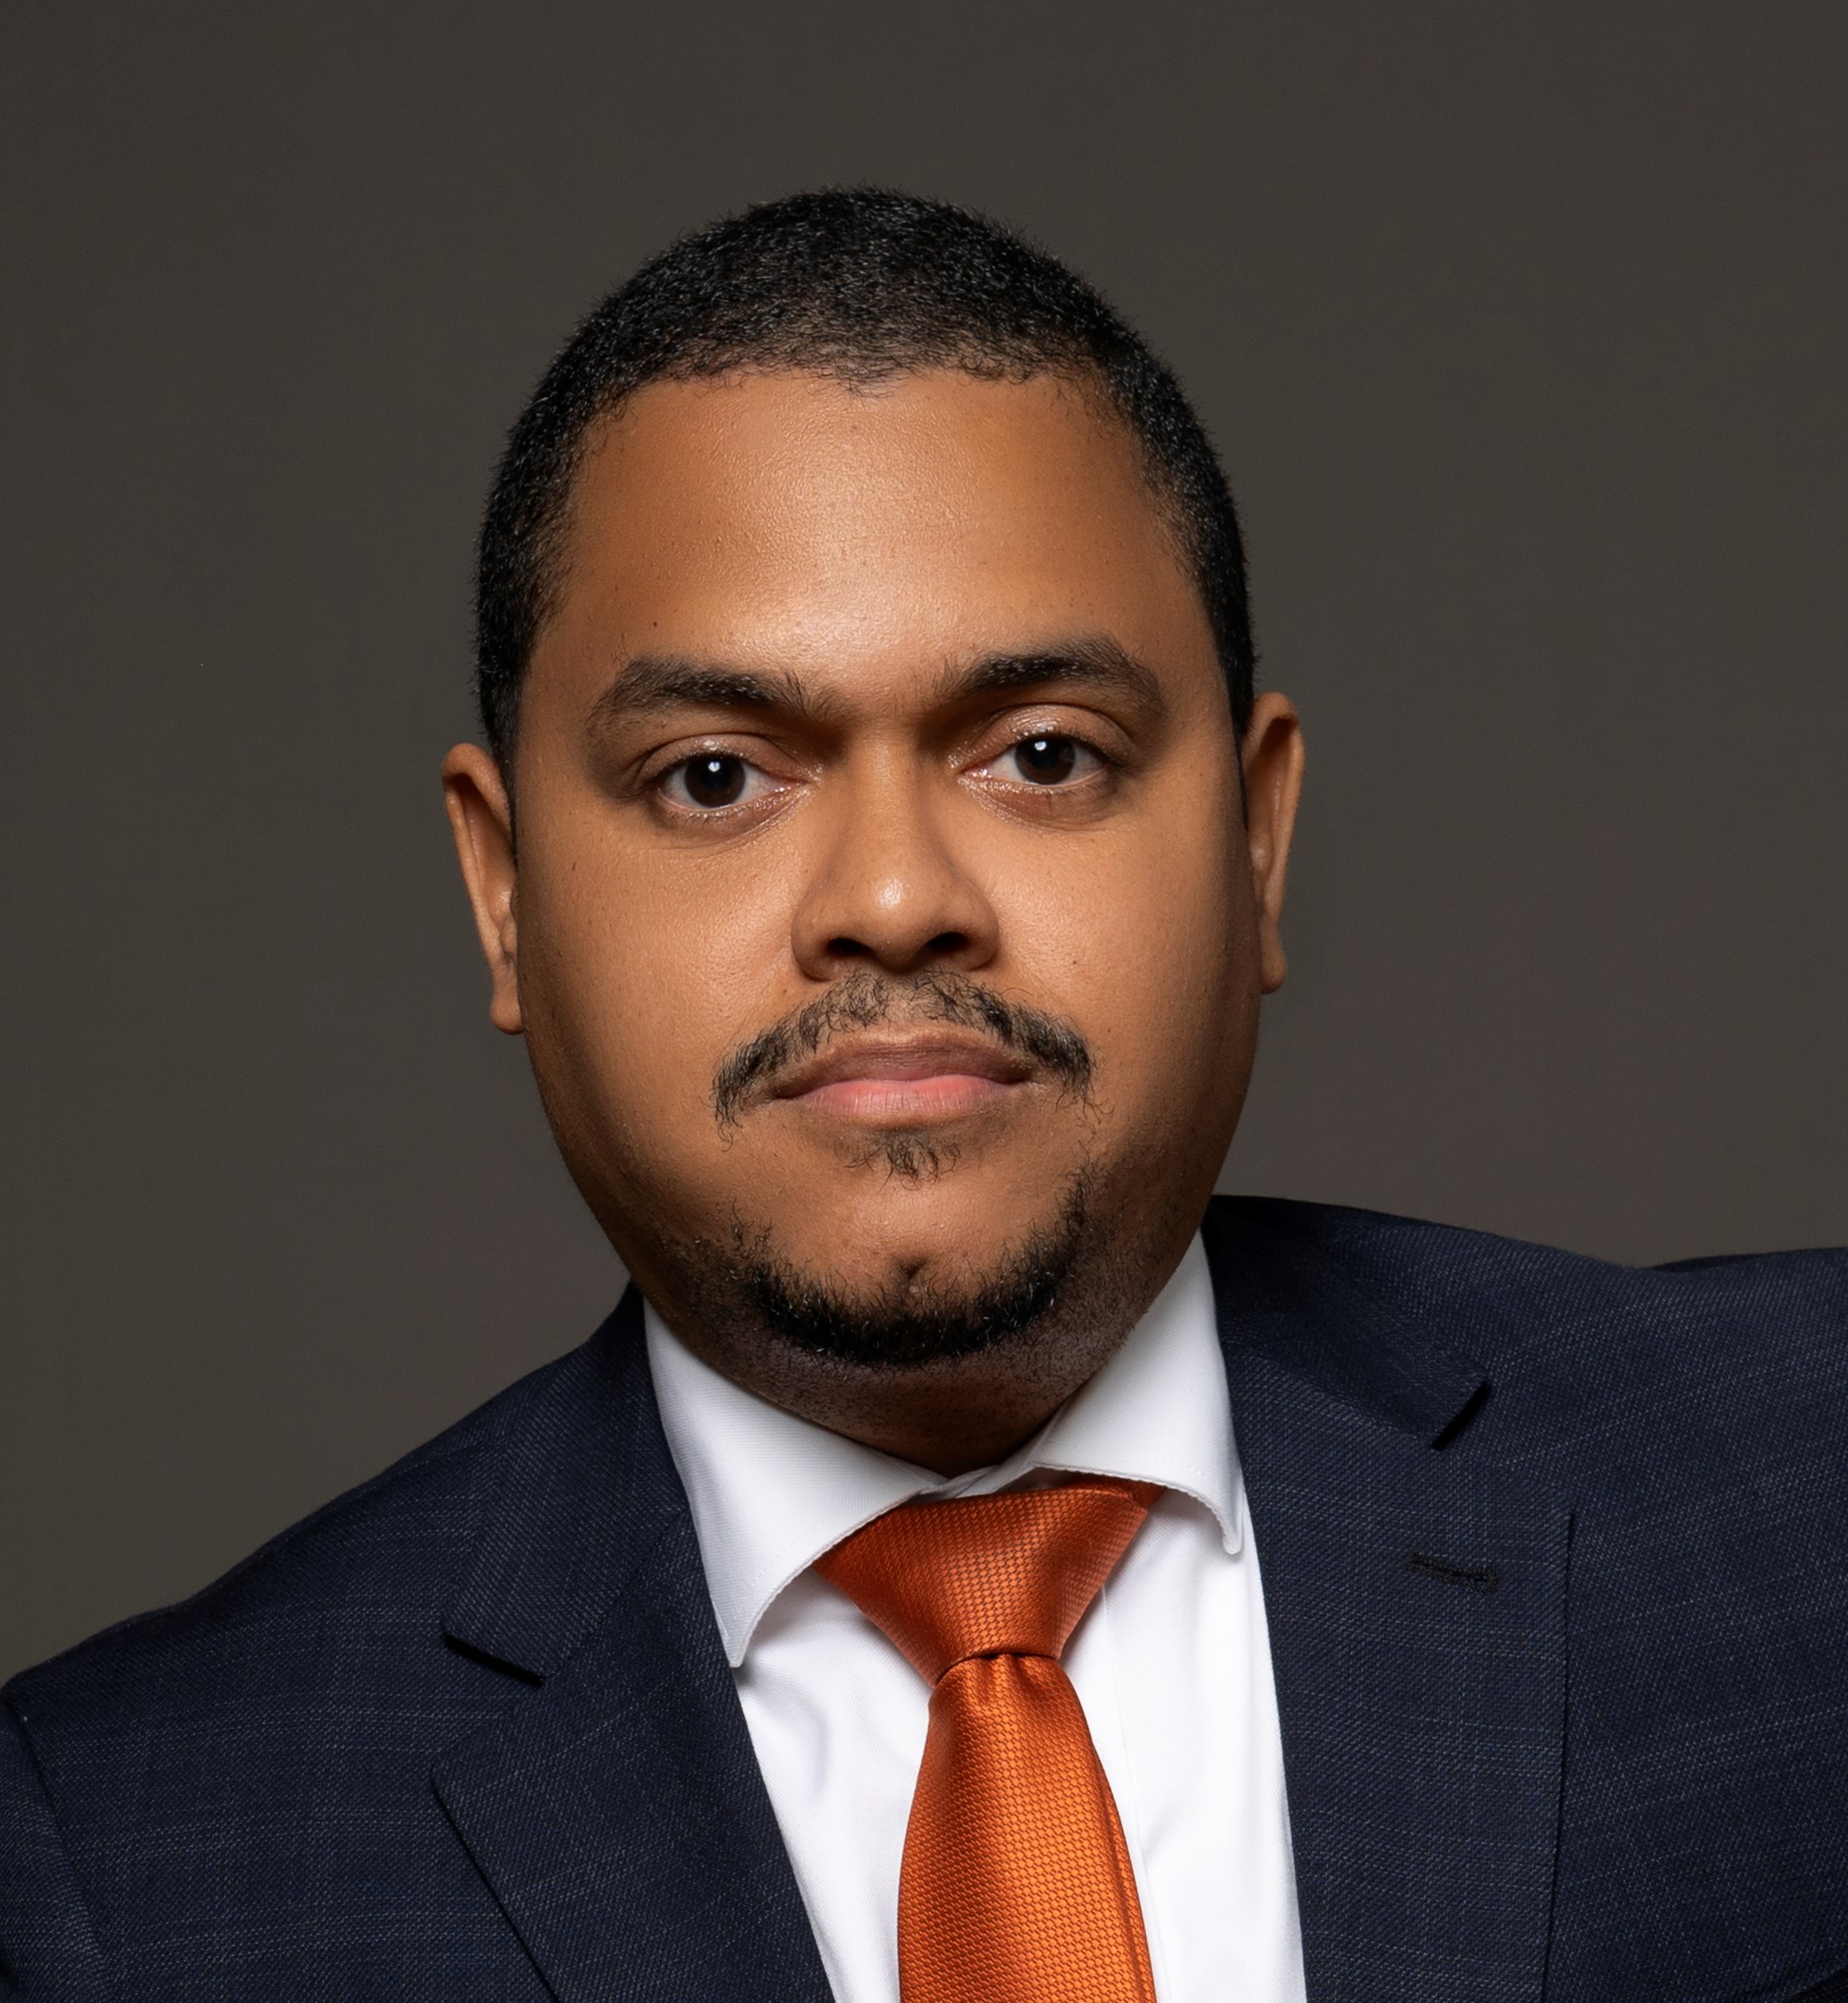
Luis Reyes. | Fuente externa.

Luis Reyes. | Fuente externa.

Whatsapp
Facebook
Twitter
Telegram

La iniciativa puesta en marcha a través de la resolución 476-23 de la Superintendencia de Pensiones amplia las posibilidades de apoyo directo a la futura pensión del trabajador. Sin bien el sistema previsional tiene poco más de 20 años, las iniciativas vinculadas a inversiones y portafolios diferenciados no fueron pari passu con las distintas fases de acumulación de los fondos.

Ya en la antesala de las primeras cohortes masivas a ser “graduadas” del sistema, la tasa de reemplazo promedio se mantiene en torno a 30%, esto producto de factores estructurales derivados principalmente del mercado laboral. La tasa de reemplazo no es más baja por la rentabilidad histórica exhibida en las inversiones hechas por los fondos a emisores públicos de deuda, principalmente el Banco Central. Este último ha ofrecido instrumentos de deuda con retornos muy atractivos y por encima de las condiciones de mercado producto de la gestión proactiva de su déficit cuasi fiscal.

Amén de las consideraciones indicadas, escasas han sido las iniciativas tendientes a mejorar o complementar la tasa de reemplazo promedio del sistema. En los últimos 10 años, solo la entrada en operaciones de los aportes voluntarios extraordinarios y la recomposición marginal del aporte a la CCI, fueron los elementos más relevantes que apuntaron al aumento de los beneficios futuros del trabajador.

La posibilidad de apoyar la Cuenta de Capitalización Individual (CCI) a través de planes complementarios adiciona una segunda capa que ofrece flexibilidad de manera colectiva e individual a empresas y hogares. Sin bien la puesta en marcha de estos planes se hace 20 años después, se prevé un aumento de los futuros beneficios contemplando, por un lado, el pilar obligatorio Fondo de Solidaridad Social y/o CCI (primera capa) y, por el otro, el pilar voluntario de fondos complementarios (segunda capa). Ante la entrada de esta segunda capa, es posible estructurar productos a la medida por tipo de trabajador, “uso” de ahorros complementarios y tipo de inversiones.

La posibilidad de aperturar cuentas a terceros, realizar afiliación digital y hacer aportes vía transferencias, tarjetas de crédito y débito ofrece versatilidad y facilidad de ahorro. El desafío está en hacer realidad el uso pleno de estos medios para aumentar afiliación, cotización y volumen de aportes. Por el lado del “uso”, es una cuenta para ahorro de largo plazo, sin embargo, se podrán realizar retiros, por ahora, para i) adquisición de primera vivienda, ii) enfermedades de alto costo y iii) pagos de estudios en entidades educativas.

El ahorro previsional como estrategia para primera vivienda y estudios es altamente atractivo por la alta rentabilidad de los fondos. Finalmente, la posibilidad de inversión en instrumentos financieros, sin rentabilidad mínima garantizada y con posibilidad real de ofrecer carteras diferenciadas, nos continúa entrenando como país para la gestión futura de carteras de inversiones en mercados financieros internacionales de acciones y deuda.

La posibilidad de crear planes complementarios con las características estipuladas en la resolución 476-23 era necesaria desde el inicio mismo del sistema. La alternativa de complementar los ahorros obligatorios con ahorros voluntarios permite el diseño de estrategias financieras que hoy, con su puesta en marcha, penaliza a las cohortes más próximas al retiro por su elevado costo de oportunidad. Sin embargo, la puesta en marcha de estas iniciativas tendrá su impacto en el mediano plazo cuando sea posible contar con mayores beneficios calculados a partir de una tasa de reemplazo global.

La bola queda en la cancha del mercado para internalizar los efectos de esta medida procurando resultados cónsonos con la realidad económica nacional y por sobre todo la necesidad de contar con recursos adicionales que permitan mantener la vida en la postrimería terrenal. Al final, su puesta en ejecución cumple con el adagio de que vale más tarde que nunca.

Archivado en: Pensióntrabajador
Luis Reyes

Luis Reyes

Otros lectores también leyeron...

El superintendente de Pensiones, Francisco Torres, detalla propuesta de actualización de la Ley 87-01.
Noticias

Cotizantes a seguridad social podrían convertir ahorros en cotizaciones para una pensión anticipada

2 junio, 2026
Francisco Torres enfatiza que la medida se aplicaría por unos 20 años.
Laboral

Sipen propone bajar temporalmente los años requeridos para pensión mínima

28 mayo, 2026
Hasta mediados del año pasado se habían otorgado 14,758 pensiones por sobrevivencia, recibidas por más de 32,000 familiares.
Finanzas

Familiares de 117,000 trabajadores fallecidos no han reclamado pensión o herencia

11 marzo, 2025
Palestra económica

¿Qué pasa con la pensión si el trabajador muere por suicidio?

23 enero, 2025
De las 323,692 pensiones otorgadas, el 54.2% fue por discapacidad. | Fuente externa.
Laboral

Más de la mitad de las pensiones otorgadas en 2022 fue por discapacidad

31 julio, 2023
La Escuela Económica

Sin empleo para la pensión, ¿y sin seguro de salud?

30 septiembre, 2021
Siguiente publicación

El banco chino ICBC sufre un ciberataque en su filial de servicios financieros en Estados Unidos

Las más leídas

  • República Dominicana duplica importación de pollo en cuatro años; producción local crece 52.6%

    compartidos
    Compartir
    Tuit
  • Muere el magnate haitiano Gilbert Bigio, dueño de una empresa de combustibles en República Dominicana

    compartidos
    Compartir
    Tuit
  • Gobierno tomará prestados RD$464,126 millones para cubrir presupuesto del 2027

    compartidos
    Compartir
    Tuit
  • Valdez Albizu se reúne con delegación de funcionarios del FMI

    compartidos
    Compartir
    Tuit
  • Morosidad de tarjetas de crédito se redujo en el último año, de acuerdo con la SB

    compartidos
    Compartir
    Tuit

Periodismo económico y financiero responsable

EDITORIAL CM
Edificio Corporativo MARTÍ
Rafael Augusto Sánchez, esquina Winston Churchill,
Ensanche Piantini, Santo Domingo, RD.

Newsletter

  • Sobre elDinero
  • Hacemos esto…
  • Contacto

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de Valores
    • Finanzas personales
  • Energía
  • Industria
  • Agricultura
  • Turismo
  • Mercado global
  • Opiniones
  • elDinero Mujer
  • Contacto
  • Versión impresa
  • Encuestas
  • Newsletter

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

VERSIÓN IMPRESA

Hojee y descargue nuestra versión impresa y disfrute del contenido más relevante y mejor trabajado sobre economía y finanzas

Versión impresa #553