• Sobre elDinero
  • Contacto
  • Anúnciese
Versión Impresa
Portada de Versión impresa #561
elDinero Mujer
Portada de Edición impresa #034
Foro Económico
Periódico elDinero
Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de valores
    • Finanzas personales
  • Energía
  • Industria
    • Comercio
  • Agricultura
  • Turismo
  • Global
  • Opiniones
    • Editorial
    • Cartas al Director
    • Ojo pelao
    • Observaciones
  • elDinero Mujer
  • MÁS
    • Reportajes
    • Comercio
    • Actividades
    • Cine financiero
    • Entrevista
    • Desayuno Financiero
    • Laboral
    • Tecnología
    • ¿Quiénes compiten?
    • Encuestas
  • Ediciones impresas
Sin resultados
Ver todos los resultados
Periódico elDinero
  • Finanzas
    • Banca
    • Mercado de valores
    • Finanzas personales
  • Energía
  • Industria
    • Comercio
  • Agricultura
  • Turismo
  • Global
  • Opiniones
    • Editorial
    • Cartas al Director
    • Ojo pelao
    • Observaciones
  • elDinero Mujer
  • MÁS
    • Reportajes
    • Comercio
    • Actividades
    • Cine financiero
    • Entrevista
    • Desayuno Financiero
    • Laboral
    • Tecnología
    • ¿Quiénes compiten?
    • Encuestas
  • Ediciones impresas
Sin resultados
Ver todos los resultados
Periódico elDinero
Sin resultados
Ver todos los resultados
Inicio
Banca

Bancos bajaron morosidad incrementando los castigos

En noviembre la mora bajó a 1.93%, pero la cantidad de préstamos llevados a legal fue mayor

Esteban DelgadoPorEsteban Delgado
15 enero, 2026
en Banca
Santo Domingo
La capacidad de pago de los deudores en mora no mejoró. Por el contrario, de acuerdo con las cifras de castigos, empeoró.

La capacidad de pago de los deudores en mora no mejoró. Por el contrario, de acuerdo con las cifras de castigos, empeoró.

Whatsapp
Facebook
Twitter
Telegram

La tasa de morosidad en los préstamos de las entidades de intermediación financiera (EIF) se ubicó sobre el 2% desde el mes de agosto del año pasado, algo que no había ocurrido desde junio de 2021, pues durante ese intérvalo, siempre estuvo por debajo de ese nivel porcentual.

El aumento de la mora en los tenedores de préstamos pudo estar influenciado en la desaceleración que mostró la economía durante el pasado año, además de los incrementos de precios de artículos de consumo básico, entre otros factores.

Sin embargo, con una política monetaria activa de parte del Banco Central, desde la segunda mitad del año se venía registrando un descenso en la tasa de política monetaria (TPM), a los fines de abaratar el costo del dinero financiado. Aún así, la mora no cedió y los bancos tuvieron que bajarla con la aplicación de una medida aún más radical: los castigos de la cartera que muestra más atrasos.

Estadísticas de la Superintendencia de Bancos (SB) indican que la mora siguió sobre el 2% de la cartera total durante los meses de septiembre y octubre del año pasado; pero en noviembre mostró una reducción hacia el 1.9%. Se puede decir que eso es positivo, pues los clientes estarían saldando sus deudas en mora, pero la realidad es otra. Esto así, porque si bien la cartera en mora se redujo en RD$2,303 millones en noviembre (mejorando el indicador), la cartera castigada fue aumentada en RD$3,245.3 millones, lo que hizo que pasara de 1.8% a 1.9%.
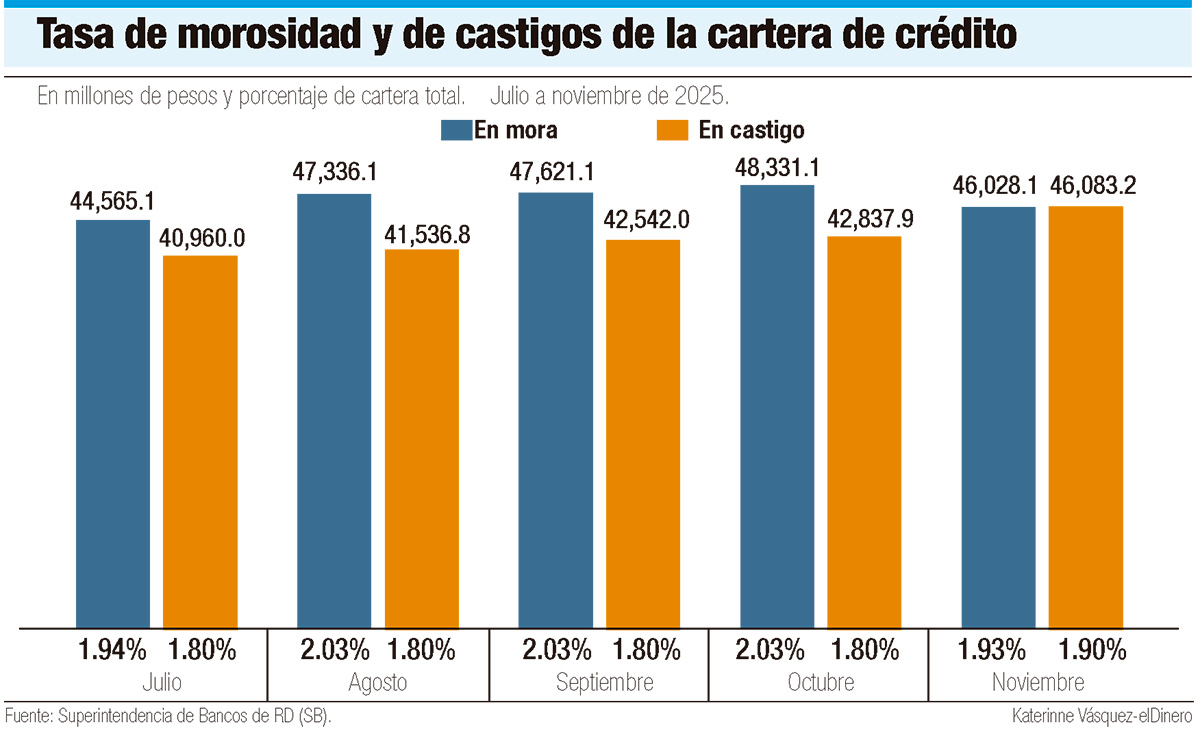
De octubre a noviembre, la cartera de créditos en mora bajó de RD$48,331 millones a RD$46,028 millones. Sin embargo, la cartera castigada, para el mismo período, aumentó de RD$42,837.9 millones a RD$46,083.2 millones.

Lo anterior indica que los bancos mejoraron su indicador de morosidad sacrificando una parte de sus créditos con atrasos, por tornarse impagables, y pasándolos a castigo, es decir, “a legal”, para ejecutar sus cobros en forma externa.

Diferencia a considerar

Para tener una idea más clara sobre la forma en que un indicador financiero fue mejorado, porque, aunque parezca raro, empeoró aún más, es necesario entender los conceptos de préstamos en mora y en castigo.

En términos genéricos, un crédito está en mora cuando las cuotas no se han pagado en los plazos acordados con la entidad financiera, lo que genera un atraso en el cumplimiento de la obligación. Ese atraso puede generar intereses moratorios y afectar el historial crediticio del cliente.

Lo ideal, en esos casos, es una reestructuración de esa deuda, a los fines de reducir los montos de las cuotas o alargar el plazo de pago, entre otras medidas que pueden aplicarse si el interés del banco es evitar que la deuda se torne impagable y que sea necesario mandarla a legal.

En tanto que, un crédito castigado es cuando las cuotas de la deuda se tornan impagables e imposible de recuperar tras un período largo de incumplimiento (puede ser de tres a seis meses), por lo que la entidad financiera la clasifica como “pérdida”, la envía a legal, y así la saca de sus balances. Sin embargo, la obligación de pago sigue; incluso, el deudor tiene ahora una situación financiera más grave, pues su historial crediticio se ve muy afectado, además de que la deuda puede pasar a agencias de cobranza, impactando su acceso a futuros créditos.

Entonces, dado que la tasa de morosidad comenzó a descender en noviembre, pero no debido a una mejoría en los pagos de parte de los clientes, sino a un empeoramiento de su situación, de forma tal que se hizo necesario castigar una parte importante de ese monto, el lado positivo de ese primer indicador es una especie de “mal peor” entre los clientes cuyos créditos fueron pasados a la condición de “castigados”.

Consumo

La tasa de morosidad de los créditos bancarios es mayor o menor de acuerdo con el destino de los financiamientos. Por ejemplo, los préstamos para el sector turístico generalmente tienen una tasa de morosidad mínima, prácticamente en cero.

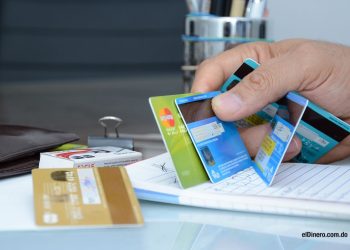
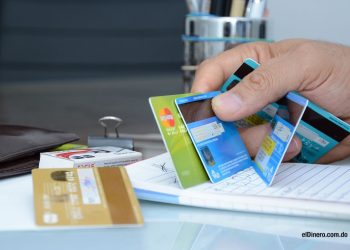
Sin embargo, los préstamos de consumo, y muy especialmente los de tarjetas de crédito, son los que presentan mayores niveles de mora, de acuerdo con las estadísticas de la SB. Por ejemplo, a noviembre de este año, la tasa de morosidad en financiamientos por tarjeta de crédito estaba en 5.79%, mientras que el mismo indicador en la cartera de créditos total es de 1.93%. La de consumo estaba en 4.01%.
Archivado en: Banca dominicanaMorosidad
Esteban Delgado

Esteban Delgado

Periodista especializado en economía y finanzas. Catedrático universitario de redacción, investigación de la comunicación y periodismo digital.

Otros lectores también leyeron...

Banca

Bancos múltiples y asociaciones de ahorros y préstamos: ¿cuáles lideran el crédito?

29 octubre, 2026
Con inversiones millonarias en RSE y miles de colaboradores en las calles, el sector financiero busca transformar jornadas aisladas en un impacto social medible y sostenible.
Reportajes

Voluntariado corporativo, un brazo socioeconómico y ambiental del sector financiero dominicano

15 octubre, 2026
Las microempresas concentraron la mayor participación en la cartera de crédito a las mipymes.
Banca

Tres sectores de la economía de RD reciben el 51.9% de crédito a mipymes

15 octubre, 2026
A mayo de 2026, ingresaron 152,830 nuevos deudores al sistema financiero en los últimos 12 meses.
Banca

Un 56% de nuevos deudores de la banca dominicana se incorpora vía tarjetas de crédito

6 octubre, 2026
A julio de 2026, el sistema financiero registró 2.05 millones de tarjetahabientes.
Finanzas

Morosidad de tarjetas de crédito se redujo en el último año, de acuerdo con la SB

29 septiembre, 2026
En agosto de 2026, Banco Promerica presentó el Campus Naco de Banco Promerica, ubicado en la avenida John F. Kennedy esquina Tiradentes, el mismo edificio donde inició el Chase Manhattan Bank.
Banca

Del Chase Manhattan a Promerica: la esquina que cuenta más de medio siglo de transformación bancaria dominicana

19 septiembre, 2026
Siguiente publicación

Tranquilidad financiera: ¿cómo tener una buena gestión de las deudas?

Las más leídas

  • Las fuentes renovables representaron el 20% de la matriz de generación eléctrica durante 2025.

    ¿Cómo está la generación de energías renovables en las provincias de RD?

    compartidos
    Compartir
    Tuit
  • Puerto Rico y Panamá lideran los destinos de dominicanos en el Caribe y AC

    compartidos
    Compartir
    Tuit
  • Honduras y República Dominicana registran inflación más alta hasta septiembre

    compartidos
    Compartir
    Tuit
  • España concentra el 69% de los dominicanos residentes en Europa

    compartidos
    Compartir
    Tuit
  • Indomet: lluvias por vaguada continuarán este miércoles, aunque con menor intensidad

    compartidos
    Compartir
    Tuit

Periodismo económico y financiero responsable

EDITORIAL CM
Edificio Corporativo MARTÍ
Rafael Augusto Sánchez, esquina Winston Churchill,
Ensanche Piantini, Santo Domingo, RD.

Newsletter

  • Sobre elDinero
  • Hacemos esto…
  • Contacto

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

Sin resultados
Ver todos los resultados
  • Finanzas
    • Banca
    • Mercado de Valores
    • Finanzas personales
  • Energía
  • Industria
  • Agricultura
  • Turismo
  • Mercado global
  • Opiniones
  • elDinero Mujer
  • Contacto
  • Versión impresa
  • Encuestas
  • Newsletter

© 2015 - 2026 Periódico elDinero - Todos los derechos reservados.

VERSIÓN IMPRESA

Hojee y descargue nuestra versión impresa y disfrute del contenido más relevante y mejor trabajado sobre economía y finanzas

Versión impresa #553