

Al inicio de cada nuevo año, muchos se plantean metas para mejorar su calidad de vida y alcanzar objetivos pendientes. Entre las resoluciones más comunes está mejorar los ahorros, salir de deudas, establecer presupuestos más efectivos y la organización de las finanzas personales, tareas que, aunque cruciales, suelen postergarse debido a múltiples razones como la falta de planificación, imprevistos económicos o hábitos financieros poco saludables.
Una encuesta realizada por el periódico elDinero a sus lectores, para evaluar cuántos han elaborado una planificación financiera personal para este 2025, reveló, al momento de esta publicación, que el 50% de los votantes afirmó haber hecho un plan, mientras que el otro 50% admitió no haberlo considerado. Estos resultados abren el debate sobre cómo la población aborda sus metas económicas y las herramientas disponibles para lograrlas.
La consultora y coach financiera, Digna Paulino, explica que el principal obstáculo que enfrentan los dominicanos no es necesariamente el nivel de ingresos, sino la falta de educación financiera. “Con una adecuada educación financiera, las personas pueden establecer metas claras y alcanzar sus objetivos vitales. Esto va más allá de ganar más dinero; se trata de saber administrarlo”, comenta.
Según Paulino, el primer paso hacia una buena gestión de las finanzas personales es definir metas específicas. Estas pueden incluir la creación de un fondo de emergencia, la compra de una vivienda o la inversión en un negocio propio. Para cada objetivo, indica que es fundamental establecer un plazo claro, ya sea a corto, mediano o largo plazo, y trazar un plan detallado para alcanzarlo. Sin embargo, señala que esto debe ir acompañado de hábitos financieros saludables, como priorizar el ahorro, llevar un presupuesto mensual y evitar gastos innecesarios.
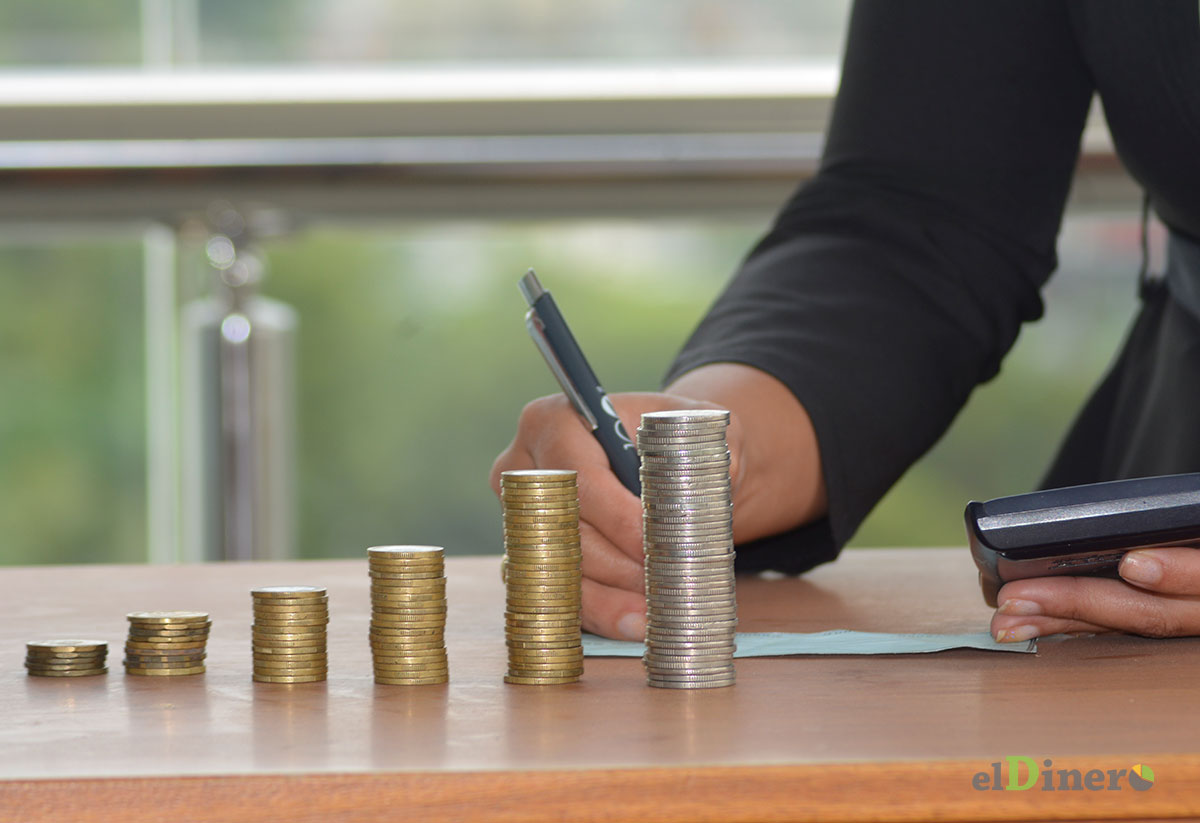
“El ahorro debe comenzar desde metas pequeñas para fomentar la disciplina. Muchas personas creen que necesitan ganar más para ahorrar, pero en realidad se trata de empezar con lo que ya tienen y hacerlo de manera constante”, explica Paulino. Una de las estrategias que recomienda es el ahorro de las 52 semanas o el método “pasito a pasito”, que busca establecer hábitos sostenibles y fomentar la disciplina.
La asesora advierte sobre la relevancia de manejar la calidad de la deuda. Para quienes enfrentan altos niveles de endeudamiento, sugiere el método de “bola de nieve” o abono progresivo, que consiste en priorizar las deudas más pequeñas y destinar parte del ahorro a pagarlas rápidamente sin descuidar los pagos regulares.
Por otro lado, destaca la importancia de generar ingresos adicionales que se destinen al saldo de las deudas, y señala que uno de los comunes es el recibir un ingreso extra o un dinero que no se esperaba y en lugar de utilizarse para saldar o abonarle a alguna deuda, se malgasta. “En el peor de los casos adquirir deuda sobre deuda”, añade.
“Para saldar las deudas se deben hacer sacrificios que muchas veces a la gente le cuesta hacer, pero que si no se hacen van a caer en un círculo vicioso y obviamente nunca van a liberarse”, puntualiza.
Sugiere, además, usar herramientas que permitan la digitalización de las finanzas personales. “Las plataformas digitales y “fintech” pueden ser claves para manejar ahorros, inversiones y pagos de manera más eficiente”, añade.
Paulino, quien también es educadora y planificadora financiera de Calidad ISO UNI-11402 (norma técnica de calidad que define los requisitos para la educación financiera de los ciudadanos), señala que la capacitación financiera es fundamental para la estabilidad económica de las familias, ya que permite a las personas planificar de manera consciente su futuro financiero.
Sin embargo, explica que, de acuerdo con la Norma ISO UNI-11402, educarse financieramente no solo implica aprender conceptos básicos, sino desarrollar habilidades para gestionar el dinero mediante una estrategia que contemple objetivos esenciales.
En los hogares
Según el análisis financiero de Caudall, en 2024 se registraron avances en términos de planificación y manejo de deuda. Sin embargo, los desafíos persisten, particularmente en el control de los gastos, la creación de fondos de emergencia y la adopción de seguros.
Considera fundamental que las empresas, instituciones financieras y los hacedores de políticas públicas continúen trabajando en conjunto para proporcionar soluciones que ayuden a los hogares, especialmente a los más vulnerables, a mejorar su estabilidad financiera y capacidad para enfrentar imprevistos.
Consejos
- Educarse. Establecer la educación financiera como una prioridad de vida. Educar a la familia fomentar una cultura financiera en casa.
- Planificar. A inicios de 2025, planifica grandes gastos y ahorros. Ejemplo, si desea vacacionar o invertir, definir cuánto y cuándo lo hará.
- Definir. Tener metas financieras claras y ahorrar con propósito y de manera constancia para poder alcanzarlas.
- Administrarse. Es necesario administrarse mediante un presupuesto como base de la planificación financiera eficiente y efectiva.
- Adaptarse. La adaptación al contexto económico de 2025 es importante para identificar y aprovechar las oportunidades que trae.
- Informarse. Prestar atención a las informaciones del Banco Central y medios oficiales sobre las proyecciones económicas.
- Aplica la regla 80/20/20. Dedica el 80% de tus ingresos a necesidades, 20% a saldo de deudas y 20% al ahorro/inversiones.
- Usa la tecnología. La tecnología bancaria facilita automatizar ahorros con transferencias programadas a una cuenta de ahorro.