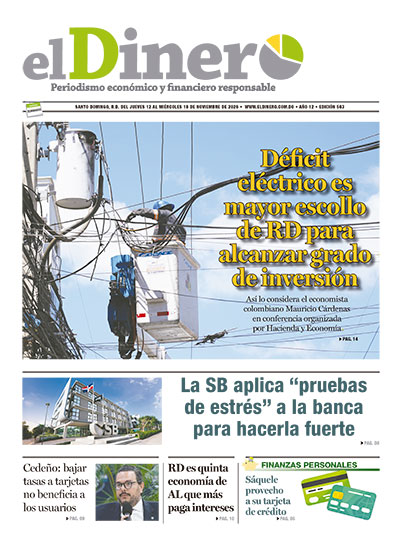


A semanas de cerrar el año 2026, es oportuno revisar las últimas proyecciones económicas y fiscales de República Dominicana, tanto para 2026 como para 2027, con la próxima aprobación de Ley de Presupuesto de Ingresos y Gastos de 2027. Y más allá de las acostumbradas incertidumbres en cuanto al macro macroeconómico, el sector energético seguirá siendo el factor de mayor riesgo de desviaciones entre las realidades de los combustibles y de la electricidad de un lado, y las proyecciones contenidas en el nuevo presupuesto.
Semanas atrás, el debate económico había girado en torno a los sobregiros causados por los altísimos subsidios a los combustibles, y parecía haber dejado en un segundo plano las crecientes pérdidas de las empresas distribuidoras de electricidad (EDE). Producto de los sobregiros adicionales del subsector distribución, equivalentes al sobregiro en el caso de los combustibles, Magín Díaz, el ministro de Hacienda y Economía, advirtió que el déficit fiscal del año 2026 cerraría muy cerca de un 4% del producto interno bruto (PIB) en torno a RD$348,900 millones, o sea por encima del nivel de 2025 (RD$273,392.7 millones y 3.46% del PIB) según la Dirección General de Presupuesto (Digepres) o de lo proyectado en la versión actual del presupuesto 2027 (RD$327,281.5 millones y 3.41% del PIB).
Subsector generación
De acuerdo con los últimos datos publicados por el Organismo Coordinador (OC), la energía bruta inyectada por las centrales del Sistema Eléctrico Nacional Interconectado (SENI) acumula un total de 19,035.97 GWh por lo que va del año 2026 hasta el mes de septiembre, equivalente a un crecimiento de +6.3% vs. los 17,904.20 GWh generados durante el mismo período de nueve meses del año 2025.
Ahora bien, este crecimiento resulta muy sensiblemente superior al crecimiento de la economía en 2026: según las cifras preliminares del Banco Central dominicano (BC), el Indicador Mensual de Actividad Económica (IMAE) pasó de 126.3520 (a septiembre 2025) a 132.1507 (a septiembre 2026), un crecimiento de 4.59%; lo que confirma que, conforme a las proyecciones de largo plazo de la Comisión Nacional de Energía (CNE), la electrificación de la economía dominicana ya es una evidente realidad.
Esta tendencia ha sido posible gracias a un importante crecimiento en la capacidad instalada (CI) por las crecientes inversiones privadas (tanto de actores locales como foráneos): la CI del SENI había cerrado el año 2025 alcanzando un nuevo nivel récord de 7,120.2 MW, equivalente a un enorme crecimiento (18.9%) en comparación con la CI del año 2024, destacando que, dentro de estos 1,134.9 MW adicionales, unos 697 MW correspondían a energías renovables no convencionales (ERNC), o sea un 61.4% de la capacidad adicional.
Si se fuera a considerar el sector eléctrico en su totalidad, sumando al SENI los “sistemas aislados” (SA) y los “autoproductores” (AP), la capacidad instalada habría pasado de 9,526.6 MW (2024) a 10,759.1 MW (2025), equivalente a un crecimiento de 12.9%.
Aún mucho mejor, la ampliación de la CI ha continuado en 2026, y el OC reportaba que, a septiembre 2026, esta capacidad instalada alcanzaba ahora un total de 7,700.5 MW; en otras palabras, por lo que va de 2026, ingresaron cuatro centrales adicionales por lo que va de 2026 agregando CI adicional neta por 580.3 MW: 437.7 MW, de la central Manzanillo Power Land de Energía 2000 como central termoeléctrica a gas natural; 87.6 MW del parque Fotovoltaico Villarpando (de Natural World Energy Corporation) en el Municipio Las Yayas de Azua; 48.3 MW del parque fotovoltaico Esperanza 2 (de EGEHaina) en la provincia Valverde; y, 63.4 MW del parque fotovoltaico Pedro Corto (de Irradiasol Dominicana) en la provincia San Juan; de estos nuevos ingresos por un valor bruto de 636.9 MW, habría de netear las salidas de la planta de Inca km 22 con una CI de 14 MW y de la planta de Metaldom con una CI de 42 MW, ambas salidas produciéndose en el mes de junio.
Como consecuencia de lo anterior, el mix de generación ha seguido evolucionando de manera muy favorable: mientras las inyecciones de energía al SENI crecían 6.3% al aportar inyecciones adicionales por unos 1,131.77 GWh, el subtotal de las inyecciones de ERNC alcanzaron 3,385.33 GWh, lo que significa que estas energías renovables aportaron al sistema 472.79 GWh adicionales, o sea, el 41.8% del total de las inyecciones adicionales al SENI, un crecimiento de 16.2% vs. el año anterior. Por otro lado, el crecimiento de 12.2% en la generación a gas natural (GN) que permitió aportar 847.30 GWh adicionales, logró compensar la contracción de la generación en a carbón mineral (CM) la cual cayó en -13.2%, 618.15 GWh menos en el SENI.
Finalmente, la generación a Fuel Oil (FO) tuvo que aportar 473. 21 GWh adicionales (un crecimiento del 26.1%), cumpliendo con su rol de comodín dentro de la matriz de generación, con una participación de apenas 12.0% del total de la generación, frente al 41% que ostenta ahora el GN.
Subsector distribución
Lamentablemente, frente a las buenas noticias del subsector generación, solo se pueden contraponer las sombras del subsector distribución cuyos principales indicadores económicos y comerciales hasta agosto 2026 se han deteriorado muy sensiblemente.
En el caso del margen comercial, o sea el diferencial entre el precio de facturación a los clientes de las EDE y el costo de adquisición de la energía a las empresas de generación (EGE), el acumulado por lo que va de 2026 sigue mostrando un deterioro preocupante, al pasar de 1.5188 cUS$/kWh (hasta 09-2025) a tan solo 1.2582 cUS$/kWh (hasta 09-2026) lo que equivalente a una muy contracción de -17.2%.
Este deterioro se produce a pesar de que el precio de venta en dólares haya registrado un sensible incremento (3%) al pasar de 16.5815 cUS$/kWh (2025) a 17.0744 cUS$/kWh (2026), equivalente a un alza de 0.4930 cUS$/kWh, mejora que se explica por el efecto combinado del incremento en el precio de venta facturado en moneda local (1.3%) al pasar de RD$10.14/kWh (2025) a RD$10.27/kWh (2026), y que se haya revaluado el RD$ frente al US$ que bajó de RD$61.19 (2025) a RD$60.38 (2026).
Lamentablemente, al mismo tiempo, producto de la mayor participación del fuel oil y la menor participación del carbón en la generación, el costo promedio de la energía comprada por las EDE subió muy sensiblemente (5%), al pasar de 15.0627 cUS$/kWh (2025) a 15.8162 cUS$/kWh (2026), equivalente a un incremento de costo de 0.7535 cUS$/kWh,
Será necesario, en las cada vez más ineludibles reformas estructurales, restaurar el margen comercial de las EDE en un rango entre 3.5000 y 4.0000 cUS$/kWh, nivel que no se obtiene desde el año 2020.
En cuanto a pérdidas de energía, los datos hasta agosto 2026 muestran otro deterioro adicional: las EDE han cobrado unos 7,908.0 GWh de los 14,259.5 GWh que compraron a las generadoras, equivalentes a pérdidas por unos 6,351.5 GWh (44.54%), lo que compara con el nivel de pérdidas de 42.39% que se registró en el mismo período de 2025.
Producto de todo lo anterior, la pérdida comercial de las EDE se ha disparado (19.4%) al pasar de US$664.5 millones (2025) a US$793.1 millones (2026), lo que añade una tremenda presión sobre las finanzas públicas, al disparar las transferencias del gobierno central a las EDE.
Para 2027, y para cumplir con los objetivos fiscales del Presupuesto, el título del bolero eléctrico tendrá que cambiar drásticamente de “voy a apagar la luz” a “voy a pagar la luz”.


