

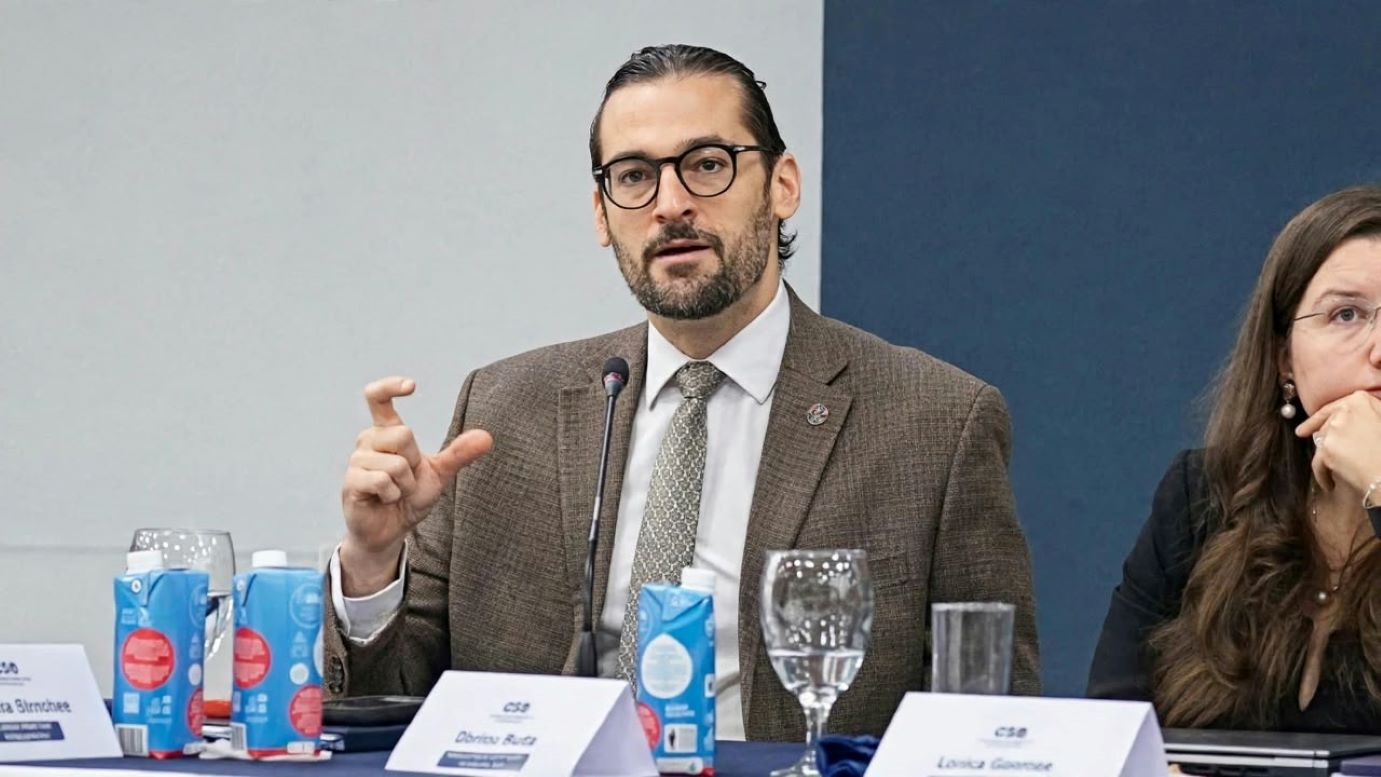
El programa de pruebas de estrés de la Superintendencia de Bancos (SB) tiene cinco años madurando y se ha convertido en una herramienta clave para medir la resistencia del sistema financiero dominicano ante los riesgos.
Así lo informó el director del Departamento de Estudios Económicos de la SB, Stefan Bolta, durante un desayuno con la prensa, encuentro fue presidido por el superintendente Enmanuel Cedeño Brea.
Bolta explicó que el trabajo inició en 2018, con una prueba de estrés realizada junto al Fondo Monetario Internacional (FMI). Desde la pandemia, dijo, el equipo de la Superintendencia tomó ese informe y comenzó a implementarlo, hasta alcanzar el grado de madurez que tiene hoy.
“El Banco Central también realiza su propia prueba de estrés, de arriba hacia abajo, que se publica en el Informe de Estabilidad Financiera. La Superintendencia es miembro de ese comité, al igual que el Fondo Monetario, que también hace su prueba con los datos dominicanos y publicó sus resultados en el anexo del Informe del Artículo IV de 2024”, explicó.
El funcionario de la SB expresó que la Superintendencia le pide a cada banco que haga su planificación de capital y que realice su propia prueba de estrés. Según dijo, no se trata de que el sistema esté muy estresado, sino de tener diferentes visiones para poder discutir los riesgos.
En este sentido, el superintendente Cedeño Brea explicó que la prueba de estrés que hace el Departamento de Estudios Económicos consiste en aplicar cinco choques a cada banco, con un sistema automatizado que genera una especie de recibo con el costo de cada choque, tomando en cuenta la información real de cada entidad.
Según señala, esos cinco choques son: un ciberataque, un choque crediticio, cuando la gente deja de pagar los préstamos; un choque de mercado, cuando suben las tasas y eso afecta los portafolios; un choque cambiario y un choque operativo y de liquidez, cuando los depositantes retiran sus fondos rápidamente.
Implementación
El superintendente indicó que el ejercicio se realiza dos veces al año, al 30 de junio y al 31 de diciembre. Las entidades ya tienen el resultado del 30 de junio, aunque todavía no se ha presentado públicamente.
Para Bolta, el programa dominicano es muy orgánico porque, a diferencia de cerca del 90% de las jurisdicciones, que no tienen la data de los deudores, en República Dominicana se cuenta con todos los deudores individuales del sistema, con data mensual.
Sobre la penetración del crédito, reveló que el sistema sumó casi 800,000 nuevos deudores tras la pandemia del covid-19, luego de haber perdido alrededor de 150,000 durante ese tiempo. Actualmente, indicó, el sistema supera los 2.7 millones de deudores únicos, una cifra que refleja la ampliación de la base de clientes que acceden al crédito formal en el país.
Esa ampliación, señaló, ayuda no solo a la inclusión financiera, sino también a la formalidad, que es uno de los retos importantes que tiene la economía dominicana. Proyectó que en los próximos dos años el sistema podría sumar números cercanos a tres millones de deudores, lo que constituiría un gran éxito en materia de inclusión.
Advirtió que un sistema que crece sin adicionar nuevos deudores es un sistema limitado, porque puede terminar prestando más a las mismas personas y generar un riesgo de sobreendeudamiento. Dijo que en paralelo con el crecimiento de los deudores personales ha habido un verdadero “boom” es en el número de empresas que hoy acceden al sistema financiero.
Según Bolta, la mayoría de esos deudores empresariales son microempresas, muchas veces encabezadas por mujeres solteras que están tratando de sacar un negocio adelante, un número que ha ido creciendo de forma sostenible. Sostuvo que ese crecimiento es un éxito de todos, lo que significa un sistema solvente con capacidad para crecer, para dirigir el financiamiento productivo y aportar a la economía, incluyendo a más personas y dando más oportunidades.
Activos
Al detallar el comportamiento del sistema financiero dominicano en lo que va de año, explicó que el sector mantiene un crecimiento sólido y una mejora en la calidad de su cartera, con activos que aumentan 10.7% en términos interanuales y una morosidad que ya se ubica por debajo de 1.7%.
Bolta explicó que total de los activos del sistema se aproxima a RD$4.6 billones, un monto equivalente a casi 55.6% del producto interno bruto (PIB), lo que refleja el tamaño y la relevancia del sector dentro de la economía dominicana.
El componente más relevante de ese crecimiento es la cartera de crédito, que registra un saldo de RD$2.5 billones, equivalente a poco menos de 31% del PIB, con un aumento interanual de 8.1%, según los datos presentados por Bolta.
Dentro de la cartera, el crédito que más se ha destacado es el hipotecario, aunque Bolta reconoció que la lectura general muestra una cierta ralentización frente a los ritmos de crecimiento que se acostumbraban a ver en los últimos tiempos.
Sin embargo, un dato favorable que destaca es que la morosidad ha ido bajando en los últimos seis meses y ya se ubica por debajo de 1.7%, con una reducción de más de RD$5,000 millones en la cartera morosa.
“Esa mejora es significativa porque la cartera morosa llevaba aproximadamente 18 meses en aumento. Primero el incremento fue sustancial y luego la tasa se fue reduciendo, hasta pasar ahora a un decrecimiento, lo que indica una mejoría en la calidad que inicia y que las entidades han depurado sus carteras”, expresó el funcionario.
Excedente
La fortaleza patrimonial también respalda la expansión del sistema financiero dominicano, según lo afirma el director del Departamento de Estudios Económicos de la Superintendencia de Bancos (SB), Stefan Bolta.
El ejecutivo reveló que, a agosto, el patrimonio de las entidades financieras en el país acumula alrededor de RD$548,000 millones, para un incremento interanual de 14.7%, mientras el excedente de capital sobre el mínimo regulatorio que marca la Ley Monetaria y Financiera se sitúa en unos RD$258,000 millones, con un aumento de casi 29% interanual.
Para el funcionario, ese exceso de solvencia es lo que permite a las entidades absorber cualquier elemento esperado e inesperado en la situación económica y financiera. Señaló, igualmente, que la rentabilidad ha mejorado junto a los esfuerzos de gestión, y esas utilidades terminan capitalizándose, aumentando el activo, originando nuevos préstamos, ingresando nuevos deudores y cerrando un ciclo virtuoso.