

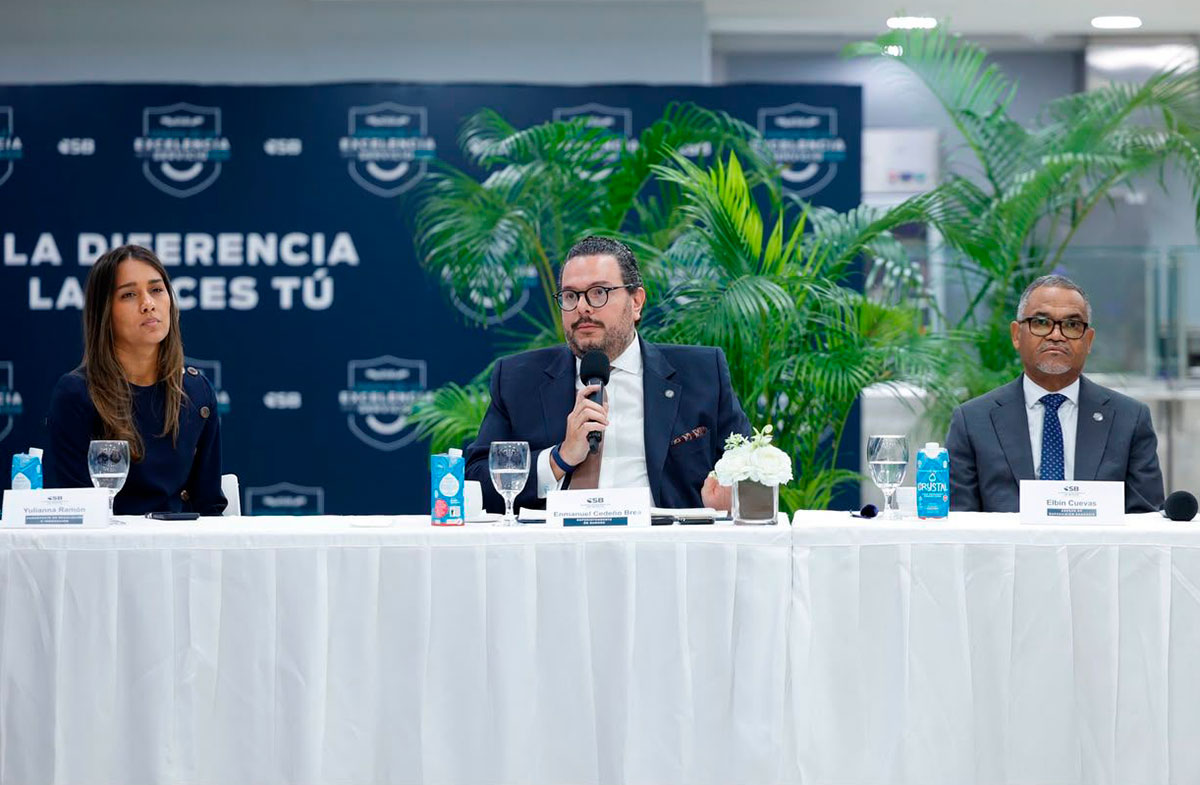
Establecer “controles” a las tasas de interés de las tarjetas de crédito podría provocar que personas con determinados perfiles de riesgo queden fuera del sistema financiero formal y recurran a prestamistas no regulados. Así lo advirtió el superintendente de Bancos, Enmanuel Cedeño Brea, al referirse al debate sobre el costo del financiamiento mediante este instrumento, a raíz de un proyecto de ley que busca limitar los intereses que cobran las entidades financieras.
La iniciativa, depositada a finales de octubre en la Cámara de Diputados propone modificar la Ley Monetaria y Financiera para reducir en un 30% los intereses de las tarjetas de crédito, establecer una tasa máxima de 45% anual y obligar a las entidades financieras a devolver los cobros indebidos a los usuarios.
Ante esta propuesta, Cedeño defendió la necesidad de abordar el tema sin “satanizar” el crédito ni recurrir a controles de precios que, a su juicio, podrían generar distorsiones en el mercado.
“Nosotros como Superintendencia somos agnósticos. La tarjeta de crédito es un producto, nosotros no vamos a salir a hacer apología por la tarjeta de crédito, pero tampoco podemos satanizar el crédito”, expresó el funcionario, quien recordó que este instrumento tiene una doble función: sirve como medio de pago y ofrece financiamiento que debe usarse de manera responsable.
El superintendente señaló que las tasas de interés de las tarjetas de crédito rondan el 60% promedio anual. Sin embargo, advirtió que establecer límites de precios podría tener consecuencias sobre la disponibilidad del financiamiento para determinados usuarios.
“En otros países de la región han puesto control de precio, y eso lo que hace es que excluyen a la gente del sistema formal, y lo llevan a los prestamistas, donde no hay superintendencia”, sostuvo Cedeño durante un desayuno con la prensa del área de economía y finanzas en la sede de la entidad.
En ese sentido, cuestionó que se recurra a controles de precios como mecanismo para regular el costo del financiamiento. “Si nos metemos en esa onda de control de precios, comienzan por uno, pero vamos a ponerle control de precio a todos los segmentos de la economía”, manifestó el funcionario.
Inclusión financiera
Las declaraciones del superintendente se producen en un momento en que las tarjetas de crédito han adquirido mayor relevancia como vía de incorporación de nuevos usuarios al sistema financiero dominicano.
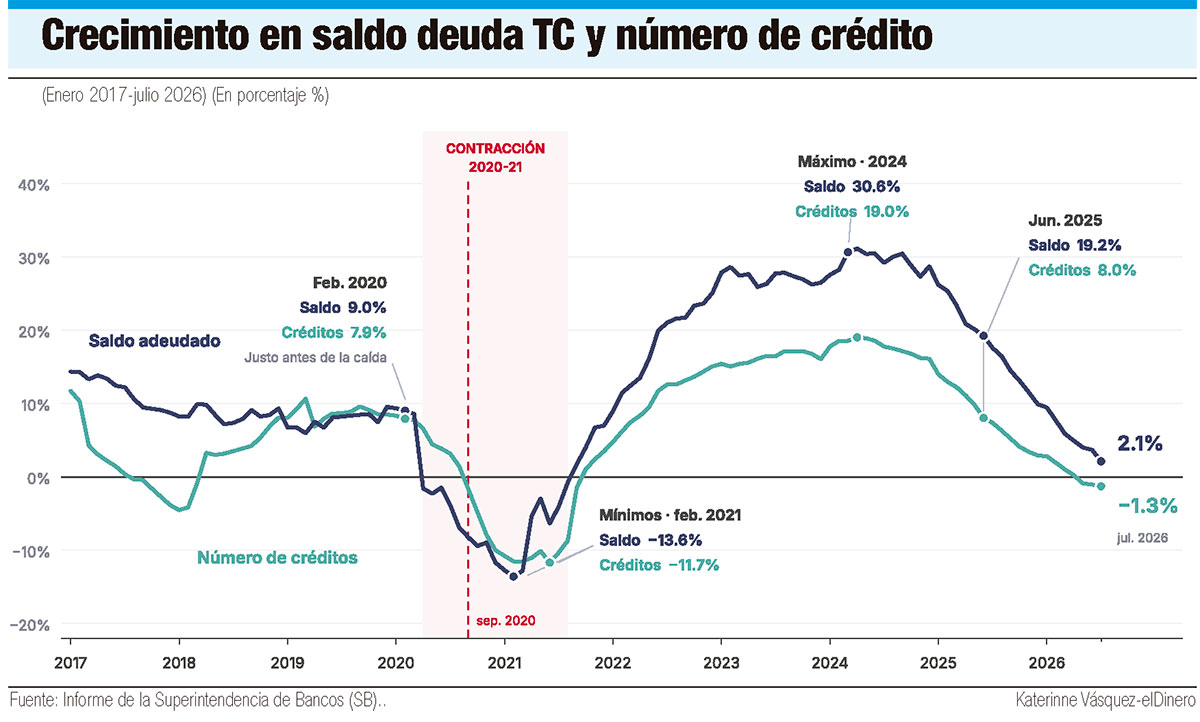 A septiembre de 2026, el país registraba 4,091,786 tarjetas de crédito vigentes y activas, según datos del Banco Central.
Asimismo, las estadísticas de la Superintendencia de Bancos indican que, a mayo de 2026, ingresaron 152,830 nuevos deudores al sistema financiero durante los últimos 12 meses. De estos, 85,225 personas, equivalentes al 55.8%, accedieron por primera vez al crédito mediante una tarjeta de crédito personal.
Esta proporción supera en 21.3 puntos porcentuales el promedio registrado antes de 2020, lo que evidencia el papel de este producto en la expansión del acceso al financiamiento formal.
Al cierre de julio de 2026, el sistema financiero contabilizó 3.57 millones de créditos asociados a tarjetas de crédito, con un saldo de RD$125,429 millones. Esto equivale a un promedio de 1.7 créditos por deudor y una proporción de 89.0% de créditos activos.
El monto total representó un crecimiento interanual nominal de 2.1%, equivalente a una desaceleración de 15.1 puntos porcentuales respecto a julio de 2025. En términos reales, la cartera registró una contracción de 1.9%, según el más reciente informe de la SB sobre las tarjetas de crédito.
Asimismo, indica que la morosidad (más de 90 días) y la proporción de la deuda en impago (teórico) se redujeron. La morosidad disminuyó a 5.3% (-0.7 p.p.) y el ratio de incumplimiento registró 10.6% (-0.9 p.p.), señalando mejoría en la calidad de la cartera.
En ese contexto, defendió la importancia de evitar el sobreendeudamiento y fortalecer la educación financiera de los usuarios. “Eso le corresponde a las entidades, ¿verdad? Fijar política pública y comunicar a los clientes para evitar de que caigan en ese sobreendeudamiento, porque después del sobreendeudamiento lo que hace es que te saca del sistema”.
Iniciativas
El superintendente de Bancos, Enmanuel Cedeño, destacó que la institución desarrolla iniciativas educativas a través de ProUsuario y su laboratorio, con el propósito de orientar a los consumidores sobre el uso responsable de las tarjetas y prevenir que asuman compromisos financieros que no puedan pagar.
En marzo pasado, se incorporó el derecho al olvido crediticio una medida que limita a cuatro años el tiempo máximo que la información negativa o de atraso en un crédito se muestra en la Central de Riesgos.