

[dropcap]L[/dropcap]as asociaciones de ahorros y préstamos (AAyP) están preocupadas porque en ocho años (2008-2016) perdieron espacio en el pastel del sistema financiero. Su ponderación pasó de 13.1% a 10.6% en este período, es decir, una disminución de 2.5 puntos porcentuales.
¿Significa esto que han dejado de crecer o que lo han hecho lentamente? No. Los activos totales de las AAyP pasaron de RD$77,938.6 millones, en 2008, a RD$161,471.2 millones a diciembre del año pasado, lo que significa un crecimiento absoluto de RD$83,532.6 millones, equivalente a un 107.2%.
La realidad del mercado, cuando nacieron en 1962, es muy distinta a la de hoy. La diversidad de productos financieros y las exigencias son diametralmente disímiles y las pone en desventaja frente a los imponentes bancos de servicios múltiples.
La preocupación es del conocimiento de las autoridades desde hace algunos años. A finales de 2013 el tema fue puesto sobre la mesa de la Junta Monetaria, organismo que se comprometió a conocer el proyecto de Conversión de las Asociaciones de Ahorros y Préstamos en una de las figuras accionarias establecidas en la Ley Monetaria y Financiera 183-02, esto es, banco múltiple, banco de ahorro y crédito o corporación de crédito. Los debates y contactos directos han sido numerosos.
La Liga Dominicana de Asociaciones de Ahorros y Préstamos (Lidaapi) volvió a insistir en la preocupación. Su presidente Francisco Melo Chalas presentó al gobernador del Banco Central (BC), Héctor Valdez Albizu, un resumen de la situación de las asociaciones, señalando que han ido perdiendo participación del mercado en términos de operaciones financieras, habiendo llegado hasta un 10% en el presente año, debido, principalmente, a que operan en condiciones de desigualdad en relación con otras entidades del sistema financiero.
La situación, explica, ocurre porque la ley que rige a las asociaciones de ahorros y préstamos limita el financiamiento para la construcción y remodelación de viviendas y captación de depósitos de ahorro, de manera que no pueden recibir depósitos a la vista o cuentas corrientes ni realizar operaciones de corresponsalía con bancos internacionales a través de giros, transferencias, cartas de crédito y otras operaciones propias de la banca múltiple.

En el mismo período en que las asociaciones de ahorros y préstamos perdieron 2.5 puntos porcentuales los bancos múltiples avanzaron más del doble respecto a las entidades mutualistas. De RD$486,748.6 millones, en 2008, cerraron el 2016 en RD$1,338,962.4 millones, una diferencia absoluta de RD$852,213.8 millones, o sea, 175.1% en los años analizados. Su participación pasó de 81.5% a 86.7%, es decir, 5.2 puntos porcentuales.
Los directivos de Lidaapi plantearon al gobernador del Banco Central interponer sus esfuerzos para que, respetando el marco jurídico, se dote a ese sector de las herramientas y los mecanismos operativos para competir con las demás instituciones de intermediación financiera, ya sea ampliando sus funciones o permitiendo, de manera voluntaria, su conversión a una de las figuras contempladas en la Ley 183-02.
Valdez Albizu entiende la preocupación de los directivos de la AAyP respecto a las limitaciones legales que tienen para ampliar sus servicios. Prometió someter nuevamente ante la Junta Monetaria el proyecto de Reglamento de Conversión, que tiene por objeto autorizar a aquellas entidades mutualistas que voluntariamente deseen convertirse en entidades accionarias. El funcionario adelantó que solicitará la colaboración de la Superintendencia de Bancos (SIB) y del Ministerio de Hacienda (MH).
El gobernador reconoce el papel jugado por las asociaciones de ahorros y préstamos, tanto en el sector financiero como en la economía, al tiempo de señalar que en la mayoría de los países estas entidades mutualistas, como son mejor conocidas, han ido desapareciendo para convertirse en bancos.
“Ha llegado el momento de hacerlo en República Dominicana, dando la opción a las entidades que deseen hacer la conversión, tal como se contempla en la parte in fine del artículo 75 de la Ley Monetaria y Financiera”, afirma Valdez Albizu.
La necesidad de diversificar y ampliar el ámbito operacional de las AAyP, ante las desventajas competitivas con el resto de las entidades financieras, se remonta a mucho antes de que se promulgara la Ley 183-02.
Entre las preocupaciones de las asociaciones de ahorros y préstamos está, además, que los bancos múltiples, por su naturaleza y amplitud de servicios que pueden ofrecer, han crecido, incluso, por encima del sector financiero.
Las estadísticas de la Superintendencia de Bancos (SIB) establecen que los activos totales del sistema pasaron de RD$597,279.7 millones, en 2008, a RD$1,548,893.3 millones a junio de este año, o sea, un aumento relativo de 159.3% en este período. El crecimiento absoluto fue de RD$951,613.6 millones.
Según una publicación de este medio, en mayo de 2015, la Junta Monetaria informó que trabaja con el proyecto de reglamento de conversión opcional de las asociaciones de ahorros y préstamos.
“El proyecto está en agenda para ser conocido en el presente año 2015”, informó el Banco Central a elDinero ante la consulta sobre las razones por las que la Junta Monetaria lleva 18 meses trabajando en la elaboración del reglamento.
Las AAyP están bajo la regulación de la Superintendencia de Bancos a través de la Ley Monetaria y Financiera 183-02, lo cual las obliga a cumplir con requisitos de reservas mínimas, encaje legal e índice de solvencia al igual que los bancos.
La diferencia es que los bancos, al ser empresas y no entidades mutualistas, tienen accionistas que les aportan capital, en tanto, las AAyP deben hacer uso de sus utilidades para cumplir con esos requisitos.
Una de las fuentes para adquirir ganancias más socorridas por las AAyP, que también utilizan los bancos, aunque en menor proporción porcentual, es destinar una alta proporción de sus depósitos a inversión en instrumentos negociables de renta en lugar de prestarlos a clientes de diversos sectores.
Esa práctica permite a las entidades financieras adquirir altos niveles de rentabilidad con la colocación de dinero en instrumentos de renta emitidos especialmente por el Ministerio de Hacienda y el Banco Central, en lugar de colocarlos en la economía en forma de créditos para sectores como construcción, consumo, comercio, industria, agropecuaria y otros.
Conversión de las AAyP
La conversión de las asociaciones de ahorros y préstamos en cualquiera de las figuras contempladas en la Ley Monetaria y Financiera 183-02 fue recordada a finales de 2016 por el gobernador del Banco Central, Héctor Valdez Albizu, a propósito de su discurso del 69 aniversario de esta entidad. Considera este proceso una de sus prioridades.
“Procuraremos la conversión de las asociaciones de ahorros y préstamos, así como adoptar las acciones necesarias para que el país cumpla con los requerimientos del Grupo de Acción Financiera Internacional contra la prevención del lavado de activos y el terrorismo, entre otros temas”, afirmó Valdez Albizu.
En esa ocasión también refirió que promoverá leyes como la de grupos financieros y la que regulará las entidades de depósitos no bancarios, además del reglamento de aplicación una vez sea aprobada por el Congreso Nacional la la Ley de Sociedades de Garantías Recíprocas, que viabilizará el financiamiento a las pequeñas y medianas empresas a menores tasas de interés y mayores plazos.
Las asociaciones de ahorros y préstamos alegan que necesitan competir en igualdad de condiciones, o sea, ofrecer los mismos productos financieros que las entidades entidades del sistema. El reglamento para su conversión no ha sido presentado, aunque sí el tema ha sido llevado a la mesa discusiones en la Junta Monetaria.
Preocupación de la Lidaapi
La Liga Dominicana de Asociaciones de Ahorros y Préstamos (Lidaapi) ha estado unida en su propósito de lograr que se apruebe el reglamento que permitirá a sus miembros, el que desee, convertirse en cualquiera de las figuras accionarias contempladas en la Ley Monetaria y Financiera, es decir, banco múltiple, banco de ahorro y crédito y corporación de crédito.
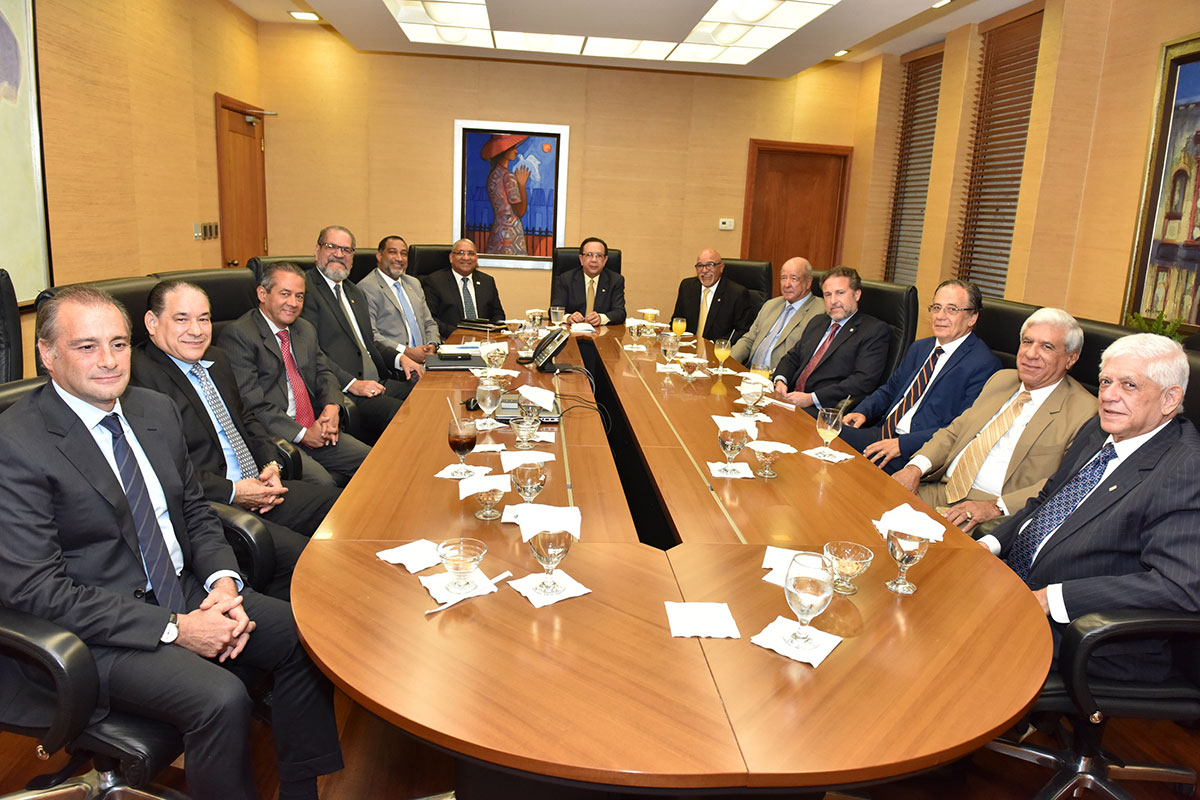
En el más reciente encuentro participaron, además del presidente de la entidad, Francisco Melo Chalas, el presidente de la junta de directores de la Asociación La Nacional de Ahorros y Préstamos (ALNAP), Freddy A. Reyes Pérez; Lawrence Hazoury y Gustavo Ariza Pujals, presidente y vicepresidente de la Asociación Popular de Ahorros y Préstamos (APAP); José Santiago Reinoso y Rafael Genao, presidente y vicepresidente ejecutivo de la Asociación Cibao de Ahorros y Préstamos (ACAP); Pedro Alorda Thomas y José Francisco Deschamps, de la Asociación La Vega Real de Ahorros y Préstamos; y José Melo Ortega, presidente de la Asociación Romana de Ahorros y Préstamos.
Acompañaron al gobernador Valdez Albizu, el gerente, Ervin Novas; el subgerente general, Frank Montaño, y el director de Regulación y Estabilidad Financiera, Ramón Rosario.
Según las estadísticas a junio de este año, sustentadas por la Superintendencia de Bancos (SIB), los activos totales de las asociaciones de ahorros y préstamos finalizaron la primera mitad del año en RD$167,035.1 millones, equivalentes al 12.5% de los activos de la banca múltiple.
En este período las corporaciones de crédito se mantuvieron prácticamente con la misma participación dentro de los activos totales, con un 0.3% hasta 2015 y luego bajaron a 0.2% en los últimos dos años en análisis. Sus activos están en RD$3,796 millones.
Las mutualistas con mayor ponderación
APAP. La Asociación Popular de Ahorros y Préstamos lidera el sector con RD$72,121.9 millones en activos.
ACAP. La Asociación Cibao es la segunda del sistema mutualista con RD$38,305.8 millones en activos.
ALNAP. La Asociación La Nacional cerró junio de este año con activos por RD$28,598.1 millones.
ALAVER. Asociación La Vega Real es la cuarta en este subsector con activos por RD$9,156.7 millones.