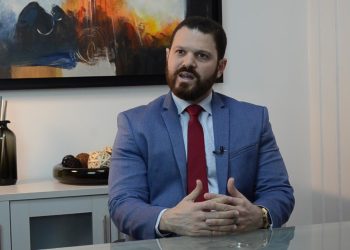


La rentabilidad de un cliente no debe estar por encima de los controles de prevención de lavado de activos. El especialista Émerson Díaz advirtió que las empresas y los sujetos obligados deben evitar que los clientes que generan mayores ingresos reciban un trato privilegiado que limite las investigaciones o impida reportar operaciones sospechosas.
«Un cliente muy rentable, muy bueno, que sea un cliente top o VIP, no debe convertirse nunca en la vida en un cliente intocable», afirmó.
Conflicto
Fue en una entrevista realizada por Giny Monzón, encargada de la plataforma Prevención de Lavado RD, en un en vivo en Instagram, donde Díaz explicó que este conflicto suele surgir entre las áreas comerciales, que tienen la responsabilidad de captar clientes y alcanzar metas, y los departamentos de cumplimiento, encargados de verificar que las operaciones se ajusten a los controles establecidos.
El problema se presenta cuando el volumen de negocios de un cliente genera temor a perderlo y lleva a los responsables comerciales a intervenir en las decisiones de cumplimiento, minimizar alertas o incluso orientar al cliente sobre cómo realizar sus operaciones para evitar determinados controles.
El especialista señaló que esta situación puede ser especialmente visible en sucursales bancarias de localidades pequeñas, donde un solo cliente puede representar una proporción significativa de los depósitos o préstamos de la oficina.
En esos casos, el interés por conservar la relación comercial puede terminar debilitando la independencia de quienes deben evaluar las operaciones. Sin embargo, sostuvo que la importancia económica de un cliente no justifica que se reduzca el nivel de vigilancia. Por el contrario, consideró que el volumen de operaciones debe ser un elemento para prestar mayor atención a su comportamiento financiero.
Riesgo
Díaz también advirtió sobre el riesgo de confiar excesivamente en clientes con una larga trayectoria comercial. Explicó que una relación de años puede generar una familiaridad que lleve a los empleados a dejar de cuestionar operaciones que se apartan del comportamiento habitual.
«En la confianza está el peligro», resumió. A esa situación se suma la normalización de inconsistencias documentales. El especialista mencionó los formularios incompletos, la falta recurrente de documentos de identidad y la ausencia de información que los empleados terminan considerando habitual.
Según él, estas omisiones pueden convertirse en señales de alerta cuando la organización deja de exigir información necesaria para conocer al cliente y comprender sus operaciones.
Estructura
También señaló que una estructura societaria compleja no constituye por sí sola una prueba de actividad ilícita. Sin embargo, cuando un cliente utiliza varias empresas para operar, corresponde documentar la estructura, verificar la información y agotar los procedimientos de debida diligencia.
Otro elemento que debe llamar la atención es la resistencia de un cliente a suministrar información. Díaz aclaró que cualquier persona puede negarse a entregar determinados datos, pero esa negativa no debe interpretarse como una situación normal ni pasar inadvertida para el personal responsable.
Para reducir estos riesgos, recomendó que las empresas incorporen preguntas sobre las operaciones futuras que el cliente prevé realizar. Sugirió consultar qué otros productos o servicios podría utilizar y en qué plazo.
Esta información permite conocer anticipadamente posibles cambios en su comportamiento comercial y distinguir entre una operación previamente contemplada y otra que represente una desviación de su perfil.
Otras noticias relacionadas:
- Compliance: inversión para la sostenibilidad empresarial
- Compliance de papel no evita sanciones si no hay controles
- Compliance proporcional para no encarecer la formalidad
- El nuevo Código Penal amplía el alcance del “compliance”
- Compliance: un buen manual debe explicar cómo cumplirlo
- ENJ y WCA-RD acuerdan capacitar jueces en Compliance Penal
- ¿Se vincula el compliance con los arbitrajes comerciales?
- Estrategia empresarial y “compliance” penal: la nueva frontera corporativa
- Siete puntos mejorables en el Código Penal: Responsabilidad empresarial y compliance penal
- “Compliance”: la confianza como activo empresarial
- El “compliance” es factor decisivo para atraer capital