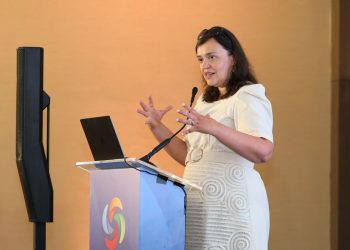


Un programa de “compliance” no debe limitarse a enumerar las obligaciones que una empresa debe cumplir. Para Roberto Mella Cohn, un buen manual debe establecer cómo se aplicarán esas medidas, quién será responsable, cuándo deberán ejecutarse, con qué información y qué evidencia deberá conservarse.
El socio fundador de Risk Management and Compliance Consulting explicó a elDinero, durante el XXIX Congreso Internacional de Finanzas y Auditoría (CIFA) y el XXIV Seminario Latinoamericano de Contadores y Auditores (Selatca), que las empresas pueden comenzar con documentos genéricos o prediseñados. El problema aparece cuando esos documentos permanecen sin adaptarse a la realidad y los riesgos del negocio.
Permanencia
“El verdadero problema no es necesariamente cómo comienzan, sino si permanecen así para siempre”, sostuvo. Mella Cohn consideró que un programa de cumplimiento debe evolucionar con la experiencia y el conocimiento que la organización adquiere sobre sus propias operaciones. Esto implica que el manual deje de ser un documento general para convertirse en una herramienta que pueda aplicarse a las situaciones concretas que enfrenta la empresa.
En ese sentido, señaló que un manual adecuado no puede limitarse a establecer qué debe hacerse. También debe precisar cómo se ejecutará cada medida, quién tendrá la responsabilidad, en qué momento deberá actuar, qué información tendrá que revisar y cuál será la evidencia que deberá conservarse.
Cumplimiento
La diferencia, explicó, está entre cumplir con la existencia formal de un documento y contar con un programa que pueda demostrar cómo se gestionan los riesgos de la organización.
El especialista también reconoció que las empresas pueden ejercer presión para reducir al mínimo las exigencias de estos programas. Cuando ese es el punto de partida, agregó, el resultado suele ser un documento general. Sin embargo, el reto está en que ese documento se transforme posteriormente en un programa ajustado a las características y riesgos de la empresa.
Medidas
Para Mella Cohn, la gestión de cumplimiento no debe entenderse como un ejercicio exclusivamente documental. La utilidad del programa depende de que las medidas establecidas puedan ejecutarse y de que la empresa pueda dejar constancia de las acciones realizadas.
Este proceso adquiere particular importancia para los sujetos obligados no financieros, que deben identificar y gestionar sus riesgos de lavado de activos y financiamiento del terrorismo y cumplir con las obligaciones de prevención establecidas en la normativa.
Otras noticias del CIFA-Selatca 2026:
- El nuevo Código Penal amplía el alcance del “compliance”
- Mella Cohn advierte brecha en supervisión de sujetos obligados
- Compliance proporcional para no encarecer la formalidad
- ¿Puede una regulación compleja sofocar el cumplimiento?
- Gobierno corporativo: clave para la autonomía en compliance
- Mayor riesgo personal para oficiales de cumplimiento
- El cumplimiento de papel: un riesgo para la banca
- La reputación: el principal riesgo para las empresas
- Auditoría interna: de reactiva a preventiva
- La inteligencia artificial obliga a transformar la auditoría interna
- ¿Un solo cliente puede poner en riesgo a un banco?
- Uso de IA en la banca: riesgos para datos confidenciales
- RD apuesta por resiliencia ante la incertidumbre global
- Sostenibilidad ya define el costo de la deuda y crédito
- Datos de clientes transforman la banca y servicios financieros
- Hacienda revisa su marco de financiamiento sostenible
- Gobierno prioriza el mercado local para reducir la deuda en dólares
- ¿Qué tan cerca está RD de alcanzar el grado de inversión?
- Regulación financiera debe adaptarse a las fintech
- Mercado de valores: clave en el financiamiento de proyectos
- Fraude digital exige nuevos modelos de gestión de riesgo
- Bancos compiten más allá de sus áreas tradicionales
- La inclusión financiera en RD sube de 51% a 65% en dos años
- Compras con IA: La nueva era del comercio digital
- Acelerar pagos digitales reducirá la informalidad económica
- El próximo salto digital: pagos electrónicos en microcomercios
- Pagos sin contacto representan 90% de las operaciones en RD
- Mapa del riesgo financiero: Inflación y tipo de cambio
- Inversionistas priorizan la gobernanza, afirma Ariel Uribe
- Fondos de inversión superan en plazo al crédito bancario
- Grandes proyectos exigen unir banca y mercado de valores
- Comodidad y urgencia: enemigos de la seguridad bancaria
- Bancos mirarán más allá del balance para créditos
- La resiliencia cibernética no depende solo de evitar ataques
- Juan Daniel Pujols: la IA no sustituye el juicio profesional
- IA agiliza procesos, pero amplía el margen de error
- La IA cambia la carrera entre ciberdelincuentes y bancos