

La expansión de los pagos digitales en República Dominicana todavía tiene un punto pendiente: lograr que más micro, pequeñas y medianas empresas (mipymes) puedan aceptar estas operaciones de forma sencilla.
Gustavo Turquía, gerente de Visa para República Dominicana, señaló en una entrevista con elDinero que ese segmento sigue dependiendo del efectivo por factores como costos, desconocimiento y percepción de complejidad.
Turquía explicó que la adopción digital no termina cuando el consumidor dispone de una tarjeta, una cuenta o una billetera. También requiere que los comercios tengan mecanismos para recibir esos pagos.
Necesidad
El ejecutivo sostuvo que para una pyme la negativa ante un cliente que pregunta si puede pagar con tarjeta puede traducirse en una venta perdida. Por eso, la estrategia de aceptación debe considerar las necesidades de negocios pequeños, que no siempre cuentan con infraestructura o recursos para instalar una terminal tradicional.
Entre las herramientas citadas está ‘Tap to Phone’, que permite convertir un teléfono inteligente en un dispositivo para aceptar pagos sin contacto, sin requerir en determinados casos un POS tradicional. A esta alternativa se suman enlaces de pago, aceptación móvil y Visa Acceptance Cloud, que amplían los canales disponibles para cobrar.
Aumento
Estas soluciones pueden utilizarse en operaciones que ocurren fuera del establecimiento físico. Un comercio puede recibir un pago mediante un enlace, por canales digitales o durante una entrega a domicilio. La posibilidad de cobrar en el mismo lugar donde se concreta una venta amplía las opciones para negocios que operan con estructuras pequeñas.
Turquía señaló que la tecnología, por sí sola, no garantiza la adopción. Las condiciones comerciales, la simplicidad de uso y la confianza también influyen en la decisión de un pequeño negocio. Por ello, Visa trabaja con bancos, adquirentes, fintechs y otros socios para adaptar los modelos de aceptación.
Simplificación
La capacitación también forma parte de ese proceso. El ejecutivo mencionó la necesidad de simplificar la afiliación, facilitar la liquidación de los pagos y acompañar al comercio desde el inicio.
La incorporación de estos mecanismos también puede reducir la dependencia del efectivo y la necesidad de manejar cambio. Además, genera información sobre las transacciones que, de acuerdo con la evaluación y las políticas del proveedor financiero, podría contribuir al acceso a servicios financieros y facilitar nuevas posibilidades de crédito o capital de trabajo.
Para las mipymes, el cambio tiene además una dimensión de seguridad. Las herramientas de aceptación digital incorporan mecanismos de autenticación, tokenización y monitoreo de fraude, elementos que buscan proteger las operaciones sin hacer más compleja la experiencia para el comercio o el consumidor.
Expansión
Turquía planteó que la expansión de la aceptación digital requiere la participación de varios actores. Los bancos aportan escala e inversión; las fintechs desarrollan nuevas soluciones; los adquirentes habilitan comercios; los negocios adoptan las herramientas y los reguladores establecen las condiciones para que la innovación avance de forma segura.
En República Dominicana, ese proceso ocurre mientras una parte importante de los pequeños negocios continúa utilizando efectivo como principal medio de cobro. La brecha entre consumidores que ya utilizan pagos digitales y comercios que todavía no los aceptan representa, según Turquía, una de las oportunidades pendientes para ampliar la economía digital.
Colaboración
La colaboración público-privada también puede acelerar esa transición. Turquía señaló que la experiencia regional muestra mejores resultados cuando tecnología, competencia, incentivos y políticas públicas avanzan en la misma dirección.
El desafío, por tanto, no consiste únicamente en instalar más dispositivos de pago. Implica hacer que las soluciones sean accesibles para negocios de distintos tamaños, reducir la complejidad de entrada y acompañar al comerciante en la adopción. Para las mipymes dominicanas, la aceptación digital puede abrir canales de venta adicionales y reducir su dependencia de operaciones exclusivamente en efectivo.
Pagos
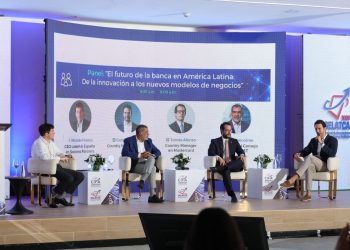
De acuerdo con Turquía, en su participación en el XXIX Congreso Internacional de Finanzas y Auditoría (CIFA) y el XXIV Seminario Latinoamericano de Contadores y Auditores (Selatca), los pagos sin contacto representan actualmente cerca del 90% de las operaciones realizadas en el país.
Turquía explicó que la rápida adopción de esta tecnología refleja la disposición de los consumidores dominicanos hacia nuevas herramientas digitales.
“En 2019, antes de la pandemia, los pagos sin contacto representaban 1.5% del total de pagos en el país. Hoy esos pagos representan 90%”, indicó.
El ejecutivo señaló que este comportamiento demuestra que el consumidor dominicano está adoptando nuevas formas de pago cuando existen herramientas disponibles y una experiencia sencilla.
Destacó que la digitalización de pagos también puede generar información transaccional que permita ampliar el acceso al crédito.
“Esta data transaccional, cuando está digitalizada, es un crédito mejor, más crédito y un crédito más responsable”, afirmó.
Otras noticias del CIFA-Selatca 2026:
- La ciberseguridad protege la confianza que sostiene al negocio
- La resiliencia cibernética no depende solo de evitar ataques
- Juan Daniel Pujols: la IA no sustituye el juicio profesional
- Uso de IA en la banca: riesgos para datos confidenciales
- La IA cambia la carrera entre ciberdelincuentes y bancos
- ¿Puede una regulación compleja sofocar el cumplimiento?
- IA agiliza procesos, pero amplía el margen de error
- Comodidad y urgencia: enemigos de la seguridad bancaria
- ¿Un solo cliente puede poner en riesgo a un banco?
- Compliance: un buen manual debe explicar cómo cumplirlo
- Bancos mirarán más allá del balance para créditos
- Mella Cohn advierte brecha en supervisión de sujetos obligados
- Auditoría interna: de reactiva a preventiva
- El nuevo Código Penal amplía el alcance del “compliance”
- La inteligencia artificial obliga a transformar la auditoría interna
- Gobierno corporativo: clave para la autonomía en compliance
- Sostenibilidad ya define el costo de la deuda y crédito
- Mayor riesgo personal para oficiales de cumplimiento
- El cumplimiento de papel: un riesgo para la banca
- RD apuesta por resiliencia ante la incertidumbre global
- Mapa del riesgo financiero: Inflación y tipo de cambio
- La reputación: el principal riesgo para las empresas
- Inversionistas priorizan la gobernanza, afirma Ariel Uribe
- Fondos de inversión superan en plazo al crédito bancario
- Grandes proyectos exigen unir banca y mercado de valores
- Mercado de valores: clave en el financiamiento de proyectos
- Fraude digital exige nuevos modelos de gestión de riesgo
- Bancos compiten más allá de sus áreas tradicionales
- La inclusión financiera en RD sube de 51% a 65% en dos años
- Compras con IA: La nueva era del comercio digital
- Acelerar pagos digitales reducirá la informalidad económica
- El próximo salto digital: pagos electrónicos en microcomercios
- Pagos sin contacto representan 90% de las operaciones en RD
- Regulación financiera debe adaptarse a las fintech
- Datos de clientes transforman la banca y servicios financieros
- Hacienda revisa su marco de financiamiento sostenible
- Gobierno prioriza el mercado local para reducir la deuda en dólares
- ¿Qué tan cerca está RD de alcanzar el grado de inversión?
- Agentes de IA amplían la capacidad de defensa del sector bancario